بعد عام استثنائي تسبب بأزمة حادة لاقتصادات الخليج واضطراب في حركة التجارة والطاقة والسفر بسبب حرب أيران وأزمة مضيق هرمز، يبدو عام 2027 مرشحاً ليكون عاماً مختلفاً تماماً. فالتوقعات لا تشير فقط إلى عودة النمو، بل إلى إعادة تشكيل بعض الأولويات الاقتصادية التي كانت تتقدم بهدوء قبل اندلاع الحرب.
وبحسب تقرير حديث لـOxford Economics، فإن اقتصادات دول مجلس التعاون الخليجي مرشحة للنمو بقوة في 2027، مع توقع ارتفاع الناتج المحلي الإجمالي الحقيقي للمنطقة بنسبة 6.8%، بعد انكماش مقدر بنحو 5.4% في 2026. ويرى التقرير أن الناتج الخليجي يمكن أن يعود إلى مستواه السابق للحرب بحلول منتصف 2027، إذا تحسنت حركة الشحن تدريجياً.
لكن المسألة لا تتعلق بالأرقام وحدها. فالصدمة التي تعرضت لها المنطقة كشفت مدى ارتباط اقتصادات الخليج بالبنية التحتية الإقليمية لحركة الطاقة والتجارة، من مضيق هرمز إلى باب المندب وقناة السويس. ولذلك، فإن السؤال الأهم في 2027 لن يكون فقط: كم سينمو الخليج؟ بل أيضاً: كيف سيستخدم هذا التعافي لبناء اقتصاد أكثر قدرة على مواجهة الصدمات المقبلة؟
نمو اقتصادات الخليج في 2027
تضع Oxford Economics توقعاً قوياً للنمو الخليجي في 2027، لكنها في الوقت نفسه تحذر من أن التعافي سيظل مرتبطاً بدرجة كبيرة بعودة حركة الشحن عبر المنطقة.
اقرأ أيضا: سوريا بديل لمضيق هرمز.. ممر جديد لنقل نفط العراق والخليج
فالسيناريو الأساسي للتقرير يفترض تحسناً تدريجياً في حركة النقل البحري نتيجة تفاهمات واتفاقات إقليمية، لكن ليس عودة كاملة وسريعة إلى الوضع الطبيعي. وهذا يعني أن التجارة والطاقة ستتحركان نحو التعافي، لكن مع استمرار فترات من الاضطراب.
هذه النقطة مهمة لأن النفط والغاز كانا القطاعين الأكثر تعرضاً للصدمة خلال 2026، بينما امتد أثر الأزمة إلى قطاعات غير نفطية، وعلى رأسها السفر والسياحة. وبالتالي، فإن تحسن صادرات الطاقة في 2027 سيكون عاملاً أساسياً في استعادة النشاط الاقتصادي، لكنه لن يكون العامل الوحيد.
وتختلف سرعة التعافي من دولة إلى أخرى. فـالإمارات مرشحة لنمو يبلغ 6.6% في 2027، بينما تتوقع Oxford Economics نمواً أقوى في قطر عند 11.5%، بعدما كانت قطر من أكثر الاقتصادات تأثراً خلال الأزمة بسبب اعتماد صادراتها من النفط والغاز الطبيعي المسال على المرور عبر مضيق هرمز.
النفط يعيد رسم الخريطة
المشكلة التي ظهرت خلال الأزمة لم تكن في إنتاج النفط وحده، وإنما في كيفية إخراجه إلى الأسواق العالمية.
وهنا ظهرت أهمية البنية التحتية البديلة. فقد تمكنت السعودية من تحويل جزء كبير من صادراتها النفطية بعيداً عن مضيق هرمز عبر خط أنابيب الشرق-الغرب، لكن اتساع الاضطرابات إلى باب المندب فرض تحدياً إضافياً؛ إذ انخفضت حركة المرور عبر المضيق بنحو الثلث منذ بدء الهجمات في أغسطس، وفق التقرير.
أما استخدام قناة السويس كبديل لتصدير النفط، فيرفع التكلفة بسبب طول المسار والحاجة إلى ترتيبات مختلفة لنقل بعض الشحنات، فضلاً عن أن الطاقة الاستيعابية للقناة تمثل قيداً إضافياً.
ولهذا تتوقع Oxford Economics أن تعود السعودية إلى استخدام مضيق هرمز عندما يصبح ذلك ممكناً، بينما تواجه قطر والبحرين والكويت وضعاً أكثر حساسية بسبب عدم امتلاكها حالياً بدائل مماثلة للمضيق. في المقابل، تتمتع سلطنة عُمان بموقع أكثر تحصيناً تجاه هذه المشكلة، فيما تمكنت الإمارات من إعادة توجيه جزء كبير من صادراتها عبر ميناء الفجيرة.
الإمارات أمام فرصة أكبر
الإمارات تبدو من الاقتصادات التي دخلت الأزمة بقدرة أكبر على امتصاص صدمة طرق التجارة والطاقة.
فإلى جانب إعادة توجيه جزء كبير من صادرات الطاقة عبر الفجيرة، سجل إنتاج النفط الإماراتي مستويات مرتفعة بعد خروج الدولة من اتفاق أوبك+، وتتوقع Oxford Economics ارتفاع الإنتاج إلى 4.85 مليون برميل يومياً في 2027، مع بلوغ الطاقة الإنتاجية المستهدفة عند 5 ملايين برميل يومياً.
لكن أهمية هذه الأرقام لا تكمن في زيادة إنتاج النفط فقط. فالأزمة أظهرت قيمة الاستثمار السابق في الموانئ وخطوط الأنابيب والبنية التحتية التي تمنح الدولة خيارات إضافية عندما تتعرض طرق التصدير التقليدية للخطر.
وهنا تحديداً يصبح التنويع الاقتصادي أكثر من مجرد هدف طويل الأجل. فالتنويع في المرحلة المقبلة لا يعني فقط زيادة مساهمة الخدمات والسياحة والصناعة والتكنولوجيا في الناتج، وإنما يعني أيضاً تنويع طرق التجارة والطاقة نفسها.
السعودية أمام ارتداد قوي
السعودية ستكون من أكبر محركات التعافي الخليجي في 2027، وفق Oxford Economics.
فبعد توقع انكماش الناتج المحلي السعودي بنسبة 17.5% في 2026، يتوقع التقرير عودة النمو بقوة وبنسبة 13.9% في 2027. ويعكس ذلك إلى حد كبير عودة النشاط المرتبط بالطاقة وتحسن ظروف التصدير.
لكن الرقم الأكثر أهمية ربما يوجد خارج قطاع النفط.
فالتقرير يتوقع أن ينمو الاقتصاد السعودي غير النفطي بنسبة 21.7% في 2027، بعد انكماشه بنسبة 24.2% في 2026، وأن يمثل هذا التحسن نحو 70% من إجمالي نمو الناتج المحلي السعودي خلال 2027.
اقرأ أيضا: نفط العراق عبر سوريا.. هل يستمر الطريق بعد أزمة مضيق هرمز؟
وهذه إشارة مهمة إلى أن قصة التعافي الخليجي لا يمكن اختزالها في عودة إنتاج النفط والصادرات. فجزء كبير من النشاط المتوقع في 2027 سيأتي من القطاعات غير النفطية، ومن عودة الاستهلاك والاستثمار والخدمات إلى مستويات أقوى.
النشاط غير النفطي يتعافى
تظهر مؤشرات النشاط الخاص أن الاقتصادات غير النفطية بدأت بالفعل في التحسن، وإن كانت لا تزال دون متوسطاتها طويلة الأجل.
ويشير تقرير Oxford Economics إلى عودة مؤشرات النشاط التجاري في السعودية إلى منطقة النمو، بينما تحسن النشاط الخاص في الإمارات. لكن الشركات لا تزال تواجه ضغوطاً مرتبطة بالحذر، واضطرابات التجارة، وارتفاع تكاليف الواردات.
وهذا يعني أن التعافي الاقتصادي لن يكون فورياً في جميع القطاعات. الشركات تحتاج أولاً إلى وضوح أكبر بشأن حركة التجارة، وتكاليف النقل، واستقرار الطلب، قبل أن تعود بكامل طاقتها إلى الاستثمار والتوظيف.
ومع تحسن النشاط النفطي وغير النفطي في 2027، تتوقع Oxford Economics نمواً قوياً في الوظائف والأجور الحقيقية. كما لا ترى دلائل على حدوث نزوح دائم واسع للعمالة أو نقص هيكلي في العمال، بل تشير إلى وجود طاقة فائضة في قطاعات الضيافة والنقل نتيجة تراجع السياحة خلال الأزمة.
السياحة تحتاج إلى وقت
إذا كان النفط مرشحاً للتعافي سريعاً، فإن السياحة قصة مختلفة.
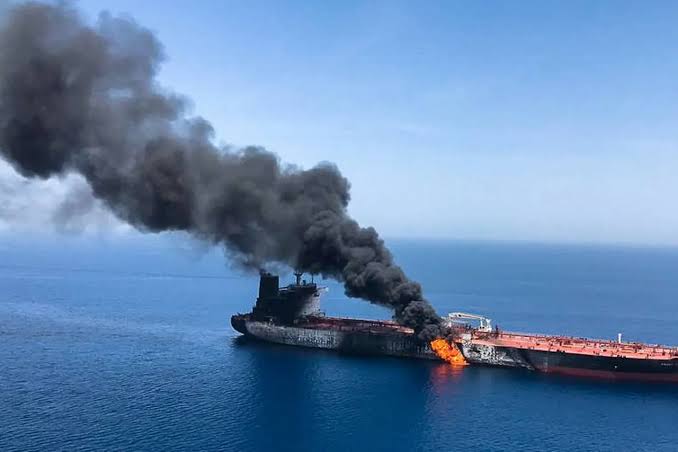
السفر كان من أكثر القطاعات تضرراً بسبب إغلاق المجالات الجوية واضطراب الرحلات وتغير قرارات المسافرين. وحتى مع تحسن الظروف، فإن شركات طيران دولية كثيرة لم تعد بعد إلى تشغيل مساراتها السابقة، فيما تعمل بعض الفنادق بمعدلات إشغال منخفضة.
وتشير بيانات الاتحاد الدولي للنقل الجوي IATA التي يستشهد بها التقرير إلى أن حجم حركة المسافرين في منطقة الشرق الأوسط كان أقل بنحو 10% على أساس سنوي في يوليو، وهو تحسن كبير مقارنة ببداية الحرب عندما كان الانخفاض يبلغ 58.6%.
لكن Oxford Economics لا تتوقع عودة السياحة إلى كامل مستوياتها السابقة قبل 2028. والسبب أن السياحة أكثر حساسية للمخاطر الأمنية، كما أن قرارات السفر تُتخذ قبل الرحلة بفترة طويلة، ما يعني أن آثار الأزمة يمكن أن تستمر في الحجوزات لعدة أشهر حتى بعد تحسن الوضع على الأرض.
التضخم تحت السيطرة
على الرغم من اضطرابات سلاسل الإمداد وارتفاع تكاليف النقل والتأمين، لا تتوقع Oxford Economics أن يتحول التضخم إلى مشكلة كبيرة في 2027.
فالتقرير يتوقع أن يبلغ متوسط التضخم الأساسي المقاس بمؤشر أسعار المستهلك 1.7% في 2027، مقابل توقعات إجماع عند نحو 2%.
لكن هذا لا يعني أن الأسر لم تشعر بارتفاع الأسعار. فقد كانت المواد الغذائية والمشروبات من أبرز مصادر الضغوط السعرية في معظم دول الخليج، بينما ارتفعت تكلفة السلع المستوردة غير الأساسية بوتيرة أسرع.
وفي قطر والكويت والبحرين، أدى غياب البدائل المباشرة لمضيق هرمز إلى اللجوء إلى النقل الجوي أو البري عبر موانئ أكثر أمناً، ما رفع تكاليف الاستيراد. أما الإمارات والسعودية وعُمان، فتأثرت أكثر بارتفاع تكاليف الشحن والتأمين.
السياسة النقدية تتحرك بحذر
في الجانب النقدي، سيكون الحفاظ على السيولة ودعم القطاع المصرفي أحد أهم التحديات في 2027.
وتشير Oxford Economics إلى خروج جزء من رؤوس الأموال الأجنبية من المنطقة، لكن المؤسسات الحكومية المحلية، بما فيها صناديق الثروة السيادية، ساهمت في تعويض جزء من هذه التدفقات الخارجة.
ومع ارتباط عملات دول الخليج بالدولار، تتوقع Oxford Economics أن تواصل البنوك المركزية الخليجية التحرك بالتوازي مع السياسة النقدية الأميركية، مع توقع خفضين إضافيين للفائدة بمقدار 25 نقطة أساس في النصف الثاني من 2027، وفق مسار الفائدة الذي تتوقعه للولايات المتحدة.
لكن التقرير يحذر في الوقت نفسه من أن مخاطر توقعات الفائدة تميل إلى الاتجاه الصعودي، ما يعني أن خفض الفائدة قد يكون أبطأ إذا بقيت الضغوط التضخمية أو المالية أعلى من المتوقع.
الإنفاق يتغير اتجاهه
التعافي المتوقع في أسعار النفط والصادرات سيحسن الإيرادات الحكومية. وتقدر Oxford Economics أن إيرادات حكومات الخليج سترتفع بنسبة 13.4% في 2027، لتصل إلى أعلى مستوى إجمالي منذ 2022.
لكن اللافت أن الإنفاق الحكومي لن يرتفع بالوتيرة نفسها. فالتقرير يتوقع نمو الإنفاق بنسبة 5.1% في 2027، مقارنة بـ7.5% متوقعة في 2026.
اقرأ أيضا: أسواق النفط بين 80 و126 دولارًا.. هرمز يرسم الاتجاه
المغزى هنا أن الحكومات قد تدخل 2027 بمساحة مالية أفضل، لكنها لن تتعامل معها باعتبارها فرصة للإنفاق المفتوح. بل تتوقع Oxford Economics إعادة ترتيب الأولويات، وتوجيه جزء أكبر من الموارد نحو احتياجات محلية مثل التعليم والرعاية الصحية، بالتوازي مع ارتفاع الإنفاق على الأمن والدفاع.
وهذا التحول مهم لأنه يربط السياسة المالية مباشرة بالدرس الذي فرضته الأزمة: النمو الاقتصادي يحتاج إلى بنية تحتية قادرة على العمل حتى عندما تتعطل طرق التجارة التقليدية.
التنويع يصبح مسألة أمن
ربما تكون هذه هي الفكرة الأهم في تقرير Oxford Economics.
فالتنويع لم يعد فقط مسألة تتعلق بتقليل الاعتماد على النفط كمصدر للدخل. الأزمة أظهرت أن الاقتصاد نفسه يمكن أن يتعرض لضربة حتى عندما تكون الطاقة متوافرة، إذا تعطلت طرق نقلها أو ارتفعت تكلفة تأمينها.
لذلك يتوقع التقرير استثمارات أكبر في حماية الموانئ وخطوط الأنابيب ومحطات تحلية المياه وشبكات الطاقة، إلى جانب تطوير طرق بديلة لتصدير النفط والغاز بعيداً عن مضيقي هرمز وباب المندب. وتشير Oxford Economics إلى أن بعض دول الخليج تدرس بالفعل إنشاء خطوط أنابيب جديدة، إضافة إلى تطوير موانئ ومنشآت قادرة على توفير خيارات تصدير إضافية.
وهنا تتحول البنية التحتية من مجرد محرك للنمو إلى جزء من استراتيجية الأمن الاقتصادي.
2027 أكثر من تعافٍ
اقتصاد الخليج يدخل 2027 مع توقعات نمو قوية، لكن الأرقام وحدها لا تختصر القصة.
نمو 6.8% خليجياً، و6.6% للإمارات، و11.5% لقطر، إلى جانب التعافي القوي المتوقع في السعودية، كلها أرقام تشير إلى قدرة اقتصادات المنطقة على استعادة النشاط بسرعة.
لكن ما سيحدد قيمة هذا التعافي على المدى الطويل هو ما سيحدث بالتوازي معه.
إذا استُخدمت الإيرادات الإضافية لإعادة بناء الهوامش المالية، وتحسين البنية التحتية، وتوسيع طرق تصدير الطاقة، ودعم القطاعات غير النفطية، فقد يصبح 2027 نقطة تحول حقيقية في الاقتصاد الخليجي.
أما إذا عاد النشاط الاقتصادي إلى مساره السابق من دون معالجة نقاط الضعف التي كشفتها الأزمة، فسيكون التعافي مجرد عودة إلى الوضع الذي سبقها.
لهذا، فإن عنوان 2027 بالنسبة للخليج ليس النمو فقط. إنه تحويل التعافي إلى قدرة أكبر على الصمود، وتحويل صدمة طرق التجارة إلى حافز جديد للتنويع الاقتصادي.
وهذه ربما تكون أهم فرصة اقتصادية تخرج بها المنطقة من واحدة من أصعب سنواتها.
اقرأ أيضا: بعد رفض رسوم إيران.. هل أحكمت أمريكا قبضتها على مضيق هرمز؟