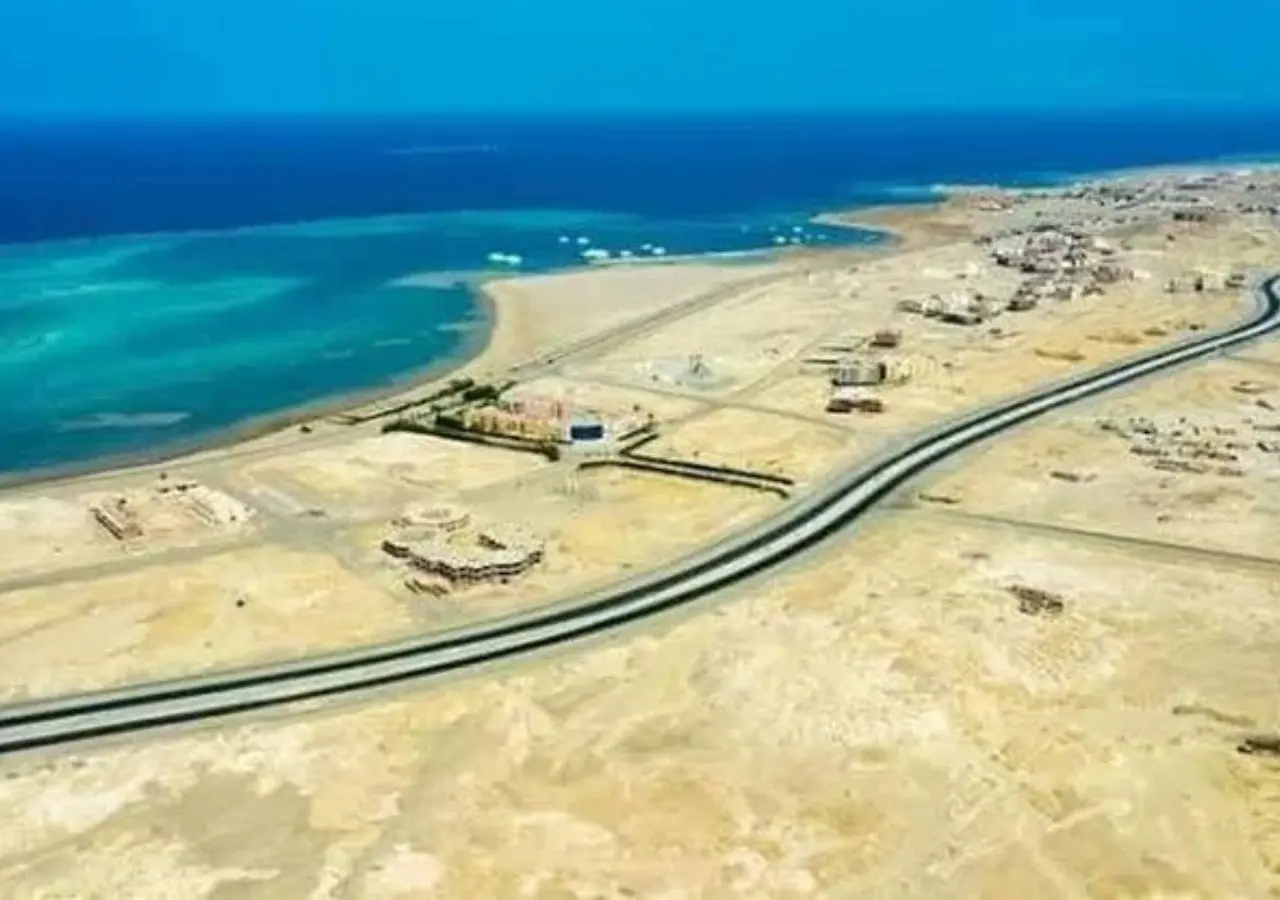
فتحت الحكومة المصرية ملف توظيف أصول الدولة في إدارة الدين العام مجددًا، بعد صدور قرار جمهوري بتخصيص نحو 26.7 ألف فدان بمحافظة البحر الأحمر لصالح وزارة المالية، لاستخدامها في خفض الدين العام في مصر وإصدار الصكوك السيادية، في خطوة تعكس توجهًا للاستفادة من القيمة الاقتصادية للأصول الحكومية، وتنويع أدوات التمويل، وتقليل الاعتماد على الاقتراض التقليدي.
وبحسب القرار الجمهوري رقم 448 لسنة 2026، المنشور في العدد 44 مكرر (ج) من الجريدة الرسمية، الصادر في الأول من نوفمبر، تقرر تعديل المادة الأولى من القرار الجمهوري رقم 222 لسنة 2026، لتخصيص مساحة تبلغ 26 ألفًا و690.45 فدان، تعادل نحو 112.12 مليون متر مربع، من الأراضي المملوكة للدولة ملكية خاصة بمحافظة البحر الأحمر لصالح وزارة المالية.
ونص القرار على استخدام الأراضي في خفض الدين العام وإصدار الصكوك السيادية، وفقًا للقوانين والقواعد المعمول بها، مع إيداع القرار لدى مكتب الشهر العقاري المختص دون رسوم، وترتيب جميع الآثار القانونية المقررة للشهر العقاري على هذا الإيداع.
وأشار المنشور إلى أن القرار قبل تعديله كان يتضمن أحكامًا تتعلق بعدم المساس بالمراكز القانونية والتعاقدات السابقة، واحتفاظ القوات المسلحة بملكياتها للأراضي الاستراتيجية ذات الأهمية العسكرية داخل المساحة المحددة.
الصكوك السيادية.. تمويل دون نقل ملكية الأرض
أكد الدكتور أحمد شوقي، الخبير الاقتصادي، أن تخصيص الأراضي لصالح وزارة المالية لا يعني بالضرورة بيع أصول الدولة أو نقل ملكيتها إلى المستثمرين، موضحًا أن قانون الصكوك السيادية رقم 138 لسنة 2021 يتيح توظيف حقوق الانتفاع بالأصول الحكومية للحصول على التمويل، دون اشتراط التخلي عن ملكية رقبتها.
وأوضح أن المادة الأولى من القانون عرّفت الصكوك السيادية بأنها أوراق مالية حكومية اسمية متساوية القيمة وقابلة للتداول، وتمثل حصصًا شائعة في حقوق منفعة الأصول، لمدة لا تتجاوز 30 عامًا، بينما أجازت المادة الحادية عشرة استخدام الأصول أساسًا لإصدار الصكوك من خلال تقرير حق الانتفاع بها أو تأجيرها أو بأي وسيلة تتفق مع عقود الإصدار والقانون ومبادئ الشريعة الإسلامية.
وأشار إلى أن هذه الآلية تسمح للدولة بالاحتفاظ بملكية الأصل، مقابل توظيف حقوقه الاقتصادية في جذب استثمارات وتوفير موارد مالية، بما يفتح المجال أمام استخدام الأصول غير المستغلة أو التي يمكن تعظيم عوائدها في تمويل احتياجات الموازنة.
وشدد على ضرورة التمييز بين ملكية الأرض وحق الانتفاع بها والعوائد الناتجة عن استغلالها، موضحًا أن الاحتفاظ بالملكية لا يعني غياب التكلفة الاقتصادية، لأن التعاقد على حق الانتفاع لسنوات طويلة يمثل استخدامًا لجزء من القيمة المستقبلية للأصل.
وأضاف أن الحكم على جدوى العملية يتطلب مقارنة العائد المالي المحقق من التصكيك بالعوائد المحتملة من تطوير الأرض مباشرة أو استغلالها من خلال شراكات استثمارية.
كيف تتحول الأراضي إلى أداة لتمويل الموازنة؟
وأوضح شوقي أن توظيف الأصول الحكومية في إصدار الصكوك يمر بثلاث مراحل رئيسية، تبدأ بتحديد الأصول القابلة للاستخدام وتقييم حقوق الانتفاع المرتبطة بها، ثم تنظيم عملية الإصدار وطرح الصكوك على المستثمرين من خلال وزارة المالية وشركة التصكيك السيادي، وصولًا إلى استخدام الحصيلة وفق الأغراض المقررة قانونًا.
وأشار إلى أن المادة الثانية من قانون الصكوك السيادية تنص على استخدام حصيلة الإصدارات في تمويل المشروعات الاستثمارية والتنموية المدرجة بخطة التنمية الاقتصادية والاجتماعية بالموازنة العامة للدولة.
وأكد أن هذه الأدوات توفر بدائل تمويلية للحكومة، وتتيح تنويع قاعدة المستثمرين، مع إمكانية المساهمة في إدارة الالتزامات القائمة وتخفيف أعباء خدمة الدين، بحسب هيكل الإصدار وتكلفته وطبيعة استخدام موارده.
وأضاف أن أهمية الصكوك لا تقتصر على توفير السيولة، وإنما ترتبط بإمكانية تحسين هيكل التمويل الحكومي وآجاله وتكلفته، بما يتناسب مع احتياجات الموازنة.
خطة أوسع لتطوير الأراضي وتسوية المديونيات
واستشهد شوقي ببيان وزارة المالية الصادر في 12 يونيو 2025، الذي أوضحت خلاله أن تخصيص الأراضي لا يستهدف بيعها، وإنما استخدامها وتطويرها، مع توظيف جزء منها في إصدار الصكوك السيادية.
وأشار إلى أن التوجه الحكومي يتضمن الدخول في صفقات وشراكات استثمارية مع جهات حكومية وهيئات اقتصادية، إلى جانب استبدال جزء من المديونيات القائمة على أجهزة الموازنة لدى تلك الجهات باستثمارات مشتركة.
وأوضح أن هذه السياسة تستهدف خفض مديونية أجهزة الموازنة وتقليل أعباء خدمة الدين، فضلًا عن تحويل الأراضي إلى مشروعات إنتاجية وخدمية وسياحية وعقارية تحقق عوائد اقتصادية مستمرة.
وأضاف أن تطوير الأصول يمكن أن يتيح موارد إضافية للموازنة، ويوفر حيزًا ماليًا يسمح بزيادة الإنفاق على برامج الحماية الاجتماعية والتنمية البشرية، خصوصًا الصحة والتعليم.
وأكد أن النموذج المطروح يجمع بين التصكيك والشراكات الاستثمارية وتسوية بعض المديونيات وتطوير الأصول، بدلًا من الاعتماد على بيعها للحصول على حصيلة مالية لمرة واحدة.
قد يهمّك أيضًا: أسعار الفائدة في مصر.. لماذا عاد المركزي للتشديد النقدي؟
هل يؤدي إصدار الصكوك إلى خفض الدين العام في مصر ؟
اعتبر شوقي أن السؤال الأكثر أهمية يتعلق بمدى انعكاس هذه العمليات على إجمالي الدين العام، مشددًا على ضرورة التفرقة بين توفير السيولة وإعادة هيكلة الالتزامات وخفض رصيد المديونية فعليًا.
وأوضح أن إصدار صكوك واستخدام حصيلتها لسداد ديون قائمة يمكن أن يغير هيكل التمويل وآجاله وتكلفته، لكنه لا يعني بالضرورة انخفاض إجمالي الالتزامات بالقيمة نفسها، إذا ترتبت على الإصدار التزامات مالية جديدة.
أما إذا استخدمت الحصيلة في تمويل مشروعات جديدة، فإن أثر العملية على الدين يتوقف على طبيعة التمويل والعوائد والتدفقات النقدية التي تحققها المشروعات.
وأشار إلى أن تسوية المديونيات بين جهتين حكوميتين، أو تحويلها إلى استثمارات مشتركة، قد تؤدي إلى تحسين المركز المالي لإحدى الجهات، دون أن ينتج عنها بالضرورة انخفاض مماثل في مديونية الحكومة العامة بعد تجميع الحسابات.
وأكد أن المعيار الصحيح لقياس النجاح يتمثل في صافي التغير في الالتزامات المالية للدولة، وليس حجم المديونيات التي جرى تسويتها أو نقلها بين الجهات.
وشدد على أهمية الإفصاح عن قيمة إصدارات الصكوك وتكلفتها ومدتها وأوجه استخدام حصيلتها، والديون التي جرى سدادها بالفعل، حتى يمكن تقييم تأثيرها الحقيقي على الدين العام وخدمة الدين.
ستة ضوابط لضمان حماية أصول الدولة
حدد شوقي ستة ضوابط رئيسية لضمان نجاح توظيف الأصول الحكومية، في مقدمتها إجراء تقييم مستقل يحدد القيمة العادلة للأرض وحقوق الانتفاع بها، مع عدم الخلط بين القيمة السوقية للأصل والقيمة الحالية لعوائده المستقبلية.
وأوضح أن الضابط الثاني يتمثل في إعداد دراسات جدوى تقارن العائد المتوقع من التصكيك بالبدائل الاستثمارية الأخرى، سواء من خلال التطوير المباشر أو الشراكة مع القطاع الخاص.
وأشار إلى ضرورة الإفصاح المالي عن قيمة الإصدارات ومدتها وتكلفتها والعوائد والتدفقات النقدية المرتبطة بها، إلى جانب قياس صافي تأثير العمليات على الدين الحكومي وأعباء خدمته.
وأكد أهمية الالتزام بقواعد الحوكمة والرقابة القانونية، والإفصاح عن العقود والحقوق والالتزامات الناتجة عن عمليات التصكيك، بما يحافظ على مصالح الدولة والمستثمرين.
وأضاف أن الضابط الأخير يتعلق باستدامة الإيرادات، من خلال توجيه عمليات تطوير الأصول إلى أنشطة إنتاجية وخدمية تحقق قيمة مضافة وتدفقات مالية مستمرة، بدلًا من الاكتفاء بتحويل الأصول إلى سيولة مؤقتة.
القيمة الاقتصادية وليس مساحة الأراضي
وشدد شوقي على أن نجاح إدارة أصول الدولة لا يقاس بمساحة الأراضي المخصصة أو إجمالي حصيلة الصكوك، وإنما بمقدار القيمة الاقتصادية التي تضيفها هذه العمليات، وقدرتها على خفض المديونية وتكلفة خدمتها دون التفريط في حقوق الأجيال القادمة.
وأوضح أن هناك فارقًا بين بيع أصل لتغطية احتياجات مالية عاجلة، وبين استغلال حقوقه الاقتصادية لتوليد عوائد مستدامة وتنويع مصادر التمويل.
وأكد أن الاحتفاظ بالأصول دون استغلالها لا يمثل بالضرورة الخيار الاقتصادي الأفضل، مثلما أن توظيفها في عمليات تمويلية لا يضمن تحقيق نتائج إيجابية ما لم تستند القرارات إلى تقييم عادل ودراسات اقتصادية واضحة.
واختتم تصريحاته بالتأكيد على أن الأراضي والأصول العامة تمثل موارد اقتصادية ينبغي إدارتها بكفاءة، وتعظيم عوائدها وتحويل قيمتها إلى مشروعات وتنمية مستدامة، مع الحفاظ على حقوق الدولة والأجيال المقبلة.
اقرأ أيضًا: الجنيه المصري أقل من قيمته العادلة 30%.. هل يتراجع الدولار؟