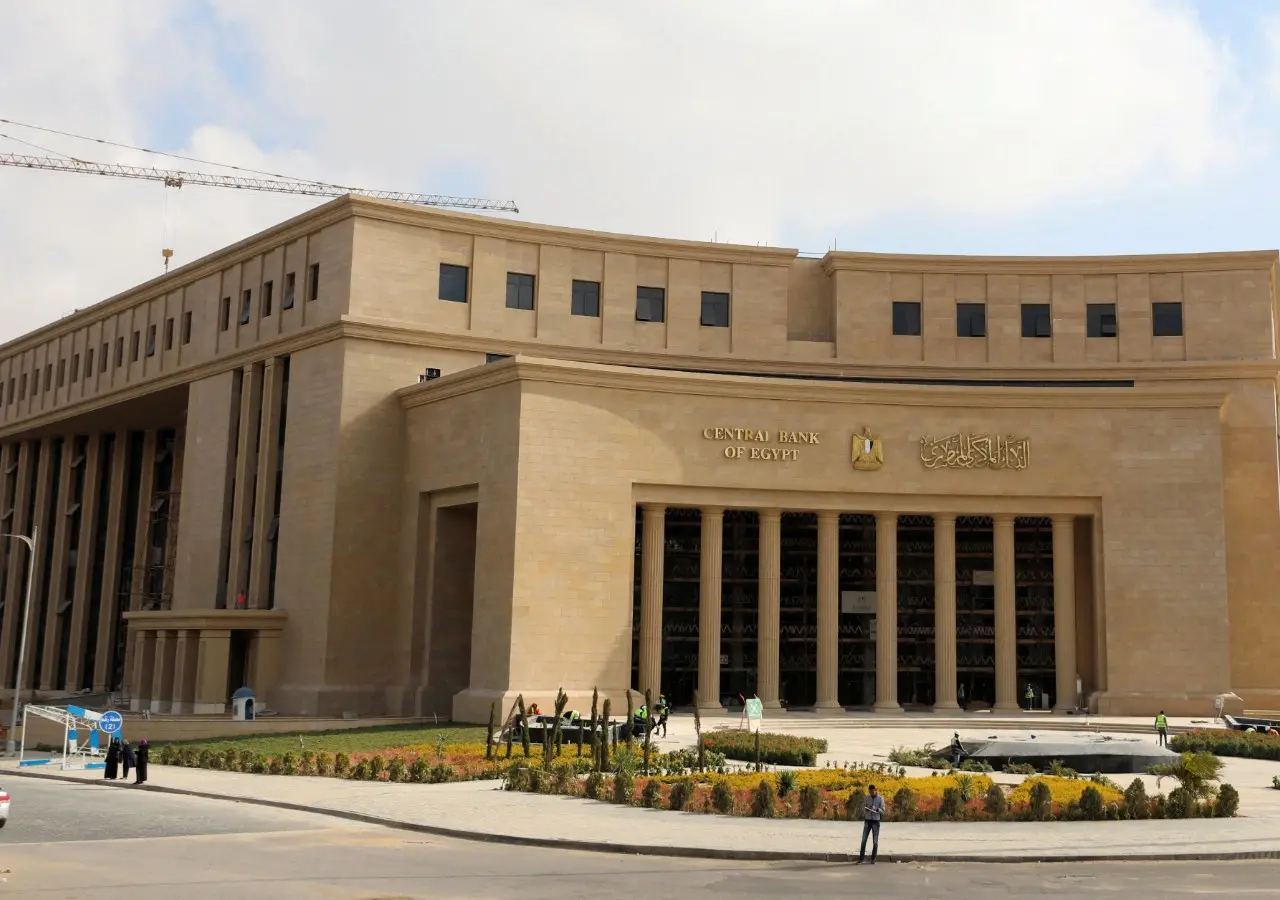
أعاد رفع أسعار الفائدة في مصر بواقع 100 نقطة أساس خلال أكتوبر 2026، البنك المركزي المصري إلى مسار التشديد النقدي، بعد نحو عامين و8 أشهر من آخر زيادة في مارس 2024.
وارتفع سعر عائد الإيداع لليلة واحدة إلى 20%، والإقراض إلى 21%، وسعر العملية الرئيسية وسعر الائتمان والخصم إلى 20.5%.
ولا يعني قرار رفع أسعار الفائدة في مصر أن التضخم السنوي عاد إلى التسارع، فقد تباطأ التضخم العام إلى 13.9% والأساسي إلى 14.1% في سبتمبر 2026، ولكن المركزي المصري رأى أن المسار النزولي ما زال معرضاً لمخاطر جديدة، أبرزها ارتفاع أسعار الطاقة والغذاء واضطرابات الإمدادات والتوترات الإقليمية.
رفع أسعار الفائدة في مصر يستهدف التوقعات لا التضخم الحالي فقط
جاء قرار رفع أسعار الفائدة في مصر بعد تسارع التضخم الشهري في سبتمبر إلى 1.3% للتضخم العام و0.8% للتضخم الأساسي، مدفوعاً بصورة رئيسية بارتفاع أسعار الغذاء الأساسية وعوامل موسمية، وتكتسب الأرقام الشهرية أهمية خاصة لدى البنوك المركزية لأنها تقدم إشارة مبكرة إلى اتجاه الأسعار، قبل أن يظهر أثرها كاملاً في المعدل السنوي.
ولا يزال التضخم بعيداً عن مستهدف البنك المركزي البالغ 7%، بهامش نقطتين مئويتين صعوداً أو هبوطاً، في المتوسط خلال الربع الرابع من 2027، ولذلك، يستهدف الرفع ترسيخ توقعات الأسر والشركات بأن موجة ارتفاع جديدة في الأسعار لن تتحول إلى وضع دائم، فعندما تتوقع الشركات ارتفاع تكاليف الطاقة أو الغذاء، قد ترفع أسعارها بصورة استباقية، وعندما تتوقع الأسر استمرار الغلاء، تميل إلى تسريع الإنفاق والمطالبة بزيادات أكبر في الأجور، وهذه الحلقة قد توسع الضغوط التضخمية حتى قبل وصول أثر الصدمات الخارجية بالكامل إلى الأسواق المحلية.
ويؤكد إطار السياسة النقدية للبنك المركزي المصري، أن القرارات تعتمد على التضخم المتوقع وتوازن المخاطر، لا على قراءة التضخم الراهنة وحدها.
الطاقة والغذاء يضغطان على مسار الأسعار
أشار بيان لجنة السياسة النقدية الصادر في نهاية أكتوبر 2026، إلى ارتفاع واسع في أسعار السلع الأساسية، لا سيما الطاقة والسلع الزراعية، نتيجة تصاعد التوترات الإقليمية واضطراب سلاسل الإمداد، ويصل هذا الأثر إلى الاقتصاد المصري عبر كلفة الوقود والنقل والإنتاج والغذاء المستورد.
ولهذا وصف المركزي القرار بأنه استباقي؛ فهو يحاول منع التضخم المستورد من تعطيل الانخفاض الذي تحقق خلال الأشهر الماضية، وتزداد حساسية هذا المسار إذا استمرت أسعار الطاقة المرتفعة، أو تشددت الأوضاع المالية العالمية، أو تجاوز أثر إجراءات ضبط المالية العامة التقديرات السابقة.
وفي المقابل، لا يشير بيان المركزي المصري إلى سخونة مفرطة في الطلب المحلي، فقدرت التقديرات الأولية نمو الناتج المحلي الحقيقي في الربع الثالث من 2026 قرب 4.7%، مع بقاء النشاط الاقتصادي دون طاقته القصوى، وهذا يجعل القرار موجهاً بالأساس إلى حماية استقرار الأسعار، لا إلى كبح اقتصاد يتجاوز قدرته الإنتاجية.
اقرأ أيضاً: الجنيه المصري نحو التحويل دوليا.. خطة طموحة تواجه تحديات
من رفع استثنائي في 2024 إلى زيادة محدودة في 2026
كان آخر رفع للفائدة في 6 مارس 2024، حين عقد البنك المركزي المصري اجتماعاً استثنائياً وزاد أسعار العائد 600 نقطة أساس بالتزامن مع توحيد سعر الصرف، ووصلت الفائدة آنذاك إلى 27.25% للإيداع و28.25% للإقراض، في خطوة استهدفت احتواء التضخم وإغلاق الفجوة بين السعر الرسمي والموازي للعملة.
بعد ذلك، دخلت السياسة النقدية دورة خفض تدريجي أوصلت سعر الإيداع إلى 19% والإقراض إلى 20% قبل قرار أكتوبر، لذلك، لا تعيد الزيادة الأخيرة الفائدة إلى ذروة 2024، لكنها توقف مسار التيسير وتضيف درجة جديدة من التقييد لمواجهة المخاطر المستجدة.
وكان البنك المركزي المصري قد أبقى الفائدة دون تغيير في سبتمبر عند 19% للإيداع و20% للإقراض، مع تحذيره من مخاطر الطاقة والغذاء والتوترات الإقليمية.
من يستفيد ومن يتحمل كلفة القرار؟
قد يستفيد أصحاب الودائع والحسابات الادخارية الجديدة أو متغيرة العائد إذا رفعت البنوك عوائد منتجاتها، ولكن العائد على الشهادات والودائع القائمة ذات السعر الثابت لا يتغير تلقائياً لمجرد صدور قرار المركزي.
أما المقترضون، وخاصة أصحاب القروض متغيرة العائد أو من يحتاجون إلى تمويل جديد، فقد يواجهون تكلفة أعلى، وينطبق ذلك على الشركات أيضاً؛ إذ يمكن أن ترتفع كلفة تمويل رأس المال العامل أو التوسع، ما قد يدفع بعض الشركات إلى تأجيل استثمارات لا تتجاوز عوائدها المتوقعة تكلفة الاقتراض.
ويمتد الأثر إلى الموازنة العامة للدولة، مع ارتفاع كلفة إصدار أدوات دين جديدة أو إعادة تمويل ديون مستحقة، ولكن هذا الأثر لا يقع على كامل الدين الحكومي دفعة واحدة، بل يتحدد وفق آجال الاستحقاق ونسبة الأدوات ذات العائد المتغير.
ويمثل القرار رسالة بأن المركزي المصري لن يسمح لصدمات الطاقة والغذاء بإفساد مسار التضخم الهابط، وسيحدد تطور الأسعار الشهرية، واتجاه أسواق السلع، وحجم المخاطر الإقليمية، ما إذا كانت زيادة أكتوبر خطوة احترازية منفردة أو بداية مرحلة تشديد أطول.
اقرأ أيضا: لماذا تتزايد مشتريات البنك المركزي المصري من الذهب؟