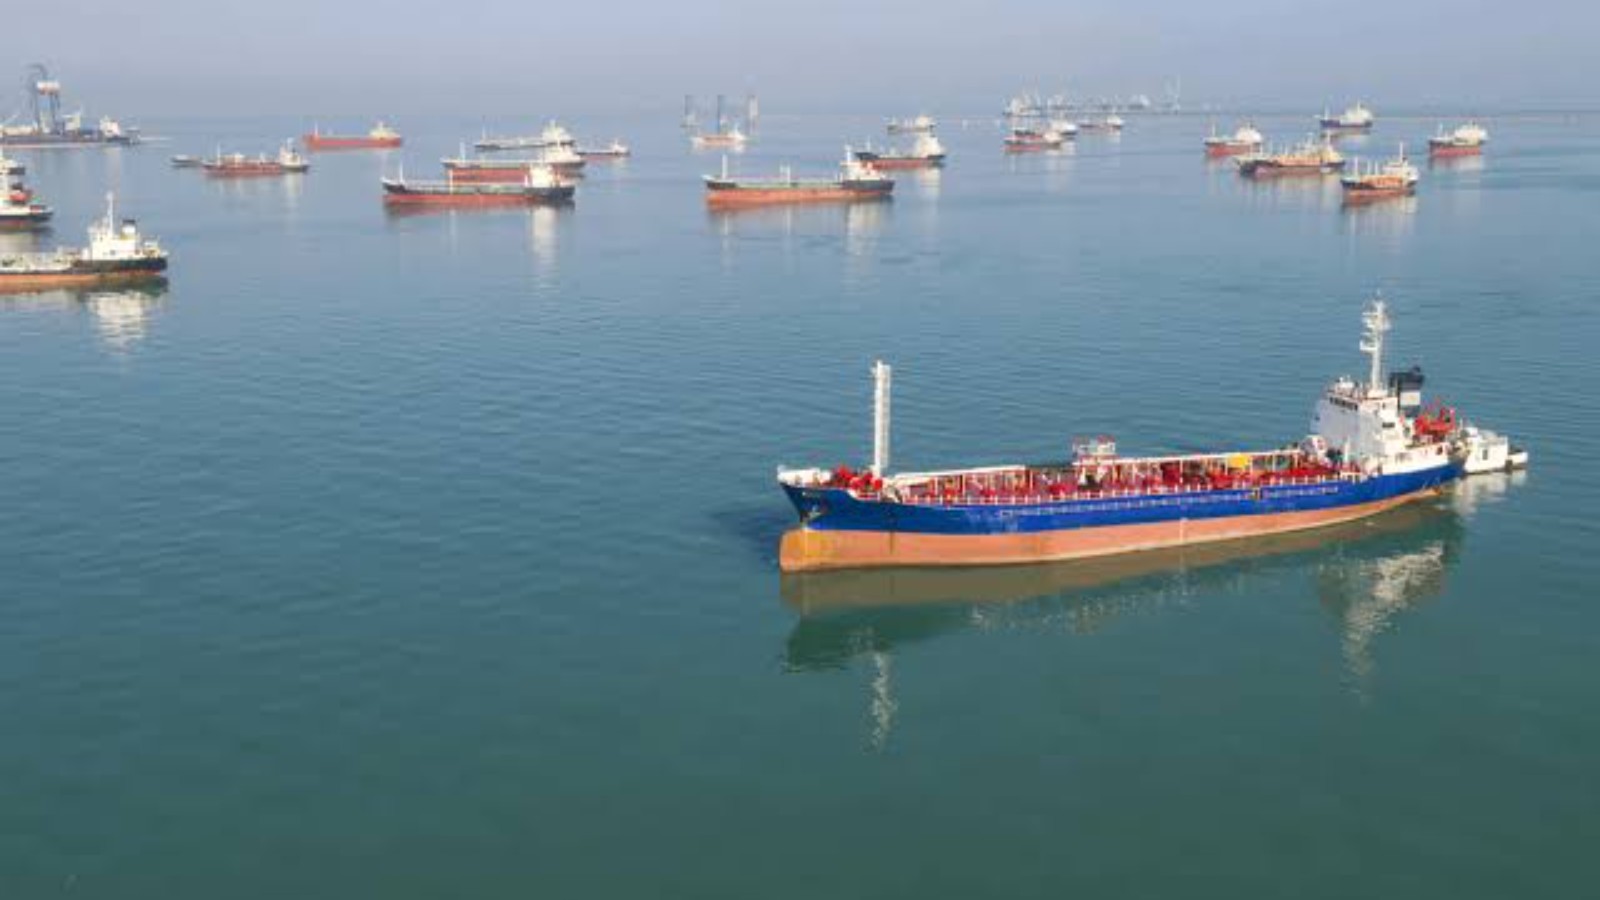
استعاد مضيق هرمز جزءًا كبيرًا من حركة النفط التي تعطلت منذ اندلاع الحرب الأميركية-الإسرائيلية على إيران في أواخر فبراير 2026، لكن عودة الناقلات لم تُنهِ أزمة الطاقة. فقد ارتفعت صادرات الخام من كبار منتجي الشرق الأوسط إلى 16.328 مليون برميل يوميًا في سبتمبر، وهو أعلى مستوى منذ بداية الحرب، لكنها بقيت أقل بنحو 3.2 مليون برميل يوميًا من مستويات فبراير البالغة 19.513 مليون برميل. وبذلك عادت صادرات المنطقة إلى أقل قليلًا من 80% من مستويات ما قبل الحرب وفق هذا المقياس.
المفارقة أن تعافي تدفقات الخام لم يُترجم إلى عودة سوق النفط إلى طبيعتها. فالبرميل يصل إلى المشترين، لكن بتكلفة ومخاطر أعلى، فيما أصبحت المشكلة الأكثر إلحاحًا في السوق مرتبطة بالديزل والمنتجات النفطية المكررة، وليس بالخام وحده. وفي 2 أكتوبر، تراجع خام برنت إلى 99.74 دولار للبرميل، لكن ذلك جاء وسط تحركات طارئة لمواجهة نقص الوقود، بينما بقيت أساسيات سوق المنتجات المكررة شديدة الضيق.
النفط عاد.. لكن الطريق تغيّر
تكشف بيانات Kpler أن حجم الصادرات الخليجية عاد تقريبًا إلى مستويات ما قبل الحرب باستثناء إيران، لكن مسار هذه البراميل تغير بصورة كبيرة. ففي سبتمبر، خرج ما لا يقل عن 16.5 مليون برميل يوميًا من منطقة الخليج باستثناء إيران، وهو مستوى مماثل تقريبًا لمتوسط ما قبل الحرب للدول نفسها. لكن نحو 40% من هذه الكميات غادرت المنطقة من دون عبور مضيق هرمز، مقارنة بنحو 17% فقط قبل الحرب.
اقرأ أيضا: أزمات هرمز وباب المندب تعيد تسعير الشحن البحري
وقبل الحرب، كان نحو 83% من خام المنطقة يعبر المضيق. أما في سبتمبر، فقد عبر نحو 60% منه هرمز، بينما خرج 23% عبر ساحل خليج عُمان، خصوصًا من الفجيرة، و17% عبر البحر الأحمر. وتظهر هذه الأرقام أن الدول المنتجة نجحت في بناء شبكة تصدير بديلة جزئيًا بدل الاعتماد على ممر بحري واحد.
لكن هذا التعافي لم يحدث بسهولة. عندما أُغلق المضيق فعليًا في بداية الحرب، انخفض متوسط صادرات الخام غير الإيراني الخارج من المنطقة خلال عشرة أيام إلى نحو 4.5 مليون برميل يوميًا، أي بانخفاض يقارب 72%. ثم بدأت خطوط الأنابيب والموانئ البديلة وعمليات نقل الخام بين الناقلات في إعادة بناء التدفقات تدريجيًا.
السعودية غيّرت مسارها
كانت السعودية في قلب عملية إعادة توجيه الصادرات. فقد ارتفعت شحنات الخام من ساحل البحر الأحمر من نحو 750 ألف برميل يوميًا قبل الحرب إلى 4.3 مليون برميل يوميًا في يونيو، بعد الاعتماد بصورة أكبر على خط الشرق-الغرب الذي ينقل الخام من المنطقة الشرقية إلى ميناء ينبع.
لكن هذا المسار البديل أثبت أيضًا أنه عرضة للخطر. ففي 11 سبتمبر، تعرض الخط لهجوم أدى إلى توقفه، قبل أن تستأنف السعودية تشغيله في 22 سبتمبر. وبحلول نهاية الشهر، عادت عمليات تحميل الخام والمنتجات في ينبع، لكن التدفقات ظلت دون الطاقة المعتادة للخط. وقالت مصادر لرويترز إن معدل التدفق تراوح في البداية بين 2 و2.65 مليون برميل يوميًا، مع توقع ارتفاعه إلى 3-4 ملايين برميل يوميًا، بينما قد يستغرق الوصول إلى المعدل السابق البالغ نحو 5.5 مليون برميل يوميًا شهرًا آخر.
وهذا يوضح مشكلة أساسية في سوق النفط الحالية: وجود طريق بديل لا يعني بالضرورة امتلاكه الطاقة نفسها أو درجة الأمان نفسها التي كانت متاحة قبل الحرب.
الناقلات جزءًا من الحل في مضيق هرمز
لم تعتمد المنطقة على خطوط الأنابيب وحدها. فقد نشأت منظومة واسعة لنقل النفط بين الناقلات في خليج عُمان، تسمح للخام بالخروج من الخليج على ناقلات صغيرة أو متوسطة ثم الانتقال إلى ناقلات عملاقة تواصل الرحلة إلى الأسواق العالمية.
ووفق Kpler، غيّر أكثر من 70% من الخام الذي عبر مضيق هرمز في أغسطس ناقلاته قبالة الفجيرة أو صحار. وتعمل عشرات الناقلات العملاقة في هذه التجارة المكوكية، فتدخل الخليج لتحميل الخام ثم تعبر المضيق وتنقل الشحنة إلى ناقلة أخرى خارج الممر البحري قبل توجهها إلى المستهلك النهائي.
هذه العملية أبقت النفط متدفقًا، لكنها جعلت سلسلة الإمداد أطول وأكثر تعقيدًا، وبالتالي أكثر تكلفة وحساسية لأي اضطراب جديد.
لماذا بقي النفط مرتفعًا؟
لأن السوق لم تستعد كل الإمدادات التي فقدتها منذ بداية الحرب. فإلى جانب الاضطرابات في الشرق الأوسط، تراجعت إمدادات المنتجات النفطية من روسيا بعدما أدت الهجمات على مصافيها إلى تعطيل جزء من طاقة التكرير، كما مددت موسكو حظر تصدير الديزل حتى نهاية أكتوبر.
اقرا أيضا: هرمز مقابل التسوية.. ماذا تحمل خطة إيران الجديدة لواشنطن؟
وفي الوقت نفسه، تدخل السوق موسم الشتاء، عندما يرتفع الطلب على الديزل ووقود التدفئة، بينما تدخل المصافي موسمًا حساسًا بعد أشهر من الاضطرابات والصيانة والهجمات. أي أن تحسن صادرات الخام من الخليج جاء في وقت ما زالت فيه سوق الوقود نفسها تعاني نقصًا في الإمدادات.
وفوق ذلك، لم تختفِ المخاطر الجيوسياسية. فكل هجوم جديد على ناقلة أو مصفاة أو خط أنابيب يمكن أن يعيد جزءًا من الإمدادات إلى خارج السوق، ولذلك يظل المتعاملون مستعدين لدفع سعر أعلى مقابل البرميل.
لهذا لا تكفي مقارنة صادرات الخليج بما كانت عليه قبل الحرب. السؤال الحقيقي هو: كم من النفط والوقود متاح فعليًا للسوق العالمية، وكم سيحتاجه العالم خلال الأشهر المقبلة؟ وهنا لا تزال المعادلة ضيقة، خصوصًا مع اقتراب الشتاء.
الديزل أصبح نقطة الضعف
الضغط الأكبر في السوق أصبح في المنتجات النفطية المكررة، وعلى رأسها الديزل. فالخام لا يصل مباشرة إلى محطات الوقود أو الشاحنات أو المصانع؛ يجب أولًا تكريره وتحويله إلى منتجات مثل الديزل والبنزين ووقود الطائرات.
وتقول رويترز إن إمدادات المنتجات المكررة أصبحت نقطة الضغط الرئيسية في سوق الطاقة، مع استمرار القيود على قدرات التكرير في الشرق الأوسط وروسيا. كما بقيت المخزونات منخفضة، ما جعل أي تعطل إضافي في المصافي أو الصادرات أكثر تأثيرًا على الأسعار.
وتضاعفت الضغوط مع قرار الصين تعليق صادرات المنتجات النفطية خلال أكتوبر إلى وجهات خارج هونغ كونغ وماكاو، في خطوة تهدف إلى حماية المخزونات المحلية. ووفق رويترز، ألغت شركة بتروتشاينا عددًا من شحنات البنزين ووقود الطائرات التي كانت مقررة خلال الشهر، بينما ارتفعت هوامش تكرير الديزل في آسيا مع تصاعد المخاوف بشأن الإمدادات.
وهنا تظهر المفارقة: قد تعود براميل الخام إلى الأسواق، لكن ذلك لا يكفي إذا كانت المصافي أو صادرات المنتجات المكررة لا تستطيع مواكبة الطلب.
المخزونات تمنح السوق وقتًا
تحاول الدول المستهلكة استخدام المخزونات لتخفيف أثر الأزمة. وفي 2 أكتوبر، ناقشت دول أوروبية مقترحًا فرنسيًا لإطلاق 50 مليون برميل من الديزل، إلى جانب 50 مليون برميل من الخام ضمن تحرك منسق مع وكالة الطاقة الدولية.
وتملك ألمانيا وفرنسا وحدهما جزءًا كبيرًا من مخزونات الديزل الأوروبية؛ إذ تشير بيانات يوروستات التي نقلتها رويترز إلى أن الدولتين تمتلكان معًا نحو 35% من احتياطيات الديزل في الاتحاد الأوروبي، بما يعادل 5.6 مليون طن لدى ألمانيا و8.2 مليون طن لدى فرنسا وفق بيانات مايو 2025.
اقرأ أيضا: النفط والديون يدفعان عوائد السندات الأميركية لذروة 24 عاماً
لكن السحب من المخزونات ليس مصدرًا جديدًا للإمدادات، بل وسيلة لشراء الوقت. وكلما طال اضطراب السوق، أصبحت إعادة بناء الاحتياطيات نفسها تحديًا إضافيًا.
إيران فقدت جزءًا كبيرًا من صادراتها
في المقابل، لم تستعد إيران قدرتها التصديرية السابقة. فالأرقام المتعلقة بالنفط الإيراني تختلف عن بقية المنتجين الخليجيين، لأن القيود الأميركية على حركة الناقلات عطلت جزءًا كبيرًا من صادرات طهران.
وتشير بيانات Kpler إلى أن استبعاد إيران هو العامل الرئيسي وراء الفارق بين عودة صادرات الخليج غير الإيرانية إلى مستويات ما قبل الحرب وبين عودة المنطقة ككل إلى تلك المستويات. وتقدر Kpler متوسط صادرات إيران قبل الحرب بنحو 1.7 مليون برميل يوميًا، وهو ما يفسر جانبًا مهمًا من الفجوة المتبقية.
وبذلك أصبحت معادلة السوق أكثر تعقيدًا: منتجو الخليج الآخرون تمكنوا من إعادة معظم صادراتهم عبر مزيج من هرمز والأنابيب والموانئ البديلة، بينما بقيت صادرات إيران مقيدة.
هل تنتهي أزمة النفط؟
توقع اتجاه الأسعار يتوقف بدرجة كبيرة على ما يحدث في ثلاثة أماكن: مضيق هرمز، البنية التحتية الخليجية، وسوق المنتجات المكررة.
فإذا استمرت حركة الناقلات وتحسنت قدرة خطوط الأنابيب على العمل، فقد تنخفض علاوة المخاطر تدريجيًا، خصوصًا إذا عادت المصافي المتضررة وارتفعت المخزونات. أما إذا تعرضت طرق التصدير أو المصافي لهجمات جديدة، فقد تتجدد الضغوط حتى لو بقي إنتاج الخام نفسه متاحًا.
وتتوقع إدارة معلومات الطاقة الأميركية أن تستمر قيود حركة النفط عبر مضيق هرمز خلال الربع الرابع من 2026، وأن يبقى في المتوسط نحو 5.7 مليون برميل يوميًا من إنتاج الخام في الشرق الأوسط متوقفًا خلال هذا الربع بسبب القيود.
لذلك، فإن عودة صادرات النفط إلى مستويات قريبة من ما قبل الحرب لا تعني عودة السوق إلى وضعها السابق. فقد تغيرت منظومة النقل نفسها، وارتفعت تكلفة إيصال الخام، وتراجع هامش الأمان في المخزونات، بينما أصبحت المنتجات المكررة والديزل تحديدًا نقطة الاختناق الجديدة.
وهذا هو السبب في أن سوق النفط يمكن أن يشهد مزيدًا من البراميل، وفي الوقت نفسه يبقى السعر مرتفعًا: الأزمة لم تعد مجرد أزمة في كمية الخام، بل أصبحت أزمة في الطريق الذي يسلكه، وتكلفة نقله، وقدرة المصافي على تحويله إلى وقود، وحجم المخزونات القادرة على امتصاص صدمة جديدة.
اقرأ أيضا: سوق القهوة ..صناعة بقيمة 268 مليار دولار