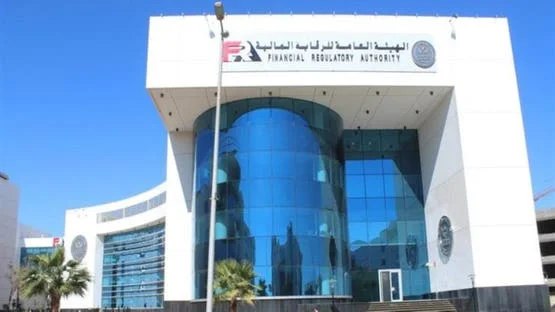
أعلنت الهيئة العامة للرقابة المالية تشديد ضوابط التمويل في مصر، عبر مجموعة من الإجراءات الجديدة التي تستهدف تعزيز التحقق من هوية العملاء، والحد من تسجيل مديونيات أو تمويلات دون علم أصحابها، بما يدعم سلامة سوق التمويل ويحمي حقوق المتعاملين.
وتتضمن الإجراءات إلزام شركات التمويل بالتحقق من هوية العميل ورقم هاتفه المحمول باستخدام رمز الأمان OTP، ومطابقة بيانات الرقم القومي مع السجل المدني حتى في طلبات التمويل الورقية، إلى جانب مسح أي مديونيات يثبت تسجيلها على العملاء دون علمهم من سجلات "I-Score" ، مع منح الشركات مهلة شهرين لتوفيق أوضاعها وتطبيق القواعد الجديدة.
تفاصيل ضوابط التمويل الجديدة في مصر
وقالت حنان رمسيس، خبيرة أسواق المال، إن الإجراءات الجديدة تمثل خطوة مهمة نحو إحكام الرقابة على عمليات الاقتراض، خاصة في ظل التوسع الملحوظ في التمويل الاستهلاكي وغيره من أشكال الاقتراض خلال الفترة الأخيرة.
وأوضحت أن ربط بيانات العملاء بالسجل الائتماني، يتيح للجهات المانحة للتمويل تكوين صورة أكثر دقة عن الوضع المالي للعميل قبل الموافقة على أي قرض جديد، من خلال معرفة حجم التزاماته القائمة، ومدى انتظامه في السداد، وما إذا كان يعاني من حالات تعثر أو تأخر في الأقساط.
وأكدت أن معرفة الجهات التي حصل منها العميل على تمويلات وقيمة القروض القائمة أمر ضروري، لأن حصول الشخص على تمويلات متعددة دون وجود معلومات متكاملة لدى الجهات المانحة قد يؤدي إلى تضخم مديونيته بما يتجاوز قدرته الفعلية على السداد.
وأضافت أن إتاحة المعلومات الائتمانية بين جهات التمويل تساعد على الحد من التوسع غير المحسوب في الاقتراض، وتسمح باكتشاف مؤشرات التعثر في مرحلة مبكرة، موضحة أن تأخر العميل في سداد بعض الأقساط أو إعادة جدولتها وإضافة فوائد عليها قد يمثل إنذارًا يستوجب مراعاته قبل منحه تمويلًا إضافيًا.
اقرأ أيضًا: هل تنهي بصمة الوجه أزمة الخطوط المجهولة في مصر؟
تحذيرات من التوسع في الاقتراض الاستهلاكي
وحذرت رمسيس من مخاطر التوسع في الحصول على قروض مرتفعة التكلفة لأغراض استهلاكية دون أن تتناسب قيمتها مع دخول العملاء وقدراتهم المالية، معتبرة أن ارتفاع مستويات المديونية قد يتحول إلى مشكلة أوسع إذا زادت حالات التعثر.
وأشارت إلى أن تداعيات التعثر لا تتوقف عند المقترض أو شركة التمويل، بل قد تنتقل إلى قطاعات أخرى مترابطة، مستشهدة بأزمة الرهن العقاري العالمية في 2008 التي بدأت من مشكلات في سداد القروض قبل أن تتسع آثارها لتطال النظام المالي والاقتصاد العالمي.
وفي هذا السياق، سلطت رمسيس الضوء على مظاهر الأزمة الراهنة، مشيرة إلى تصاعد حالات التأخر في سداد الأقساط ومحاولات المشترين التنازل عن الوحدات وإعادتها، بالتوازي مع أزمات تأخر التسليم التي تُثقل كاهل القطاع العقاري.
وأكدت رمسيس أن الضوابط الجديدة، وخاصة التحقق من هوية العميل وربط بياناته بـ"I-Score" ، توفر آلية وقائية أكثر فاعلية، وتساعد جهات التمويل على اتخاذ قرارات أكثر دقة، بما يقلل احتمالات التعثر ويحمي العملاء والمؤسسات المالية من تداعيات أزمات المديونية على الاقتصاد.
تعرّف أيضًا إلى: القروض الشخصية في مصر
خلفية القضية.. 839 عقد تمويل بقيمة 321 مليون جنيه
جاءت الضوابط الجديدة للتمويل في أعقاب أزمة أثارت جدلًا واسعًا بعد اكتشاف عدد من أولياء أمور طلاب مدرسة "جلوبال بارادايم" الدولية بالقاهرة الجديدة تسجيل قروض وتسهيلات ائتمانية بأسمائهم دون علمهم أو موافقتهم، وهو ما انعكس سلبًا على مؤشراتهم الائتمانية.
وبحسب تحقيقات النيابة العامة، تعاقد رئيس مجلس إدارة المدرسة مع إحدى شركات التمويل للحصول على تسهيلات ائتمانية تعليمية بأسماء عدد من أولياء الأمور، باستخدام صور بطاقات الرقم القومي الخاصة بهم ومستندات تضمنت توقيعات منسوبة إليهم، وأفاد ممثل الشركة المانحة للتمويل بأن الشركة أبرمت 839 عقدًا بإجمالي 321 مليون جنيه استنادًا إلى البيانات والمستندات المقدمة إليها.
الإجراءات القانونية والتدخل الرئاسي
وبدأت الواقعة رسميًا بعدما تلقى قسم شرطة التجمع الأول في 19 أغسطس بلاغات من 5 أولياء أمور تضرروا من استخدام بياناتهم الشخصية في الحصول على قروض تعليمية، قبل أن يتم ضبط مالك المدرسة واتخاذ الإجراءات القانونية بحقه، ثم أمرت النيابة العامة بحبسه احتياطيًا واستكمال التحقيقات لتحديد جميع المسؤوليات الجنائية.
واتسع نطاق القضية بعد تدخل الرئيس عبد الفتاح السيسي، الذي وجّه بإحالة الواقعة إلى جهات التحقيق المختصة، إلى جانب فحص جميع الوقائع المماثلة وتشديد الرقابة لمنع تكرارها، ما دفع الملف من نطاق واقعة فردية إلى قضية أوسع تتعلق بحماية بيانات العملاء وضوابط التحقق من هوية المقترضين وآليات منح التمويل.
اقرأ أيضًا: الصكوك الضريبية في مصر.. حل أزمة السيولة أم مخاطرة؟