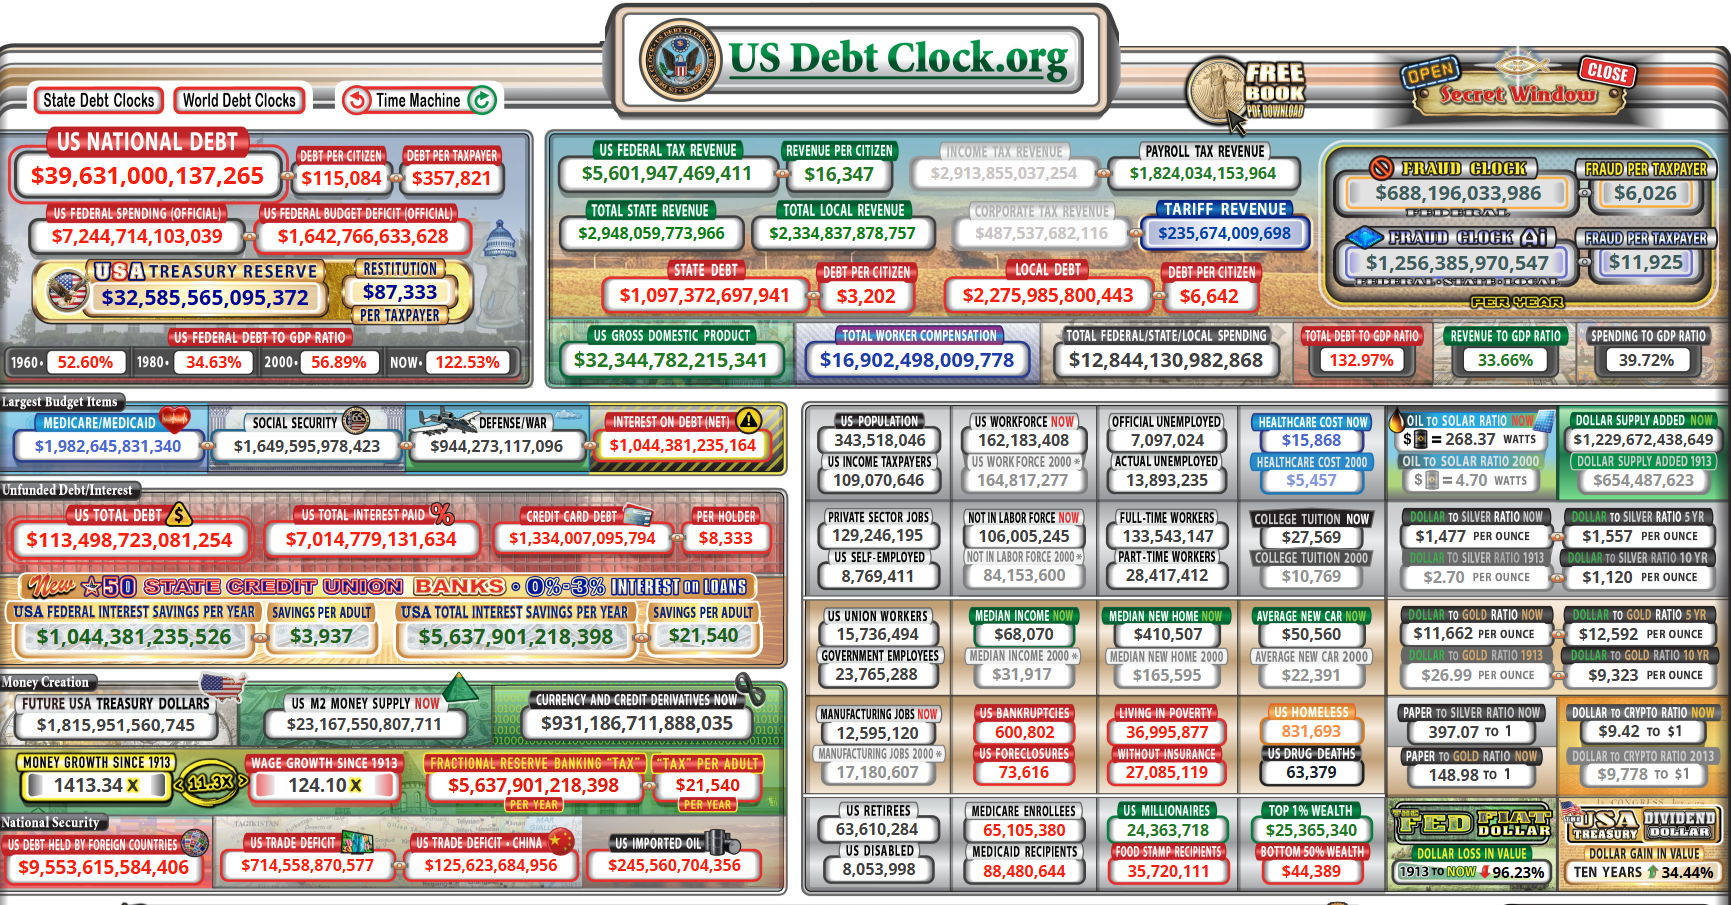
وصلت الديون الأمريكية إلى مستوى تاريخي جديد، بعدما تجاوزت 39.6 تريليون دولار، في قفزة تعكس عقوداً من العجز المالي المتراكم والإنفاق المتزايد والأزمات المتلاحقة التي دفعت أكبر اقتصاد في العالم إلى الاعتماد المتزايد على الاقتراض.
ولم تعد أزمة الدين الأمريكي مرتبطة فقط بفترات الحروب أو الركود الاقتصادي كما كان الحال في الماضي، بل أصبحت جزءاً دائماً من هيكل المالية العامة في الولايات المتحدة، حيث تنفق الحكومة الفدرالية سنوياً أكثر مما تجمعه من إيرادات، فتتم إضافة الفارق إلى رصيد الدين المتراكم.
وبحسب بيانات وزارة الخزانة الأمريكية، ارتفع الدين الفدرالي بوتيرة متسارعة خلال السنوات الأخيرة، إذ يزيد حالياً بنحو تريليوني دولار سنوياً، ما يعني أن الولايات المتحدة تضيف إلى رصيد ديونها مبلغًا يعادل تقريباً حجم اقتصادات كاملة خلال فترة زمنية قصيرة.
لكن المشكلة لم تعد فقط في حجم الديون الأمريكية، بل في تكلفة تمويله؛ فمع ارتفاع أسعار الفائدة خلال السنوات الأخيرة لم تعد الحكومة الأمريكية قادرة على الاقتراض بالكلفة المنخفضة التي اعتادت عليها خلال العقد الماضي، نتيجة لذلك قفزت مدفوعات الفائدة السنوية إلى أكثر من تريليون دولار، وهو مستوى يتجاوز حجم الإنفاق السنوي على ميزانية الدفاع الأمريكية.
هذا التحول جعل الفوائد واحدة من أكبر بنود الإنفاق الفدرالي، وفتح نقاشاً واسعاً حول قدرة الولايات المتحدة على الحفاظ على استقرارها المالي، وما إذا كان تراكم الديون الأمريكية يمكن أن يؤثر مستقبلاً على مكانة الدولار وسوق السندات الأمريكية، وهما من أهم ركائز النظام المالي العالمي.
من الفائض إلى العجز
لم تكن الولايات المتحدة دائماً غارقة في الديون بهذا الشكل؛ ففي نهاية تسعينيات القرن الماضي كانت واشنطن تعيش مرحلة مالية مختلفة تماماً، بعدما سجلت الموازنة الأمريكية فوائض خلال السنوات الأخيرة من عهد الرئيس بيل كلينتون بين عامي 1993 و2001.
في ذلك الوقت، وصل النقاش داخل الأوساط المالية إلى حد التساؤل حول مستقبل سوق السندات الأمريكية في حال استمرت الحكومة في تقليص الدين العام، وما إذا كان انخفاض إصدارات الخزانة قد يؤثر على السيولة في أكبر سوق للسندات في العالم.
لكن هذا المسار تغير سريعاً مع بداية الألفية الجديدة؛ فبعد انفجار فقاعة شركات التكنولوجيا عام 2000، ثم هجمات 11 سبتمبر/أيلول 2001، دخلت الولايات المتحدة مرحلة جديدة اتسمت بارتفاع الإنفاق العسكري وتراجع الإيرادات الحكومية.
وجاءت حروب أفغانستان والعراق لتشكل أحد أهم أسباب ارتفاع الديون الأمريكية، إذ مولت واشنطن جزءاً كبيراً من تكاليف هذه العمليات العسكرية عبر الاقتراض بدلاً من رفع الضرائب. ويشير اقتصاديون إلى أن تكلفة هذه الحروب لم تختف بانتهاء العمليات العسكرية، بل تحولت إلى التزامات مالية ممتدة تحملتها الموازنات الأمريكية اللاحقة.
كما ساهمت التخفيضات الضريبية التي أقرتها إدارة الرئيس جورج بوش الابن في بداية الألفية في تقليص الإيرادات الحكومية، وسط توقعات بأن يؤدي النمو الاقتصادي إلى تعويض الخسائر، إلا أن العجز استمر في الاتساع.
اقرأ أيضا: الرسوم الجمركية الأمريكية.. اختبار المادة 301 بعد 24 يوليو
الديون الأمريكية تتضاعف عبر العقود
يعكس مسار الدين الأمريكي خلال العقود الماضية حجم التحول الذي شهدته المالية العامة في الولايات المتحدة؛ ففي عام 2000 كان الدين الفدرالي يبلغ نحو 5.6 تريليونات دولار، قبل أن يرتفع إلى نحو 13.6 تريليون دولار عام 2010 بعد الأزمة المالية العالمية. وبحلول عام 2020، وصلت الديون الأمريكية إلى نحو 26.9 تريليون دولار، قبل أن يتجاوز حاجز 39 تريليون دولار لاحقاً.
وبحسب بيانات وزارة الخزانة الأمريكية، ارتفع الدين الفدرالي من نحو 321 مليار دولار في الربع الأول من عام 1966 إلى ما يقارب 39.6 تريليون دولار في عام 2026، أي زيادة بأكثر من 120 ضعفاً خلال ستة عقود.
هذا الارتفاع لا يعكس أزمة واحدة، بل سلسلة طويلة من القرارات الاقتصادية والسياسية التي تراكم أثرها عبر الزمن.
ويرى اقتصاديون أن الولايات المتحدة دخلت منذ بداية القرن الحالي مرحلة أصبح فيها الاقتراض أداة دائمة لتمويل الإنفاق، وليس مجرد حل مؤقت لمواجهة الأزمات؛ فكل عجز سنوي جديد يضاف إلى الدين القائم، وكل ارتفاع في أسعار الفائدة يزيد تكلفة خدمة هذا الدين، ما يخلق دائرة مالية تجعل الاقتراض نفسه عاملاً إضافياً في زيادة العجز.
الأزمة المالية العالمية عمّقت الديون
جاءت الأزمة المالية العالمية عام 2008 لتشكل نقطة تحول أخرى في مسار الديون الأمريكية؛ فبعد انهيار المؤسسات المالية الكبرى وتجمّد الأسواق تدخلت الحكومة الأمريكية لإنقاذ القطاع المالي ودعم الاقتصاد عبر برامج إنفاق ضخمة، أبرزها برنامج إنقاذ الأصول المتعثرة (TARP)، إضافة إلى حزم التحفيز الاقتصادي.
ورغم أن هذه الإجراءات ساعدت على منع انهيار اقتصادي أوسع، فإنها أضافت مئات المليارات من الدولارات إلى الالتزامات الحكومية.
ويقول محللون إن طبيعة الاقتصاد الأمريكي جعلت الحكومة تلجأ إلى الاقتراض خلال كل أزمة كبيرة، سواء كانت أزمة مالية أو صحية أو جيوسياسية، بينما لم تُتخذ إجراءات كافية لمعالجة الفجوة المستمرة بين الإيرادات والمصروفات.
ثم جاءت جائحة كورونا عام 2020 لتدفع الديون الأمريكية إلى قفزة تاريخية جديدة؛ فمع توقف قطاعات واسعة من الاقتصاد أقرت الولايات المتحدة حزم دعم ضخمة شملت مساعدات مباشرة للأسر، وتوسيع إعانات البطالة، ودعم الشركات، في وقت تراجعت فيه الإيرادات الضريبية بسبب تباطؤ النشاط الاقتصادي. وبحسب البيانات، ارتفعت الديون الأمريكية بنحو 13 إلى 14 تريليون دولار منذ بداية الجائحة، أي زيادة تقارب 45% خلال أقل من ست سنوات.
كما بلغت نسبة الدين إلى الناتج المحلي الإجمالي ذروتها عند نحو 126% عام 2020، وهي مستويات لم تشهدها الولايات المتحدة منذ أعقاب الحرب العالمية الثانية.
اقرأ أيضا: كيف يؤثر إلغاء رسوم ترامب الجمركية على مستقبل التجارة الدولية؟
التخفيضات الضريبية والإنفاق المتزايد
إلى جانب الحروب والأزمات، يرى العديد من الاقتصاديين أن المشكلة الأساسية تكمن في استمرار الفجوة بين حجم الإنفاق الحكومي والإيرادات؛ حيث شهدت الولايات المتحدة ثلاث موجات رئيسة من التخفيضات الضريبية خلال العقود الماضية:
تخفيضات عهد الرئيس رونالد ريغان في الثمانينيات.
تخفيضات عهد الرئيس جورج بوش الابن في بداية الألفية.
قانون التخفيضات الضريبية الذي أقرته إدارة الرئيس دونالد ترامب عام 2017.
وكانت الفكرة الأساسية وراء هذه السياسات أن تخفيض الضرائب سيحفز الاستثمار والنمو الاقتصادي، ما يؤدي لاحقاً إلى زيادة الإيرادات الحكومية، لكن النتائج العملية أظهرت أن نمو الإيرادات لم يكن كافياً لتعويض انخفاض الضرائب، خصوصاً مع استمرار ارتفاع الإنفاق الفدرالي.
ويشير اقتصاديون إلى أن المشكلة لا تتمثل فقط في حجم الدين، بل في سرعة نموه مقارنة بسرعة نمو الاقتصاد، لأن استمرار ارتفاع الديون الأمريكية بوتيرة تفوق الناتج المحلي يجعل عبء خدمته أكثر صعوبة مستقبلاً.
شيخوخة السكان تضغط على الديون الأمريكية
لا ترتبط أزمة الديون الأمريكية فقط بالحروب والأزمات الاقتصادية، فهناك عامل طويل الأجل يتمثل في التحولات الديمغرافية داخل الولايات المتحدة؛ فمع تقاعد جيل طفرة المواليد الذين ولدوا بين عامي 1946 و1964، ترتفع تكلفة برامج الرعاية الصحية والتقاعد، وعلى رأسها الضمان الاجتماعي وبرنامج "ميديكير".
هذه البرامج تختلف عن الإنفاق المرتبط بالأزمات، لأنها لا تتوقف بانتهاء حدث معين، بل ترتفع تدريجياً مع تقدم السكان في العمر وزيادة تكاليف الخدمات الصحية.
ويتوقع مكتب الميزانية في الكونغرس الأمريكي (CBO) أن تستمر الديون الأمريكية المحتفظ بها لدى الجمهور في الارتفاع خلال العقود المقبلة، ليصل إلى مستويات قياسية مقارنة بحجم الاقتصاد.
ووفق تقديرات المكتب، قد يرتفع الدين كنسبة من الناتج المحلي الإجمالي إلى حوالي 156% بحلول عام 2055، نتيجة ارتفاع تكاليف الفوائد وتزايد الإنفاق المرتبط بالبرامج الاجتماعية.
الدين يولد ديناً جديداً
لم تعد أزمة الدين الأمريكي مرتبطة فقط بحجم الاقتراض، بل أصبحت تكلفة هذا الاقتراض نفسها عاملاً يساهم في تضخم الدين؛ فكلما ارتفعت أسعار الفائدة زادت كلفة خدمة الديون القائمة، ما يدفع الحكومة إلى تخصيص جزء أكبر من ميزانيتها لسداد الفوائد بدلاً من توجيه الأموال إلى الاستثمار أو الخدمات العامة.
وخلال العقد الماضي، استفادت الولايات المتحدة من بيئة فائدة منخفضة تاريخياً، حيث كانت قادرة على إصدار ديون جديدة بتكلفة محدودة.
لكن هذا الوضع تغير بعد موجة التضخم التي أعقبت جائحة كورونا، عندما رفع الاحتياطي الفدرالي أسعار الفائدة إلى أعلى مستوياتها منذ عقود لكبح ارتفاع الأسعار، فأدى ذلك إلى ارتفاع متوسط تكلفة الاقتراض الحكومي؛ حيث ارتفع متوسط سعر الفائدة على الدين القابل للتداول إلى نحو 3.36% بنهاية عام 2025، مقارنة مع نحو 1.55% قبل خمس سنوات.
ورغم أن الولايات المتحدة لا تدفع فائدة على كامل الدين دفعة واحدة، لأن آجال استحقاق السندات موزعة عبر سنوات، إلا أن إعادة تمويل الديون القديمة أصبحت تتم بأسعار أعلى، ما يؤدي تدريجياً إلى زيادة العبء المالي.
وتشير بيانات وزارة الخزانة الأمريكية إلى أن مدفوعات الفائدة على الديون الأمريكية تجاوزت تريليون دولار سنوياً، فيما تجاوزت في الربع الأول من عام 2026 نحو 1.2 تريليون دولار على أساس سنوي، ما يضع الفوائد ضمن أكبر بنود الإنفاق الحكومي الأمريكي، إذ أصبحت تتجاوز ما تنفقه الولايات المتحدة سنوياً على وزارة الدفاع، وهو تطور يعكس حجم التحول في هيكل الموازنة الفدرالية.
كما يتوقع مكتب الميزانية في الكونغرس أن تستحوذ الفوائد الصافية على نحو 13.85% من إجمالي الإنفاق الفدرالي في السنة المالية 2026، قبل أن ترتفع تدريجياً في السنوات اللاحقة.
وبذلك لم يعد السؤال فقط: كم يبلغ حجم الديون الأمريكية؟ بل أصبح أيضاً: كم ستكلف المحافظة على هذه الديون؟
اقرأ أيضا: هل يطلق تقييد السحب من كينج ستريت جرس إنذار في الأسواق؟
هل تقترب أمريكا من أزمة ديون؟
رغم ارتفاع الديون الأمريكية إلى مستويات تاريخية، لا يوجد اتفاق بين الاقتصاديين حول نقطة محددة يتحول عندها الدين الأمريكي إلى أزمة تمويل حقيقية؛ فالولايات المتحدة تتمتع بوضع استثنائي مقارنة بمعظم الاقتصادات الأخرى، لأن ديونها مقومة بالدولار، والعملة الأمريكية هي الأكثر استخداماً في التجارة العالمية والاحتياطيات النقدية، لكن استمرار المسار الحالي يرفع المخاطر تدريجياً.
ويقدر نموذج Penn Wharton Budget Model أن مستويات الدين تصبح أكثر خطورة عندما تتجاوز نحو 210% من الناتج المحلي الإجمالي، لأن الحكومة قد تواجه عندها صعوبة في تمويل فوائد الدين دون اللجوء إلى إجراءات مؤلمة مثل رفع الضرائب أو خفض الإنفاق أو السماح بتضخم أعلى لتقليل القيمة الحقيقية للديون.
وفي نهاية عام 2025، تجاوزت نسبة الدين الأمريكي إلى الناتج المحلي الإجمالي 121%، وهي مستويات قريبة من أعلى المستويات التاريخية التي سجلتها الولايات المتحدة بعد الحرب العالمية الثانية.
الفارق بين الماضي والحاضر هو أن الولايات المتحدة بعد الحرب العالمية الثانية استفادت من نمو اقتصادي قوي، وتوسع صناعي هائل، وزيادة في الإنتاجية، ما ساعدها على خفض نسبة الدين إلى الناتج تدريجياً، أما اليوم فتواجه واشنطن تحديات مختلفة؛ من بينها تباطؤ النمو السكاني، وارتفاع تكاليف الرعاية الصحية، واستمرار الإنفاق الحكومي المرتفع.
تحذيرات جيمي ديمون من الديون
حذر جيمي ديمون، الرئيس التنفيذي لبنك JPMorgan Chase، من استهانة الأسواق المالية بالمخاطر الناجمة عن تصاعد العجز والدين الأمريكي والتوترات الجيوسياسية، مؤكداً أنها قد تضغط مستقبلاً على أسعار الفائدة وسوق السندات.
وأوضح ديمون عدم جاذبية سندات الخزانة طويلة الأجل حالياً، متوقعاً بقاء عوائد سندات الأجل 10 سنوات بين 4% و4.5% رغم تراجع التضخم، إذ قد يطالب المستثمرون بعوائد أعلى لتمويل الدين.
وتكمن خطورة هذه التحذيرات في كون السندات الأمريكية الأصل المرجعي للنظام المالي العالمي، حيث إن أي ارتفاع في عوائدها سيؤدي لزيادة تكلفة الاقتراض على الحكومات والشركات والأسر، مسبباً ضغوطاً إضافية على الاقتصاد العالمي.
اقرأ التقرير الكامل حول تحذير جيمي ديمون من أنّ الأسهم والسندات الأمريكية في منطقة الخطر
إيلون ماسك يراهن على الذكاء الاصطناعي لمواجهة الديون
في مقابل المخاوف المتزايدة بشأن الدين، يقدم إيلون ماسك رؤية مختلفة تقوم على أن التكنولوجيا قد تكون المخرج من الأزمة المالية الأمريكية.
وحذر ماسك في مقابلات وتصريحات خلال عامي 2025 و2026 من أن الولايات المتحدة قد تواجه أزمة مالية حادة إذا استمر المسار الحالي للدين، لكنه يرى أن الذكاء الاصطناعي والروبوتات يمكن أن يغيرا المعادلة الاقتصادية. وقال:
الذكاء الاصطناعي والروبوتات هما تقريباً الشيء الوحيد القادر على حل أزمة الدين الأمريكي.
واعتبر ماسك أن زيادة الإنتاجية الناتجة عن الأتمتة يمكن أن ترفع حجم الاقتصاد بسرعة أكبر من نمو الدين. وتقوم فكرته على أن انتشار الروبوتات والأنظمة الذكية قد يؤدي إلى قفزة ضخمة في الإنتاج، وخفض تكلفة السلع والخدمات، وزيادة الناتج المحلي الإجمالي، وبالتالي تقليل نسبة الدين إلى حجم الاقتصاد.
بمعنى آخر، لا يعتمد الحل الذي يقترحه ماسك على خفض الإنفاق أو زيادة الضرائب، بل على تحقيق نمو اقتصادي استثنائي يجعل عبء الدين أقل ثقلاً.
لكن هذه الرؤية تواجه تساؤلات من اقتصاديين حول سرعة تحقق هذه التحولات، ومدى قدرة الذكاء الاصطناعي على تعويض التحديات المالية خلال فترة قصيرة؛ فحتى لو أحدثت التكنولوجيا طفرة إنتاجية كبيرة، فإن تأثيرها على المالية العامة يحتاج إلى سنوات، بينما تستمر تكلفة الدين في الارتفاع حالياً.
اقرأ أيضًا: تداول سهم SPCX.. رهان الفضاء يقود ماسك لعرش التريليونير
الديون خطر يهدد الدولار والسندات
رغم استمرار قوة الدولار، فإن ارتفاع الدين الأمريكي يثير تساؤلات حول مستقبل العملة التي تشكل أساس النظام المالي العالمي. وتشير بيانات صندوق النقد الدولي إلى أن الدولار لا يزال يمثل نحو 56.9% من احتياطيات النقد الأجنبي العالمية في عام 2025، لكنه تراجع مقارنة بمستوياته التاريخية السابقة.
كما تتزايد محاولات بعض الدول لتنويع احتياطاتها عبر زيادة حيازاتها من الذهب أو العملات الأخرى، وهو اتجاه قد يؤدي على المدى الطويل إلى تقليص الاعتماد على الدولار. لكن فقدان الدولار لمكانته العالمية لا يزال سيناريو بعيداً، بسبب قوة السوق المالية الأمريكية وعمق سوق سندات الخزانة، فسوق الخزانة الأمريكية تضم أكثر من 30 تريليون دولار من الأوراق المالية القائمة، وتتميز بسيولة لا توفرها أي سوق أخرى حول العالم.
ويرى اقتصاديون أن قوة الدولار لا تعتمد فقط على الوضع المالي للحكومة الأمريكية، بل على مجموعة عوامل تشمل حجم الاقتصاد، وقوة المؤسسات، وسيادة القانون، وغياب بديل عالمي قادر على منافسته؛ فاليورو يواجه تحديات مرتبطة بعدم وجود اتحاد مالي كامل بين دول منطقة اليورو، بينما لا يزال اليوان الصيني مقيداً بقيود على حركة رؤوس الأموال.
لكن استمرار ارتفاع الدين قد يؤدي إلى تآكل تدريجي في هذه الأفضلية التاريخية، خصوصاً إذا فقد المستثمرون الثقة بقدرة واشنطن على ضبط عجزها المالي.
اقرأ أيضا: بيانات التضخم الأمريكية تطمئن الأسواق.. والنفط يهدد الذهب
مستقبل الديون الأمريكية بين النمو والإصلاح
تقف الولايات المتحدة اليوم أمام معادلة معقدة: اقتصاد لا يزال الأقوى عالمياً، ودولار يحتفظ بمكانته الدولية، لكن في المقابل دين عام يتوسع بسرعة وتكلفة فوائد ترتفع عاماً بعد آخر.
التجربة الأمريكية السابقة تظهر أن واشنطن استطاعت في مراحل مختلفة تجاوز أزمات ديون كبيرة بفضل النمو الاقتصادي القوي، لكن الظروف الحالية تختلف بسبب ارتفاع الإنفاق الإلزامي، وشيخوخة السكان، وارتفاع أسعار الفائدة.
الحل لا يبدو سهلاً، إذ يتطلب مزيجاً من السياسات التي تشمل تحسين الإيرادات، وضبط نمو الإنفاق، وتعزيز الإنتاجية، والحفاظ على ثقة المستثمرين في السندات الأمريكية.
وفي الوقت الذي يرى فيه إيلون ماسك أن الثورة التكنولوجية قد توفر مخرجاً عبر زيادة الإنتاجية، يحذر جيمي ديمون من أن الأسواق قد لا تكون مستعدة بالكامل للمخاطر القادمة.
وبين التفاؤل بقدرة التكنولوجيا على تغيير قواعد اللعبة، والقلق من استمرار تراكم الديون، تبقى الحقيقة الأساسية أن الولايات المتحدة تواجه أحد أكبر التحديات المالية في تاريخها الحديث؛ فالدين البالغ 39.6 تريليون دولار اختبار طويل الأمد لقدرة أكبر اقتصاد في العالم على الحفاظ على توازنه المالي، وحماية مكانة الدولار، والإبقاء على الثقة التي يقوم عليها النظام الاقتصادي العالمي.