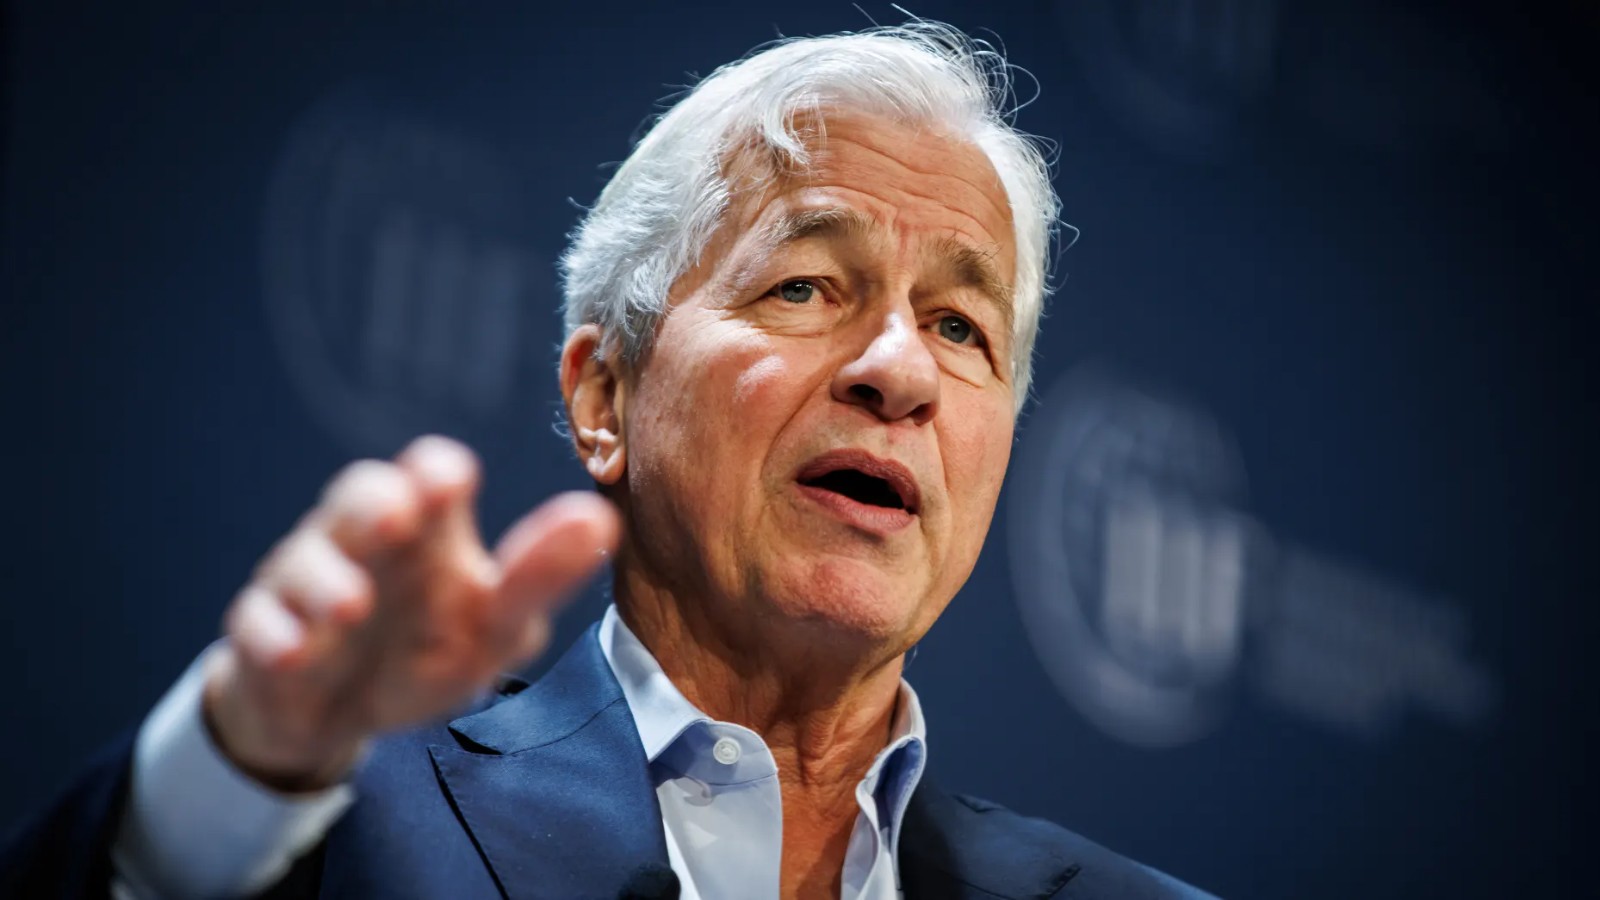
في وقت تواصل فيه الأسهم الأمريكية الارتفاع وتبدو الأسواق أكثر تقبلاً للأخبار السلبية أطلق جيمي ديمون، الرئيس التنفيذي لبنك "جيه بي مورغان تشيس"، تحذيراً واضحاً قال فيه إنه لا يرغب حالياً في شراء السوق الأمريكية لا عبر الأسهم ولا عبر سندات الخزانة طويلة الأجل.
وجاء موقف جيمي ديمون في مقابلة مع ويلفريد فروست ضمن برنامج "ذا ماستر إنفستور بودكاست"، قال خلالها إن قائمة المخاطر التي تواجه الاقتصاد العالمي باتت أكبر مما يبدو في أسعار الأصول.
ولا يقدم ديمون توصية مباشرة للمستثمرين ببيع ما يملكونه، لكنه يعبر عن رؤية شخصية متحفظة تجاه مستويات الأسعار الحالية؛ فهذا الرجل الذي يدير أكبر بنك أمريكي يرى أن الأسواق تتصرف كما لو أن الحروب واتساع عجز الموازنات العامة لحكومات العالم، والتوتر بين واشنطن وبكين عوامل يمكن تجاوزها بسهولة.
سوق يتعامل مع المخاطر بهدوء
خلال الأشهر الماضية، بدت الأسواق الأمريكية أكثر قدرة على استيعاب الصدمات مما توقعه كثيرون؛ حيث ارتفع مؤشر "إس آند بي 500" بنحو 10% منذ بداية العام، رغم الحروب والرسوم الجمركية والتقلبات في أسعار الطاقة.
وساعد استمرار إنفاق المستهلكين وتراجع التضخم على دعم هذه المكاسب، كما جذبت شركات التكنولوجيا المرتبطة بالذكاء الاصطناعي سيولة كبيرة من المستثمرين.
وظهرت هذه الثقة أيضاً في نتائج البنوك الأمريكية، التي سجلت إيرادات قوية من التداول والخدمات المصرفية الاستثمارية.
لكن جيمي ديمون يرى أن هذا الهدوء قد لا يكون دليلاً على اختفاء المخاطر؛ فهناك الحرب في أوكرانيا، والصراع في الشرق الأوسط، والتوتر المتصاعد بين الولايات المتحدة والصين إلى جانب ارتفاع الإنفاق العسكري واتساع عجز الموازنات الحكومية.
وقال إن جزءاً من هذه العوامل ربما يكون قد انعكس بالفعل في الأسعار، لكن الأسواق لا تستطيع تسعير الأحداث قبل وقوعها. وهنا تكمن الفكرة التي يكررها وهي أن الخطر لا يظهر دائماً تدريجياً، وقد يأتي على شكل صدمة تغير اتجاه السوق في وقت قصير.
العجز الأمريكي يقلق المستثمرين من السندات
يضع ديمون عجز الموازنة الأمريكية في صدارة المخاطر المالية التي يراقبها؛ فاستمرار الحكومة في الاقتراض لتمويل إنفاقها يعني أن وزارة الخزانة ستحتاج إلى بيع مزيد من السندات، في وقت قد يطالب فيه المستثمرون بعائد أعلى مقابل الاحتفاظ بالدين الأمريكي.
ولهذا، قال إنه لا يرغب شخصياً في شراء سندات الخزانة طويلة الأجل؛ فارتفاع العائد المطلوب من المستثمرين يعني انخفاض سعر السند القائم، لأن أسعار السندات وعوائدها تتحرك في اتجاهين متعاكسين.
ويرى ديمون أن عائد السندات الأمريكية لأجل عشر سنوات يجب أن يتراوح بين 4 و4.5%، حتى إذا عاد التضخم إلى مستهدف الاحتياطي الفيدرالي البالغ 2%.
ومن وجهة نظره، لا توفر السندات طويلة الأجل مساحة كبيرة لتحقيق مكاسب سعرية عند مستوياتها الراهنة، بينما تبقى عرضة للضغط إذا ارتفعت العوائد.
وحذر من أن السوق قد تصل في مرحلة ما إلى ما يشبه المواجهة مع ما يعرف بـ"حرّاس سوق السندات". أي المستثمرين الذين يرفضون تمويل الحكومات بعوائد منخفضة عندما يرون أن العجز والدين يتجهان إلى مستويات مقلقة.
اقرأ أيضًا: حرب إيران ترفع كلفة المعيشة على الأسر الأمريكية
الأسهم ليست رهان جيمي ديمون الحالي
تحفظ ديمون لا يقتصر على السندات، فعندما سُئل عما إذا كان سيشتري الأسهم الأمريكية عند المستويات الحالية، قال إنه قد يشتري سهماً بعينه إذا رأى فيه فرصة استثمارية قوية، لكنه لا يريد شراء السوق الأوسع أو صناديق المؤشرات.
هذا الفارق مهم؛ فديمون لا يقول إن كل الأسهم مبالغ في تقييمها، وإنما يشكك في جدوى شراء المؤشرات الأمريكية على نطاق واسع بعد موجة صعود قوية، وفي ظل استمرار المخاطر الاقتصادية والسياسية.
وتأتي هذه الرؤية في وقت تبدو فيه شهية المستثمرين مرتفعة خاصة تجاه شركات التكنولوجيا. لكن ديمون يرى أن تكرار الأخبار الإيجابية قد يدفع السوق إلى تجاهل عوامل لا تظهر آثارها فوراً مثل ارتفاع كلفة الاقتراض أو اتساع الدين الحكومي أو تباطؤ الاقتصاد العالمي.
اقرأ أيضًا: أبرز مؤشرات الأسهم الأمريكية وكيفية التداول في البورصات
الذكاء الاصطناعي فرصة لا تخلو من الخسائر
لم يتبنَّ ديمون موقفاً سلبياً من الذكاء الاصطناعي نفسه، لكنه حذر من افتراض أن كل الاستثمارات المرتبطة به ستنجح بالسرعة التي يتوقعها المستثمرون.
وقارن موجة الإنفاق الحالية بالمراحل الأولى للإنترنت، فالإنترنت غيّر الاقتصاد بالفعل، لكنه لم يحفظ مكانة كل الشركات التي قادت البداية، فشركات مثل "ياهو" و"نتسكيب" كانت من أبرز الأسماء في بدايات عصر الإنترنت قبل أن تتراجع لاحقاً لصالح شركات أخرى مثل "غوغل" و"فيسبوك".
ورسالة ديمون هنا، أن الذكاء الاصطناعي قد يخلق قيمة اقتصادية ضخمة على المدى الطويل، لكن توزيع هذه القيمة بين الشركات ليس مضموناً، فبعض الشركات ستستفيد وأخرى قد تنفق مبالغ كبيرة من دون أن تحقق العائد الذي تتوقعه السوق.
وبين تحذيره من السندات والأسهم، لا يعلن ديمون توقعاً بانهيار وشيك، لكنه يلفت الأنظار إلى أن التفاؤل الحالي لا يترك هامشاً واسعاً للخطأ، وأن المستثمرين يتعاملون مع المخاطر بثقة أكبر مما يراه مناسباً.