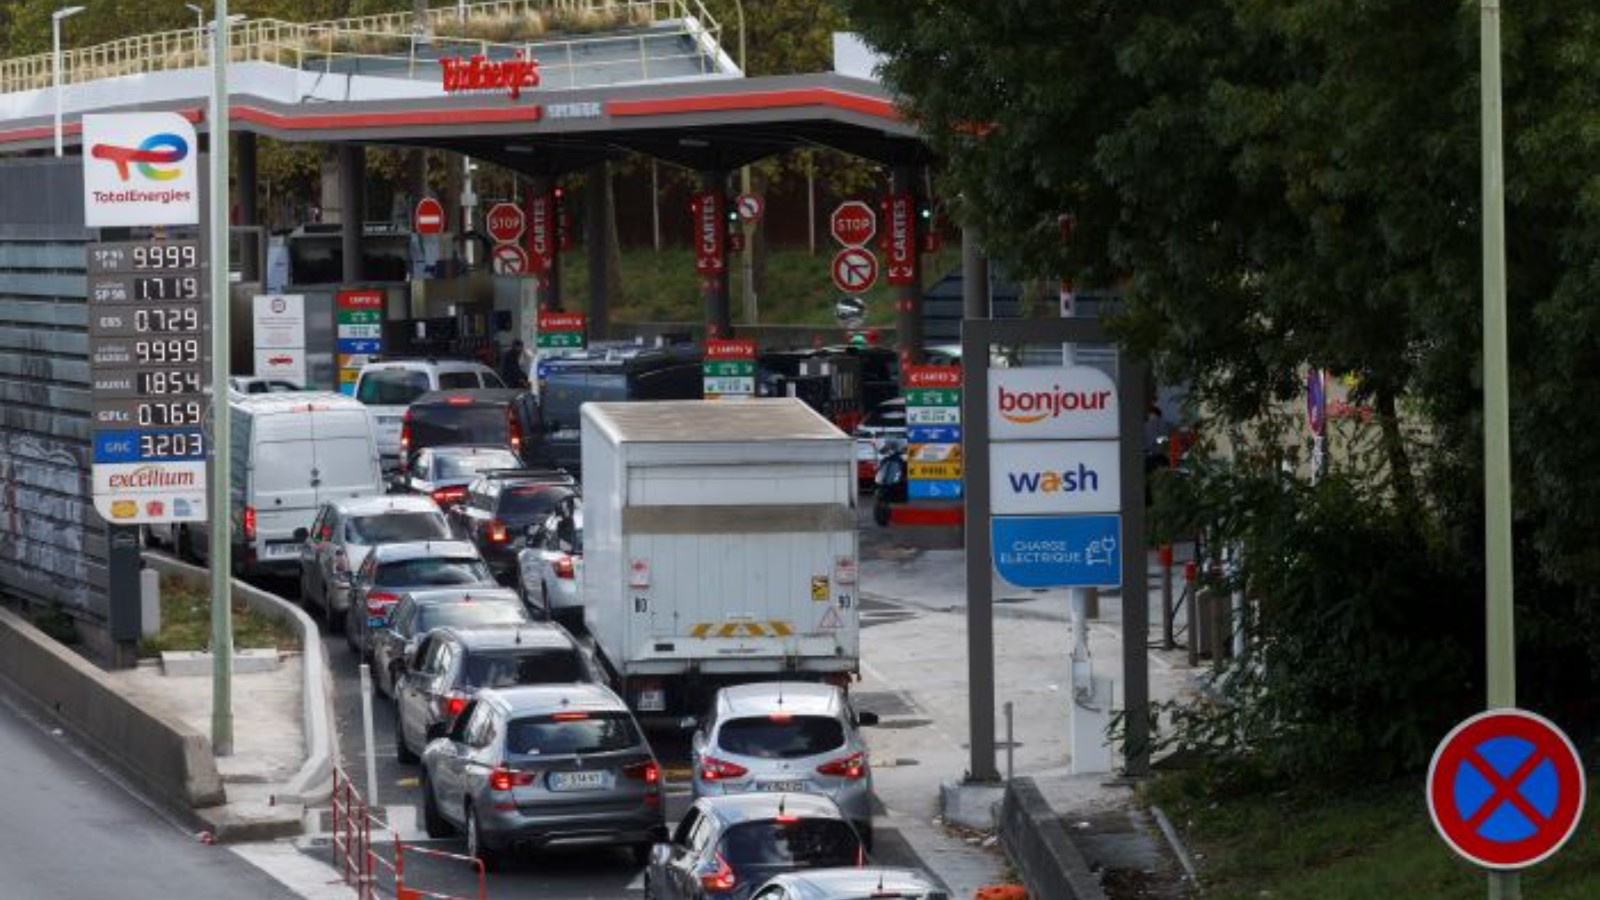
لم تعد أزمة الوقود العالمية مجرد ارتفاع مؤقت في أسعار البنزين، بل تحولت إلى عبء اقتصادي يمتد من سائقي السيارات وشركات النقل إلى التضخم وأسعار الفائدة والأسواق المالية. ففي الولايات المتحدة، سجل متوسط سعر الديزل على الطرق السريعة مستوى قياسيًا بلغ 6.529 دولار للغالون في الأسبوع المنتهي في 21 سبتمبر، وفق إدارة معلومات الطاقة الأميركية، بزيادة تقارب 77% عن مستواه قبل عام.
وفي أوروبا، دفعت اضطرابات إمدادات النفط والمنتجات المكررة تكلفة وقود الطرق إلى مستويات غير مسبوقة. ووفق منظمة النقل والبيئة، بلغت الكلفة الإضافية على اقتصاد الاتحاد الأوروبي نحو 53 مليار يورو خلال الأسابيع الـ28 الممتدة حتى 6 سبتمبر، مقارنة بالفترة نفسها من العام السابق. واستحوذ الديزل على نحو 40 مليار يورو من هذه الفاتورة.
الديزل يقود أزمة الوقود
المشكلة لا ترتبط بسعر النفط الخام وحده. فالديزل أصبح أكثر تكلفة بسبب نقص المعروض من المنتجات المكررة، وهو ما جعل أثر الأزمة يصل بسرعة إلى قطاعات النقل وسلاسل الإمداد.
اقرأ أيضا: أزمة هرمز.. كيف دفعت الدول للبحث عن بدائل لاستيراد الوقود؟
وتشير منظمة النقل والبيئة إلى أن ارتفاع أسعار وقود الطرق أضاف في المتوسط 270 مليون يورو يوميًا إلى تكاليف النقل في الاتحاد الأوروبي، منها 203 ملايين يورو يوميًا للديزل و67 مليونًا للبنزين. وتستند هذه الحسابات إلى مقارنة تكاليف فترة الحرب بالفترة المماثلة من العام الماضي.
وتكشف هذه الأرقام عن سبب حساسية أوروبا بشكل خاص تجاه صدمة الديزل. فالديزل وزيت الغاز يمثلان نحو 43% من منتجات النفط المستخدمة في الاتحاد الأوروبي من حيث الحجم، بينما استحوذ النقل البري على 77% من استهلاك الديزل وزيت الغاز في عام 2024. كما أن نحو 38% من سيارات الركاب على الطرق الأوروبية تعمل بالديزل.
ولهذا لا تتوقف فاتورة ارتفاع الأسعار عند محطات الوقود. فعندما ترتفع تكلفة تشغيل الشاحنات، تنتقل الزيادة تدريجيًا إلى تكلفة نقل الغذاء والسلع والمواد الخام، ما يخلق ضغطًا إضافيًا على الأسعار النهائية التي يدفعها المستهلك.
فاتورة الأسر الأميركية
في الولايات المتحدة، أصبح تأثير الأزمة واضحًا أيضًا على ميزانيات الأسر. وقال كبير الاقتصاديين في "موديز أناليتكس"، مارك زاندي، إن حرب إيران أضافت نحو 115 مليار دولار إلى تكاليف الطاقة التي تتحملها الأسر الأميركية، بما يعادل نحو 860 دولارًا لكل أسرة.
اقرأ أيضا: أزمة وقود الطائرات تضرب شركات الطيران حول العالم
ويشمل تقدير زاندي البنزين والديزل ووقود الطائرات، وليس الديزل وحده. وقال في مقابلة مع "فوكس بيزنس" إن ارتفاع تكاليف الطاقة يمثل الأثر الاقتصادي المباشر الأبرز للحرب على المستهلك الأميركي، مشيرًا إلى أن الأسر منخفضة ومتوسطة الدخل تتحمل عبئًا أكبر من هذه الزيادة.
وفي الوقت نفسه، تجاوز متوسط سعر الديزل الأميركي في 21 سبتمبر مستوى 6.50 دولار للغالون للمرة الأولى على الاطلاق بحسب إدارة معلومات الطاقة. وكان السعر قبل عام يبلغ نحو 3.75 دولار للغالون، ما يوضح حجم الصدمة التي تعرض لها قطاع النقل خلال فترة قصيرة.
ولا يعني ذلك أن كامل الزيادة في فاتورة الأسر الأميركية ناجم عن مضيق هرمز وحده؛ فالاضطرابات التي أصابت المصافي الروسية، بما في ذلك الهجمات على منشآت التكرير، ساهمت أيضًا في تقليص المعروض العالمي من الديزل. وأشارت "إس آند بي غلوبال" إلى أن الهجمات على مصافي روسية، إلى جانب اضطرابات الإمدادات، كانت من العوامل التي دفعت أسعار الديزل الأميركية إلى مستويات قياسية.
لماذا أصبح الديزل نادرًا؟
الجانب الأكثر أهمية في الأزمة هو أن العالم يواجه مشكلة في التكرير بقدر ما يواجه مشكلة في النفط الخام.
فوفق منظمة النقل والبيئة، تراجعت صادرات الديزل وزيت الغاز من الشرق الأوسط وروسيا مجتمعة بنحو 75% في أغسطس مقارنة بالعام السابق. وفي أوائل سبتمبر تجاوز الفارق بين سعر النفط الخام وسعر الديزل في سوق الجملة 100 دولار للبرميل، مقابل نطاق اعتيادي يتراوح بين 10 و30 دولارًا. وتشير المنظمة إلى أن ذلك يعكس نقصًا في المنتجات المكررة، وليس مجرد ارتفاع في سعر الخام.
اقرأ أيضا: تركيا تعتقل رئيس "تيرا".. أزمة سيولة تعصف بصناديق الاستثمار
وتزداد حساسية السوق مع اقتراب فصل الشتاء، عندما يرتفع الطلب على وقود التدفئة، بينما تدخل بعض المصافي في أعمال الصيانة الموسمية. لذلك يمكن أن تبقى أسعار المنتجات المكررة مرتفعة حتى في حال تراجع سعر النفط الخام جزئيًا.
أزمة الوقود تضغط على الفائدة
تحول أزمة الطاقة أيضًا إلى مشكلة بالنسبة للبنوك المركزية. فالنفط والوقود يدخلان مباشرة في تكلفة النقل والإنتاج، ويؤثران بصورة غير مباشرة في أسعار مجموعة واسعة من السلع والخدمات.
وهذا أحد العوامل التي دفعت مجلس الاحتياطي الفيدرالي الأميركي إلى رفع سعر الفائدة في 16 سبتمبر بمقدار 25 نقطة أساس إلى نطاق 3.75% و4%، في أول زيادة منذ عام 2023. وأشار رئيس المجلس كيفن وارش إلى استمرار ضغوط التضخم، فيما أظهرت توقعات أعضاء اللجنة إمكانية حدوث زيادة أخرى قبل نهاية 2026.
لكن الأسواق ذهبت أبعد من ذلك في الأيام التالية. فبحسب بيانات عقود الفائدة في 23 سبتمبر، ارتفعت احتمالية أن يرفع الاحتياطي الفيدرالي الفائدة في اجتماع أكتوبر إلى 73.5%، مقارنة بـ26.5% لاحتمال إبقاء النطاق عند 3.75% إلى 4%. وهذه النسبة تعكس تسعير الأسواق وليست قرارًا صادرًا عن الاحتياطي الفيدرالي.
الأسواق تحت ضغط النفط
انعكس تغير توقعات الفائدة سريعًا على الأسواق المالية. فارتفاع العوائد الأميركية يجعل الأصول المقومة بالدولار أكثر جاذبية، بينما يضغط ارتفاع الفائدة والعوائد على الذهب، الذي لا يدر عائدًا.
وفي 23 سبتمبر، صعد الدولار إلى أقوى مستوى له في نحو شهرين مع زيادة توقعات المستثمرين بمزيد من رفع الفائدة. وفي المقابل تراجع الذهب مع صعود الدولار وتوقع بقاء السياسة النقدية أكثر تشددًا لفترة أطول.
أما الأسهم، فتواجه معادلة أكثر تعقيدًا: ارتفاع النفط يرفع تكاليف الشركات، وارتفاع الفائدة يزيد تكلفة التمويل ويضغط على تقييمات الأسهم. وفي تعاملات 23 سبتمبر، تراجعت المؤشرات الأميركية مع ارتفاع النفط وعوائد السندات وسط استمرار التوترات في الشرق الأوسط.
هرمز هو مفتاح الأزمة
يبقى مضيق هرمز العامل الأكثر حساسية في معادلة الطاقة العالمية. فعودة تدفقات النفط عبر الممر يمكن أن تخفف علاوة المخاطر وتساعد على تهدئة أسعار الخام والمنتجات المكررة، وهو ما ينعكس على التضخم وتوقعات الفائدة.
وفي 23 سبتمبر، تحركت أسعار النفط قرب مستوى 100 دولار للبرميل مع تضارب الإشارات بشأن المفاوضات بين الولايات المتحدة وإيران. وبلغ خام برنت نحو 101.09 دولار في إحدى مراحل التداول، قبل أن تتقلب الأسعار مع تطورات الإمدادات والمفاوضات.
وبذلك أصبحت أزمة الوقود مرتبطة مباشرة بمسار الحرب: استمرار اضطرابات الإمدادات يعني استمرار الضغط على الديزل والتضخم والفائدة، بينما عودة تدفقات النفط بشكل مستقر يمكن أن تخفف جزءًا من هذه الضغوط.
لكن حتى في حال تراجع أسعار الخام، فإن عودة سوق المنتجات المكررة إلى وضع طبيعي قد تحتاج إلى وقت أطول. وهذا يعني أن تكلفة الحرب قد تستمر في الظهور في فواتير النقل والاستهلاك، حتى بعد هدوء جزء من صدمة النفط.
وفي المحصلة، تحولت أزمة الطاقة من مشكلة في سوق النفط إلى سلسلة اقتصادية كاملة تبدأ من مضيق هرمز والمصافي، ثم تصل إلى محطات الوقود والشاحنات، ومنها إلى أسعار السلع والتضخم، قبل أن تنتهي في قرارات البنوك المركزية وتحركات الدولار والسندات والأسهم.
اقرأ أيضا: انتخابات المغرب 2026.. الاقتصاد في صدارة برامج الأحزاب