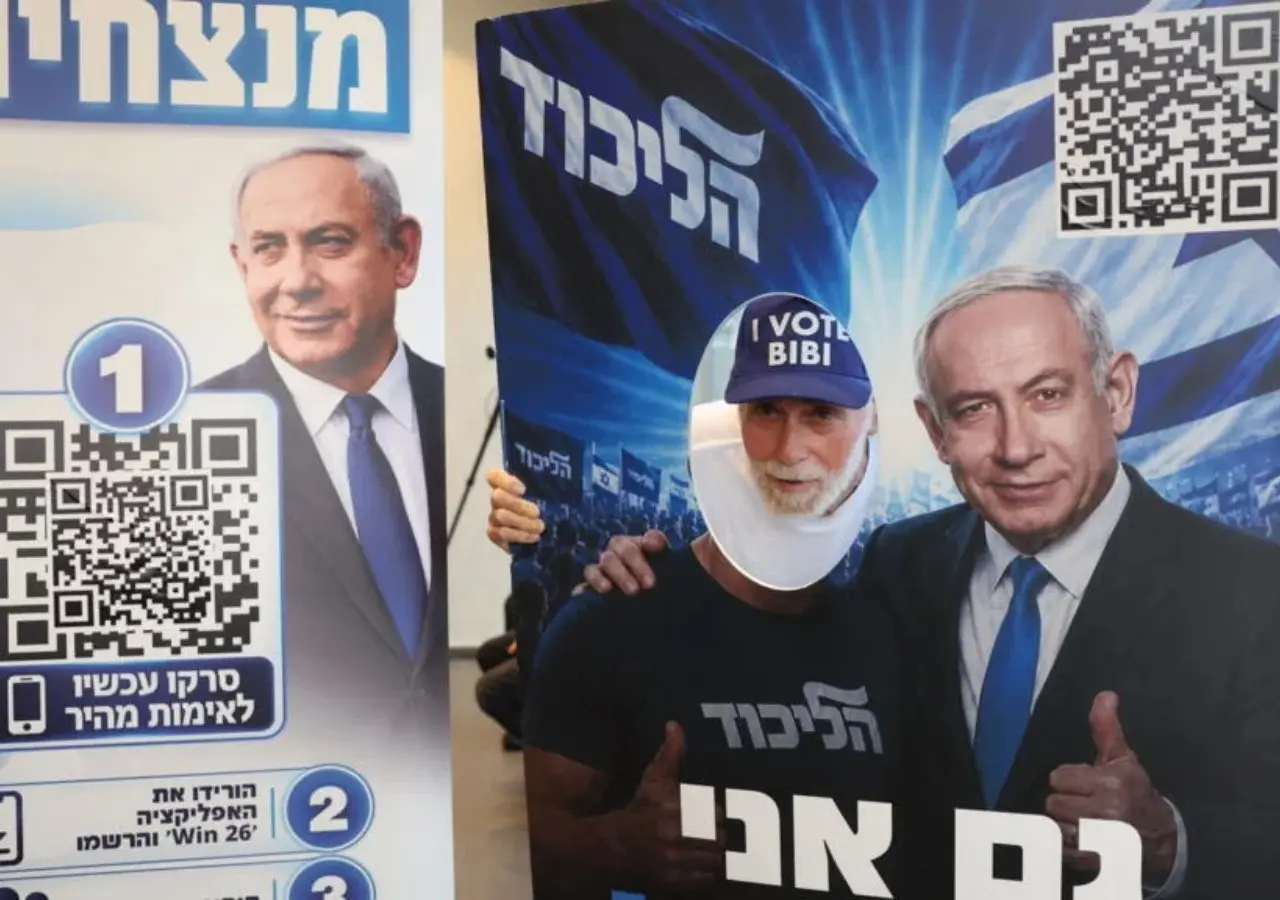
فتحت نتائج الانتخابات الإسرائيلية، التي أُجريت الثلاثاء 27 أكتوبر 2026، الباب أمام مرحلة جديدة من عدم اليقين السياسي، بعدما أسفر فرز الأصوات عن عدم حصول أي من المعسكرين الرئيسيين على الأغلبية اللازمة لتشكيل الحكومة، ما يثير تساؤلات بشأن انعكاسات المشهد السياسي المقبل على اقتصادات الشرق الأوسط، خاصة في ظل استمرار التوترات الإقليمية والضغوط التي تواجه أسواق الطاقة والتجارة والاستثمار.
نتائج الانتخابات الإسرائيلية
وأظهرت النتائج التي أعلنتها لجنة الانتخابات المركزية الإسرائيلية، بعد اكتمال فرز الأصوات، حصول المعسكر المؤيد لرئيس الوزراء بنيامين نتنياهو على 53 مقعدًا، مقابل 48 مقعدا للمعسكر المناوئ له بقيادة غادي آيزنكوت، فيما حصلت الأحزاب العربية على 19 مقعدًا من أصل 120 مقعدًا في الكنيست.
وتصدر حزب الليكود النتائج بحصوله على 27 مقعدًا، مقابل 21 مقعدًا لحزب "ياشار“ بقيادة آيزنكوت، لكن أيًا من المعسكرين لم يتمكن من الوصول إلى عتبة الأغلبية البرلمانية البالغة 61 مقعدًا.
وبلغت نسبة المشاركة في الانتخابات 77.9%، بإجمالي نحو 5.7 مليون صوت، وفق البيانات التي أعلنتها لجنة الانتخابات المركزية.
ومن المقرر تقديم النتائج الرسمية إلى الرئيس الإسرائيلي إسحاق هرتسوغ في 4 نوفمبر، بعد استكمال إجراءات المراجعة، على أن يؤدي أعضاء الكنيست الجديد اليمين الدستورية في 10 نوفمبر 2026.
وتعني هذه النتائج أن المرحلة المقبلة ستشهد مفاوضات بين الأحزاب لتشكيل ائتلاف حكومي، وسط احتمالات متعددة بشأن طبيعة التحالفات السياسية، دون حسم هوية رئيس الحكومة المقبلة حتى الآن.
وبينما تنشغل الأطراف الإسرائيلية بمفاوضات تشكيل الحكومة، تترقب الأسواق الإقليمية طبيعة السياسات التي ستتبناها السلطة التنفيذية المقبلة، ومدى انعكاسها على مسار التهدئة أو التصعيد، وما يرتبط بذلك من آثار اقتصادية محتملة على التجارة والطاقة والسياحة وتدفقات رؤوس الأموال.
وحذر الدكتور ياسر حسين، أستاذ الاقتصاد الدولي، من أن التداعيات الاقتصادية للانتخابات الإسرائيلية قد تتجاوز حدود إسرائيل، وتمتد إلى عدد من الاقتصادات العربية، خاصة الدول التي تعتمد على السياحة والاستثمارات الأجنبية والتحويلات الخارجية ومصادر النقد الأجنبي.
وأوضح حسين أن نتائج الانتخابات ليست العامل الوحيد الذي سيحدد حجم التأثير الاقتصادي، وإنما تتوقف التداعيات بدرجة أكبر على طبيعة الحكومة التي سيتم تشكيلها، والسياسات السياسية والأمنية التي ستتبناها، ومدى تأثيرها على الاستقرار الإقليمي.
وأشار إلى أن استمرار الغموض بشأن تشكيل الحكومة، أو عودة التصعيد العسكري، قد يزيد المخاطر التي تواجه الشركات والمستثمرين، ويرفع تكاليف الشحن والتأمين والتمويل، بما ينعكس على النشاط الاقتصادي في عدد من دول المنطقة.
غياب الأغلبية البرلمانية يطيل حالة عدم اليقين
تعكس نتائج الانتخابات الإسرائيلية حالة من الانقسام السياسي، بعدما فقد معسكر نتنياهو الأغلبية التي كان يتمتع بها في الكنيست المنتهية ولايته، دون أن ينجح معسكر المعارضة في تأمين أغلبية بديلة.
وتبرز أهمية الأحزاب العربية التي حصلت على 19 مقعدًا، إذ قد يصبح موقفها مؤثرًا في حسابات تشكيل الحكومة، رغم الخلافات السياسية بين الأحزاب بشأن إمكان التعاون أو تقديم دعم برلماني لحكومة جديدة.
ويرى الدكتور ياسر حسين أن استمرار الغموض السياسي والأمني يمثل أحد العوامل التي قد تؤثر على قرارات المستثمرين، خاصة في المشروعات التي تحتاج إلى استثمارات ضخمة وفترات تنفيذ طويلة.
وأوضح أن المستثمرين يفضلون عادة وجود رؤية واضحة بشأن السياسات الاقتصادية والأمنية، لأن استمرار المخاطر قد يدفع بعض الشركات إلى تأجيل التوسع أو المطالبة بعوائد أعلى لتعويض احتمالات الخسارة.
وأشار إلى أن هذا التأثير قد يمتد إلى مشروعات التكنولوجيا والاتصالات ومراكز البيانات والبنية التحتية الرقمية، فضلًا عن الخدمات اللوجستية والنقل والمشروعات الصناعية الكبرى.
وأضاف أن الصناعات كثيفة الاستهلاك للطاقة، مثل الحديد والأسمنت والأسمدة والبتروكيماويات، قد تتأثر أيضًا بأي اضطرابات جديدة في إمدادات الطاقة أو تكاليف النقل.
ولفت إلى أن تأثير هذه الضغوط لا يقتصر على الإنتاج الصناعي، إذ يمكن أن ينتقل إلى القطاع الزراعي من خلال ارتفاع تكلفة الأسمدة ومدخلات الإنتاج، ومن ثم إلى أسعار الغذاء.
الطاقة والشحن البحري في مقدمة القطاعات المعرضة للتأثر
أكد حسين أن مستقبل قطاع الطاقة سيكون من الملفات الاقتصادية الأكثر ارتباطًا بالتطورات السياسية والأمنية في المنطقة، خاصة إذا أدت سياسات الحكومة الإسرائيلية المقبلة إلى تصعيد جديد أو عرقلت جهود التهدئة.
وأوضح أن اضطرابات الشرق الأوسط تؤثر على حركة نقل النفط والغاز والمنتجات البترولية، وترفع التكاليف المرتبطة بالملاحة البحرية والتأمين، ما يفرض أعباء إضافية على الاقتصادات المستوردة للطاقة.
وأشار إلى أن تكلفة نقل برميل النفط من موانئ الخليج إلى الصين كانت تتراوح في السابق بين دولارين وثلاثة دولارات، قبل أن ترتفع إلى نحو 10 أو 11 دولارًا للبرميل، وفق التقديرات التي أوردها.
وأضاف أن ارتفاع تكاليف النقل لا يرتبط بأجور الشحن وحدها، وإنما يشمل أسعار الوقود المستخدم في تشغيل السفن، وأقساط التأمين، والمخاطر المرتبطة بعبور الممرات البحرية.
ولفت إلى وجود ضغوط على إمدادات بعض المنتجات البترولية، في ظل التحديات التي تواجه قطاع التكرير في عدد من الدول، مشيرًا إلى أن بعض مصافي التكرير الخليجية لا تعمل بكامل طاقتها الإنتاجية، إلى جانب المشكلات التي تواجه قطاع التكرير في روسيا وإيران.
وأوضح أن الصين خفضت نسبيا صادراتها من بعض المنتجات النفطية، بحسب تقديراته، ما يضيف ضغوطًا على المعروض العالمي من الوقود، خاصة الديزل المستخدم في النقل والصناعة.
ارتفاع التأمين البحري يزيد تكلفة التجارة والسلع
حذر أستاذ الاقتصاد الدولي من أن زيادة تكاليف التأمين البحري تمثل أحد أبرز الأعباء التي تواجه شركات الشحن والتجارة الدولية خلال فترات التوتر.
وأوضح أن معدلات التأمين على هياكل السفن تجاوزت، وفق تقديراته، 10% في بعض الحالات، مقارنة بنحو 0.5% سابقا، بينما ارتفعت تكاليف التأمين على البضائع وشحنات النفط إلى أكثر من 5%، مقابل مستويات تراوحت بين 1% و2%.
وأشار إلى أن هذه الزيادات قد ترفع تكلفة وصول الواردات إلى الأسواق، خاصة السلع الغذائية والمواد الخام ومستلزمات الإنتاج.
وأضاف أن الشركات المستوردة تواجه أيضًا ارتفاعًا في احتياجاتها التمويلية لتغطية تكاليف العمليات التجارية، وهو ما قد يؤدي إلى تراجع هوامش الأرباح إذا لم تتمكن من استيعاب الزيادة أو نقل جزء منها إلى أسعار البيع.
وأوضح أن استمرار ارتفاع تكاليف التشغيل والتمويل قد ينعكس على حجم المبيعات والخطط الاستثمارية للشركات، خاصة إذا تزامن مع تباطؤ الطلب أو استمرار الاضطرابات.
اقرأ أيضًا: الضربة الإسرائيلية على إيران.. هل انزلق الإقليم لحرب الشاملة؟
الاستثمارات الأجنبية في الدول العربية أمام اختبار جديد
وتطرق حسين إلى انعكاسات عدم الاستقرار الإقليمي على تدفقات الاستثمار الأجنبي، مشيرًا إلى أن عددًا من الاقتصادات العربية يعتمد على هذه الاستثمارات في تمويل المشروعات ودعم النشاط الإنتاجي.
وأوضح أن الإمارات والسعودية ومصر والأردن من الأسواق المهمة لتدفقات الاستثمارات الأجنبية، ما يجعل استقرار المنطقة عاملًا مؤثرًا في قرارات المستثمرين الدوليين.
وأشار إلى أن الاستثمارات الأجنبية في الإمارات تجاوزت 47 مليار دولار خلال عام 2025، وفق الأرقام التي أوردها، مقابل نحو 32 مليار دولار في السعودية.
وأضاف أن مصر استقطبت استثمارات أجنبية بنحو 15 مليار دولار خلال العام نفسه، بينما بلغت التدفقات إلى الأردن نحو 2.2 مليار دولار.
وأكد أن استمرار التوترات قد يدفع بعض المستثمرين إلى إعادة تقييم خططهم، سواء بتأجيل ضخ استثمارات جديدة أو طلب عوائد أعلى لمواجهة المخاطر المحتملة.
ولفت إلى أن تأثير هذه التطورات سيختلف من دولة إلى أخرى، بحسب طبيعة الاقتصاد المحلي، وحجم الاستثمارات الأجنبية، والقطاعات التي تستقبل هذه التدفقات.
وأشار إلى أن المشروعات المرتبطة بالبنية التحتية والتكنولوجيا والخدمات اللوجستية والطاقة والصناعات الثقيلة قد تكون أكثر حساسية لارتفاع المخاطر، نظرًا إلى حجم التمويل المطلوب وطول فترات التنفيذ.
السياحة العربية تواجه مخاطر تراجع الإيرادات الدولارية
اعتبر حسين أن قطاع السياحة من أكثر القطاعات التي قد تتأثر باستمرار عدم الاستقرار الإقليمي، نظرًا إلى ارتباط حركة السفر بمدى شعور السائحين وشركات السياحة بالأمان.
وأوضح أن أهمية القطاع السياحي لا تتوقف عند الإيرادات المباشرة، وإنما تمتد إلى دوره في توفير النقد الأجنبي وفرص العمل، وتنشيط قطاعات النقل والفنادق والمطاعم والخدمات.
وأشار إلى أن إيرادات السياحة في الأردن بلغت نحو 7.9 مليار دولار خلال عام 2025، وفق الأرقام التي عرضها، مقابل نحو 16 مليار دولار في مصر.
وأضاف أن الإمارات حققت إيرادات سياحية تقدر بنحو 75 مليار دولار، بينما بلغت نحو 47 مليار دولار في السعودية خلال العام نفسه، بحسب تقديراته.
وأوضح أن انخفاض أعداد السائحين أو تراجع الإنفاق السياحي قد يؤدي إلى ضغوط على مصادر النقد الأجنبي، خاصة في الدول التي يعتمد اقتصادها بدرجة كبيرة على عائدات السياحة.
كما قد يمتد التأثير إلى سوق العمل، نظرًا إلى ارتباط النشاط السياحي بعدد كبير من الوظائف المباشرة وغير المباشرة.
وأكد حسين أن استمرار التهدئة يمثل عاملا مهما لاستقرار حركة السياحة، بينما قد تدفع أي موجة تصعيد جديدة شركات السفر والسائحين إلى إعادة النظر في خططهم.
مصر أكثر حساسية لتقلبات التدفقات الدولارية
وفيما يتعلق بمصر، أوضح أستاذ الاقتصاد الدولي أن الاقتصاد المصري قد يتأثر بأي تراجع في الإيرادات السياحية، نظرًا إلى أهمية القطاع في توفير الدولار والعملات الأجنبية.
وأشار إلى أن مصر تتبع نظامًا مرنًا لسعر الصرف، ما يجعل حركة التدفقات الدولارية من السياحة والصادرات والاستثمارات الأجنبية وتحويلات العاملين بالخارج من العوامل المؤثرة في سوق النقد الأجنبي.
وأضاف أن انخفاض الإيرادات الدولارية قد يزيد الضغوط على الجنيه، إذا لم تتمكن مصادر النقد الأجنبي الأخرى من تعويض التراجع وتغطية احتياجات الاقتصاد.
وأكد أن حجم التأثير سيتوقف على مدة الاضطرابات ومستوى الاحتياطيات الدولية وحركة الصادرات والاستثمارات والتحويلات الخارجية.
وفي المقابل، أشار إلى أن الأردن والإمارات والسعودية وعددًا من دول الخليج تربط عملاتها بالدولار الأمريكي، ما يجعل طبيعة انتقال الصدمات الاقتصادية إليها مختلفة عن الاقتصادات التي تعتمد على سعر صرف مرن.
وأوضح أن ربط العملة بالدولار لا يعني غياب التداعيات الاقتصادية، إذ تظل هذه الدول معرضة لارتفاع تكاليف النقل والتأمين وتراجع بعض الإيرادات أو الاستثمارات.
الموازنات العربية تواجه ضغوط الإنفاق الدفاعي والديون
وحذر حسين من أن استمرار التوترات الإقليمية قد يدفع الحكومات إلى زيادة مخصصات الإنفاق الدفاعي والأمني، بما يفرض أعباء إضافية على الموازنات العامة.
وأوضح أن ارتفاع هذه النفقات قد يقلص الموارد المتاحة لتمويل مشروعات التنمية المستدامة والخدمات والاستثمارات العامة، خاصة في الدول التي تواجه بالفعل تحديات مرتبطة بخدمة الدين.
وأشار إلى أن مصر والأردن وعددًا من الاقتصادات العربية تتحمل التزامات تمويلية وأعباء مرتبطة بالدين العام، ما يجعل أي زيادات جديدة في النفقات أكثر تأثيرًا على أوضاعها المالية.
وفي المقابل، اعتبر أن دول الخليج تتمتع بأوضاع أفضل نسبيًا فيما يتعلق بأعباء الدين مقارنة ببعض الاقتصادات العربية الأخرى، لكنها ليست بمنأى عن تداعيات زيادة الإنفاق الدفاعي والأمني.
وأضاف أن استمرار هذه الضغوط قد ينعكس على أولويات الموازنات العامة، ويحد من قدرة بعض الحكومات على التوسع في المشروعات التنموية.
نتائج الانتخابات ومستقبل إعادة إعمار غزة وسوريا
وتبرز مشروعات إعادة إعمار غزة وسوريا ضمن الملفات الاقتصادية التي قد تتأثر بمستقبل الاستقرار الإقليمي والسياسات التي ستتبناها الحكومة الإسرائيلية المقبلة.
وأوضح حسين أن الانتقال من مرحلة التخطيط إلى التنفيذ الفعلي لمشروعات إعادة الإعمار قد يفتح فرصًا اقتصادية مهمة أمام شركات المقاولات والصناعة والنقل والخدمات اللوجستية في المنطقة.
وأشار إلى أن مشروعات إعادة إعمار غزة لم تنتقل بعد، وفق حديثه، إلى مرحلة التنفيذ الواسع المطلوب، رغم الاحتياجات الكبيرة لإعادة بناء البنية التحتية والمرافق والمنشآت.
وأكد أن بدء تنفيذ المشروعات يرتبط بفتح المعابر وانتظام دخول مواد البناء والمعدات الثقيلة والوقود والآلات، إلى جانب توافر التمويل واستقرار الأوضاع الأمنية.
ولفت إلى أن المرحلة الأولى من إعادة الإعمار ستحتاج إلى معدات لإزالة الأنقاض وتجهيز المواقع، قبل الانتقال إلى أعمال البناء وإعادة تأهيل شبكات المرافق الأساسية.
وتشير التقديرات الواردة في تقييم مشترك للأمم المتحدة والبنك الدولي والاتحاد الأوروبي، صدر في أبريل 2026، إلى أن احتياجات التعافي وإعادة إعمار غزة تبلغ نحو 71.4 مليار دولار خلال عشر سنوات، منها 26.3 مليار دولار مطلوبة خلال الأشهر الثمانية عشر الأولى.
كما قدر التقييم الأضرار المادية المباشرة بنحو 35.2 مليار دولار، والخسائر الاقتصادية والاجتماعية بنحو 22.7 مليار دولار.
وأوضح حسين أن تنفيذ مشروعات الإعمار يمكن أن يؤدي إلى زيادة الطلب على الحديد والأسمنت ومواد البناء، إلى جانب تنشيط قطاعات الهندسة والمقاولات والنقل.
وأضاف أن مشروعات إعادة تأهيل الكهرباء والمياه والصرف الصحي ستوفر فرصًا للشركات المتخصصة في أعمال البنية التحتية والخدمات.
وأشار إلى أن الاستفادة الاقتصادية المحتملة قد تمتد إلى دول عربية أخرى من خلال شركات المقاولات ومصانع مواد البناء وسلاسل التوريد، شريطة بدء تنفيذ المشروعات فعليًا.
وأكد أن التوسع في هذه الأنشطة يتوقف على توافر التمويل، وحرية حركة المعدات والمواد، واستقرار الظروف الأمنية والسياسية.
ثلاثة مسارات محتملة لتأثير الانتخابات على اقتصاد المنطقة
تفتح نتائج الانتخابات الإسرائيلية الباب أمام عدة مسارات محتملة، تتوقف على طبيعة الحكومة التي ستتشكل والسياسات التي ستتبعها تجاه الملفات الإقليمية.
المسار الأول يتمثل في استمرار الغموض السياسي إذا طالت مفاوضات تشكيل الحكومة، ما قد يدفع بعض المستثمرين إلى تأجيل قراراتهم لحين اتضاح السياسات المقبلة، مع استمرار حالة الحذر في الأسواق.
أما المسار الثاني فيرتبط بحدوث تصعيد إقليمي جديد، وهو ما قد يرفع المخاطر المحيطة بالملاحة البحرية وإمدادات الطاقة، ويزيد تكلفة الشحن والتأمين، مع احتمال تأثر السياحة والتدفقات الاستثمارية في بعض الدول العربية.
في المقابل، يقوم المسار الثالث على استمرار التهدئة وتحسن الأوضاع الأمنية، بما قد يساعد على استقرار حركة التجارة والسياحة، وتحسين مناخ الاستثمار، وتهيئة الظروف اللازمة للانتقال إلى تنفيذ مشروعات إعادة الإعمار.
مستقبل اقتصادات المنطقة مرهون بسياسات الحكومة المقبلة
وأكد الدكتور ياسر حسين أن مستقبل النشاط الاقتصادي في المنطقة خلال المرحلة المقبلة سيظل مرتبطا بمسار الأوضاع السياسية والأمنية، ومدى نجاح الجهود الرامية إلى تجنب موجات جديدة من التصعيد.
وأوضح أن استمرار عدم اليقين قد يؤدي إلى زيادة تكاليف الشحن والتأمين والتمويل، وتأجيل الاستثمارات، والضغط على السياحة والإيرادات بالعملات الأجنبية، بما ينعكس على الشركات والمستهلكين والموازنات العامة.
وفي المقابل، أشار إلى أن استقرار الأوضاع وانتظام حركة التجارة والسياحة، بالتزامن مع بدء تنفيذ مشروعات إعادة الإعمار، قد يتيح فرصًا جديدة للاستثمار والتشغيل في قطاعات الصناعة والمقاولات والنقل والخدمات.
وشدد على أن نتائج الانتخابات الإسرائيلية وضعت المنطقة أمام مرحلة سياسية جديدة لم تتضح ملامحها النهائية بعد، وأن التأثير الاقتصادي الحقيقي لن يتحدد بعدد المقاعد التي حصل عليها كل معسكر، وإنما بالسياسات التي ستتبناها الحكومة المقبلة، ومدى انعكاسها على الاستقرار الإقليمي وحركة الأسواق والاستثمارات.
اقرأ أيضًا: الثمن الذي تدفعه إسرائيل مقابل حروبها المفتوحة