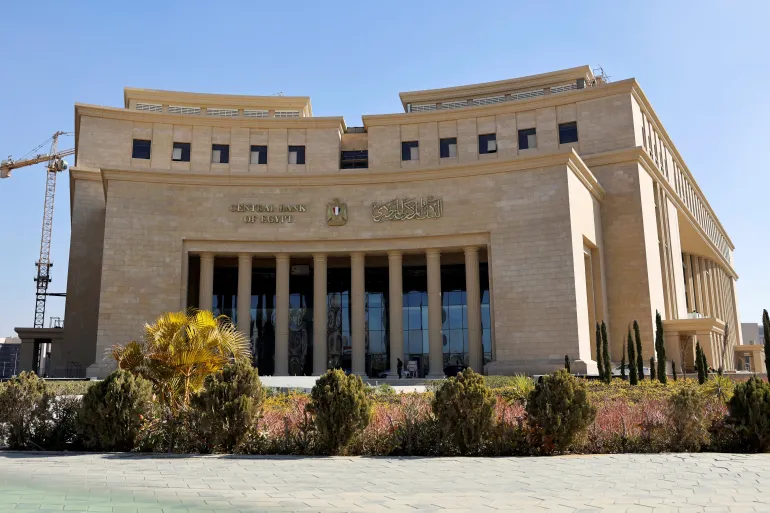
تتجه أنظار الأسواق المحلية والمستثمرين إلى اجتماع البنك المركزي المصري المقبل، لحسم مصير أسعار الفائدة، في ظل استمرار التحديات الاقتصادية العالمية والمحلية وتسارع التطورات المرتبطة بمعدلات التضخم وأسعار الطاقة وتحركات الأسواق الدولية.
ويأتي الاجتماع في توقيت شديد الحساسية، بالتزامن مع تصاعد التوترات الجيوسياسية العالمية، خاصة في منطقة الشرق الأوسط، وما نتج عنها من اضطرابات في أسواق الطاقة وارتفاع أسعار النفط، إلى جانب استمرار الضغوط التضخمية وتقلبات سعر الصرف، وهو ما يضع البنك المركزي أمام معادلة معقدة بين احتواء التضخم والحفاظ على معدلات النمو والاستقرار النقدي وجاذبية الاستثمار في السوق المحلية.
سيناريوهات اجتماع البنك المركزي المصري
في هذا السياق، قال الدكتور محمد عبد الهادي، الخبير الاقتصادي، إن السيناريو الأقرب خلال الاجتماع المقبل يتمثل في تثبيت أسعار الفائدة دون تغيير، في ظل مجموعة من المعطيات الاقتصادية المحلية والعالمية التي تدفع البنك المركزي إلى مواصلة سياسة “الترقب والانتظار”.
وأوضح عبد الهادي أن حالة عدم اليقين الناتجة عن التوترات الجيوسياسية العالمية ألقت بظلالها على الاقتصاد الدولي، وساهمت في ارتفاع معدلات التضخم وأسعار الطاقة في العديد من الدول، مشيرًا إلى أن هذه التطورات انعكست بصورة مباشرة على الأسواق الناشئة، ومن بينها السوق المصرية.
معدلات التضخم في مصر
أشار عبد الهادي إلى أن معدلات التضخم في مصر سجلت تراجعًا نسبيًا مقارنة بعام 2024، حيث بلغت نحو 14.9% خلال أبريل 2026 مقابل 15.2% في مارس من العام نفسه، وهو ما يعكس تحسنًا تدريجيًا على أساس سنوي، رغم استمرار بعض الضغوط التضخمية الشهرية المرتبطة بارتفاع أسعار عدد من السلع والخدمات.
وأشار الخبير الاقتصادي إلى أن التوترات بين الولايات المتحدة وإيران، وما تبعها من ارتفاع أسعار النفط والكهرباء عالميًا، قد تؤدي إلى عودة معدلات التضخم المحلية للارتفاع مجددًا خلال الفترة المقبلة لتتراوح بين 16% و17%، وهو ما يدفع البنك المركزي إلى تبني نهج أكثر حذرًا فيما يتعلق بأي قرارات تخص خفض أسعار الفائدة.
وأكد عبد الهادي أن الدولة تتعامل مع المتغيرات الاقتصادية العالمية بسياسة تعتمد على التقييم المستمر للمشهد الاقتصادي، موضحًا أن تثبيت أسعار الفائدة يعد الخيار الأقرب لحين اتضاح تأثير التوترات الخارجية على الاقتصاد المحلي.
ولفت إلى أن أي تحرك سواء برفع أو خفض أسعار الفائدة في الوقت الراهن يحمل تحديات كبيرة، موضحًا أن رفع الفائدة بنسبة 1% فقط قد يكلف الموازنة العامة للدولة ما بين 80 و120 مليار جنيه سنويًا، في ظل ارتفاع حجم الدين العام واعتماد الحكومة بشكل كبير على أدوات الدين قصيرة الأجل، خاصة أذون الخزانة.
وأوضح أن تثبيت أسعار الفائدة يمثل الخيار الأكثر توازن خلال المرحلة الحالية، لأنه يساهم في الحفاظ على استقرار السوق المحلي وتقليل مخاطر خروج الاستثمارات الأجنبية غير المباشرة، المعروفة بالأموال الساخنة، بالتزامن مع استمرار متابعة تطورات الاقتصاد العالمي.
اقرأ أيضًا: تداعيات رفع أسعار الغاز الطبيعي في مصر على الصناعة والمواطن
سياسة التيسير النقدي
من جانبه، قال الدكتور محمد الشوربجي، الخبير الاقتصادي، إن توقعاته لاجتماع لجنة السياسة النقدية تميل أيضًا إلى استمرار سياسة التيسير النقدي، مع ترجيح تثبيت أسعار الفائدة خلال الاجتماع الحالي، خاصة بعد التراجع الطفيف في معدلات التضخم إلى 14.9%.
وأوضح الشوربجي أن استمرار تثبيت أسعار الفائدة يعكس امتدادًا لسياسة التيسير النقدي التي يتبعها البنك المركزي، في حين أن أي اتجاه نحو رفع الفائدة سيعني عمليًا بداية مرحلة جديدة من التشديد النقدي، وهو ما يمثل تحولًا جوهريًا في توجهات السياسة النقدية الحالية.
وأضاف أن التحركات الأخيرة في سعر الدولار لا تعكس وحدها الصورة الكاملة للاقتصاد، مشددًا على أن تقييم السياسة النقدية يجب أن يعتمد على الاتجاهات الاقتصادية المستدامة وليس على التحركات قصيرة الأجل أو التقلبات المؤقتة في الأسواق.
بدوره، توقع الدكتور أحمد شوقي، الخبير الاقتصادي، أن يتجه البنك المركزي المصري إلى تثبيت أسعار الفائدة خلال اجتماعه المرتقب الخميس المقبل، لتظل عند 19% للإيداع و20% للإقراض، مرجحًا استمرار سياسة “الترقب والانتظار” التي تبناها البنك المركزي خلال اجتماعه السابق، رغم التراجع النسبي في معدلات التضخم خلال الأشهر الأخيرة.
اقرأ أيضًا: إصدار عملة 2 جنيه في مصر.. هل يحل أزمة الفكة ويواكب التضخم؟
أهمية الإبقاء على أسعار الفائدة
قال شوقي إن هناك مجموعة من العوامل تدفع البنك المركزي نحو الإبقاء على أسعار الفائدة دون تغيير، في مقدمتها المخاوف من عودة معدلات التضخم للارتفاع مجددًا، خاصة مع استمرار الضغوط المرتبطة بأسعار الوقود والطاقة، إلى جانب احتمالات ارتفاع تكاليف الاستيراد عالميًا نتيجة التوترات الجيوسياسية واضطرابات سلاسل الإمداد.
وأوضح أن أي اتجاه نحو رفع أسعار الفائدة في المرحلة الحالية قد يفرض ضغوطًا إضافية على الاقتصاد، سواء عبر زيادة تكلفة التمويل على الشركات والقطاع الخاص، أو من خلال ارتفاع أعباء خدمة الدين الحكومي، باعتبار الحكومة أكبر مقترض من الجهاز المصرفي، وهو ما سينعكس بشكل مباشر على الموازنة العامة للدولة.
وأضاف أن الفوائد تمثل بالفعل أحد أكبر بنود الإنفاق داخل الموازنة العامة، وبالتالي فإن أي زيادة جديدة في أسعار الفائدة ستؤدي إلى تضخم فاتورة خدمة الدين، بما قد يضغط على بقية بنود الإنفاق الحكومي المرتبطة بالخدمات والاستثمارات العامة.
وأشار شوقي إلى أن الحفاظ على جاذبية الجنيه المصري وأدوات الدين المحلية يظل أحد الاعتبارات الرئيسة أمام البنك المركزي، خاصة في ظل استمرار حساسية تدفقات الأموال الأجنبية في الأسواق الناشئة تجاه مستويات الفائدة الحقيقية، مؤكدًا أن تثبيت الفائدة يسهم في الحفاظ على استقرار سوق الصرف نسبيًا خلال المرحلة الحالية.
الحفاظ على السيولة وجذب المدخرات
وأكد أن حالة الضبابية المسيطرة على الاقتصاد العالمي والتوترات الإقليمية تدفع البنك المركزي إلى تبني نهج أكثر حذرًا، لحين اتضاح اتجاهات الأسواق العالمية ومسار السياسة النقدية الأمريكية خلال النصف الثاني من العام.
وأوضح أن قرار تثبيت الفائدة يعني عمليًا استمرار العوائد المرتفعة على الشهادات البنكية وأوعية الادخار لفترة أطول، وهو ما يدعم قدرة البنوك على الحفاظ على السيولة وجذب المدخرات، لكنه في المقابل يبقي تكلفة الاقتراض مرتفعة على الشركات، ما قد يؤثر على خطط التوسع والاستثمار لدى القطاع الخاص.
واختتم الدكتور أحمد شوقي تصريحاته بالتأكيد على أن الأسواق لا تترقب فقط قرار الفائدة المقبل، وإنما تركز بشكل أكبر على الرسائل التي سيبعث بها البنك المركزي بشأن مستقبل السياسة النقدية خلال النصف الثاني من عام 2026، مشيرًا إلى أن السيناريو الأقرب حتى الآن يتمثل في “تثبيت حذر” إلى أن يتأكد المركزي من دخول التضخم في مسار هبوطي مستدام.
إقرأ أيضًا: موديز تثبت تصنيف مصر عند Caa1 وتحذر من تحديات الديون والسيولة