في أسواق الطاقة العالمية، قد يكون خط أنابيب أو ميناء أو مضيق بحري كافياً لإعادة رسم خريطة الاقتصاد الدولي، وهذا بالضبط ما يحدث الآن مع تصاعد الحرب في الشرق الأوسط، حيث بدأت أسواق الغاز في آسيا وأوروبا تشهد قفزات ملحوظة في الأسعار مع اقتراب حركة الشحن عبر مضيق هرمز من التوقف الفعلي.
والسبب يتعلق بسلسلة كاملة من الإمدادات العالمية التي تمر عبر هذا الممر الحيوي الذي يمثل شرياناً رئيساً لنقل الطاقة، وأي تعطل فيه يعني أن جزءاً مهماً من الغاز الطبيعي المسال في العالم قد يتوقف عن الوصول إلى الأسواق.
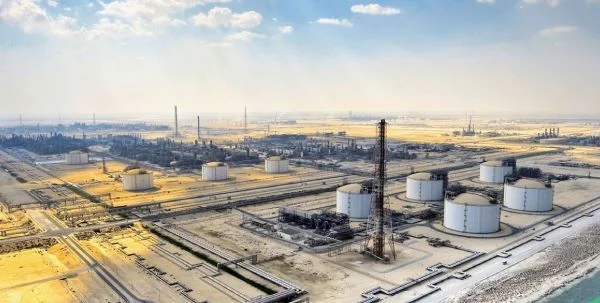
غير أنّ الضربة الإيرانية لمنشأة رأس لفان في قطر -أكبر مجمع لإنتاج وتسييل الغاز الطبيعي في العالم- أطلقت موجة قلق جديدة في الأسواق؛ حيث توقف إنتاج الغاز الطبيعي المسال في قطر، ما أعاد إلى الأذهان سيناريو عام 2022 عندما تسبب تراجع تدفقات الغاز الروسي إلى أوروبا في صدمة طاقة عالمية، لكن هذه المرة تشير الأرقام إلى أن الصدمة المحتملة قد تكون أكبر.
هل تتخطى خسائر غاز هرمز صدمة الحرب الأوكرانية؟
في عام 2022، فقدت أوروبا نحو 80 مليار متر مكعب سنوياً من الغاز الروسي بعد اندلاع الحرب في أوكرانيا، ما أجبر الأسواق على إعادة تشكيل سلاسل الإمداد العالمية، وأدى إلى ارتفاعات قياسية في الأسعار، واليوم تشير التقديرات إلى احتمال فقدان 120 مليار متر مكعب سنوياً من الغاز نتيجة الإغلاق الفعلي لمضيق هرمز وتعطل حقلين للغاز في إسرائيل، وهذا يعني أن الأزمة الحالية قد تتجاوز أزمة الطاقة الأوروبية قبل ثلاث سنوات من حيث الحجم النظري للصدمة.
الجدير بالذكر في هذا السياق هو السوق لا يتحرك وفق الأرقام فقط، بل وفق الزمن أيضاً، فالتأثير الحقيقي يعتمد على مدة استمرار الاضطراب، ففي حال استمر الصراع لفترة قصيرة يُحتمل أن يبقى التأثير محدوداً، أما إذا طال أمده فقد تدخل الأسواق في دورة اضطراب شبيهة بما حدث في أزمة أوكرانيا.
حتى الآن، لم تصل أسعار الغاز إلى المستويات القياسية التي سجلتها الأسواق في عام 2022، حيث تجاوز المؤشر الأوروبي للغاز آنذاك 343 يورو لكل ميغاواط ساعة في ذروة الأزمة، أما اليوم فقد بلغ السعر نحو 48 يورو لكل ميغاواط ساعة. ورغم أنّ الفارق الكبير بين الرقمين يعكس حقيقة مهمة وهي أن الأسواق لا تزال في مرحلة القلق وليس الذعر، إلا أنّ تاريخ أسواق الطاقة يظهر أن الأسعار قد تتحرك بسرعة كبيرة عندما تبدأ الإمدادات الفعلية بالاختفاء من السوق.
اقرأ أيضًا: أزمة مضيق هرمز.. هل تكفي البدائل لتأمين إمدادات النفط؟
لماذا يعتبر الشرق الأوسط محور سوق الغاز؟
يُعتبر الشرق الأوسط أحد المراكز الأساسية لإمدادات الغاز الطبيعي في العالم، وفي قلب هذه المنظومة تقف قطر التي أصبحت ثاني أكبر مصدر للغاز الطبيعي المسال في العالم، وتمثل نحو 20% من الإمدادات العالمية من هذه السلعة الحيوية، وبالتالي فإنّ أي اضطراب في إنتاج أو تصدير الغاز القطري يمكن أن يؤثر على توازن السوق العالمي بالكامل.
السبب في ذلك يعود إلى طبيعة تجارة الغاز نفسها؛ فبخلاف النفط لا ينتقل معظم الغاز عبر خطوط الأنابيب، بل عبر السفن بعد تحويله إلى غاز طبيعي مسال، وهذا يجعل الموانئ ومحطات التسييل والمضائق البحرية عناصر حاسمة في أمن الطاقة العالمي.
وعلى الرغم من أن الغاز الطبيعي المسال يمثل نحو 7 إلى 8% فقط من إجمالي إمدادات الغاز العالمية، فإنه يلعب دوراً يفوق حجمه بكثير في تحديد الأسعار، والاقتصاديون في أسواق الطاقة يسمون هذا النوع من الإمدادات “الإمداد الهامشي”؛ بمعنى أن الشحنة الأخيرة التي تدخل السوق هي التي تحدد السعر النهائي.
آسيا وأوروبا أكبر المتضررين
في آسيا، تعتمد عدة اقتصادات كبرى بشكل واضح على الغاز القادم من قطر، وأبرز المستوردين هم: الصين، والهند، وتايوان، وباكستان، بالإضافة إلى كوريا الجنوبية. وتظهر بيانات تتبع الشحنات أن باكستان حصلت على 99% من وارداتها من الغاز المسال في عام 2025 من قطر والإمارات، في حين تعتمد الهند وبنغلاديش على كلتا البلدين لتلبية أكثر من نصف احتياجاتهما، وفي هذه الحالات لا تتعلق المشكلة بارتفاع الأسعار فحسب، بل بقدرة هذه الدول على تأمين الوقود اللازم لتشغيل محطات الكهرباء والصناعة.
أوروبا تبدو أقل اعتماداً على الغاز القطري مقارنة بآسيا، فالقارة تستورد نحو 10% فقط من وارداتها من الغاز المسال من قطر، ولكن هذه النسبة تخفي تفاوتاً كبيراً بين الدول؛ ففي إيطاليا مثلاً تصل حصة الغاز القطري إلى نحو ثلث الواردات، وهذا يعني أن أي تعطل في الإمدادات قد يدفع الدول الأوروبية إلى الدخول في منافسة مباشرة مع المشترين الآسيويين على الشحنات المتاحة، وهي المنافسة التي قد تشعل موجة جديدة من ارتفاع الأسعار.
اقرأ أيضًا: الحرب الأمريكية الإيرانية تعيد تشكيل خريطة العملات عالميًا
سباق عالمي على الشحنات
إذا توقفت الإمدادات القطرية، فإن الأسواق ستشهد تحولاً سريعاً في حركة التجارة؛ حيث سيتجه المشترون الآسيويون إلى شحنات الغاز الأمريكية التي كانت موجهة إلى أوروبا، الأمر الذي سيجبر أوروبا على البحث عن مصادر بديلة، ما قد يرفع الأسعار في السوق الفورية.
وبالفعل بدأت بعض الحكومات الأوروبية التحرك؛ حيث عقد وزراء في الحكومة الإيطالية اجتماعات طارئة مع شركات الطاقة الكبرى لمناقشة السيناريوهات المحتملة، أما في الصين فقد دعت الحكومة إلى خفض التصعيد خشية تأثير الأزمة على النمو الاقتصادي العالمي.
في هذا السياق، تجدر الإشارة إلى أنّ ارتفاع أسعار الغاز قد يدفع بعض الدول إلى العودة إلى مصادر طاقة كانت تحاول التخلص منها، وأبرزها الفحم؛ ففي حال أصبحت تكلفة الغاز مرتفعة للغاية قد تلجأ بعض الدول إلى زيادة الاعتماد على محطات الكهرباء العاملة بالفحم لتخفيف الضغط على الأسعار.
كيف يغير تعطل الممرات المائية وجهات تصدير الطاقة؟
الأزمة الحالية تأتي في لحظة انتقالية في سوق الغاز العالمية، فقبل عقد من الزمن كانت قطر مورداً رئيساً للغاز إلى المملكة المتحدة؛ ففي ذروة عام 2011 شكل الغاز القطري نحو 40% من واردات بريطانيا، لكن بعد الحرب الروسية الأوكرانية وتوسع صادرات الغاز الأمريكي تغيرت الخريطة، حيث أصبحت الولايات المتحدة بحلول عام 2024 مسؤولة عن 17% من واردات الغاز البريطانية، أما قطر فقد اقتصرت على 1.9% فقط، في حين كانت النرويج المورد الأكبر.
السؤال الذي يشغل الأسواق الآن بسيط في صياغته لكنه معقد في إجابته: هل يمكن تعويض الغاز القطري إذا توقف؟ في المدى القصير تبدو الإجابة صعبة، والسبب أن معظم محطات تسييل الغاز في العالم تعمل بالفعل بالقرب من أقصى طاقتها الإنتاجية، وهذا يعني أن زيادة الإنتاج بسرعة ليست خياراً متاحاً بسهولة. مشروع “جولدن باس” في الولايات المتحدة قد يضيف إمدادات جديدة، لكنه سيحتاج وقتاً قبل الوصول إلى طاقته الكاملة.
والسيناريو الأكثر تشاؤماً يتمثل في إغلاق طويل الأمد لمضيق هرمز، والنماذج التحليلية تشير إلى أن هذا السيناريو قد يؤدي إلى فقدان 86 مليار متر مكعب من الغاز المسال، وهو ما يعادل نحو 15% من الإمدادات العالمية المتوقعة لعام 2024، وخسارة بهذا الحجم تعني أن السوق العالمية ستدخل مرحلة ندرة حقيقية في الإمدادات.
من يستفيد من إعادة توجيه شحنات الغاز المسال؟
في عالم الطاقة، الأزمات تخلق دائماً رابحين وخاسرين، وأحد أبرز المستفيدين المحتملين من الأزمة الحالية هو الولايات المتحدة، حيث أصبحت واشنطن أكبر مصدر للغاز الطبيعي المسال في العالم، وتباع معظم صادراتها وفق عقود تسمح للتجار بتغيير وجهة الشحنات بسهولة، وهذا يعني أن الشحنات يمكن أن تتجه بسرعة إلى السوق الأعلى سعراً، والنتيجة هي هوامش أرباح أعلى للمصدرين الأمريكيين.
إلى جانب الولايات المتحدة، قد تستفيد عدة دول أخرى من الأزمة، من بينها النرويج والجزائر وأذربيجان، حيث إنَّ ارتفاع الأسعار وزيادة الطلب يمنح هذه الدول فرصة لتعزيز صادراتها وزيادة حصتها في السوق العالمية، لكن هذه المكاسب تأتي في سياق سوق أكثر اضطراباً.
الدرس الأكبر من الأزمة الحالية يتعلق بهشاشة منظومة الطاقة العالمية؛ فالاعتماد على ممرات بحرية ضيقة مثل مضيق هرمز يجعل أسواق الطاقة عرضة لصدمات جيوسياسية مفاجئة، كما أن الاعتماد المتزايد على الغاز الطبيعي المسال -رغم مرونته- يخلق منافسة عالمية حادة على الشحنات، وحتى لو انتهت الأزمة سريعًا يبقى القلق موجودًا من أنّ أي تغيير في السياسات كفيل بعرقلة مسار سوق الطاقة العالمي.
اقرأ أيضًا: ارتفاع أسعار الذهب.. هل تقترب الأوقية من 6000 دولار؟