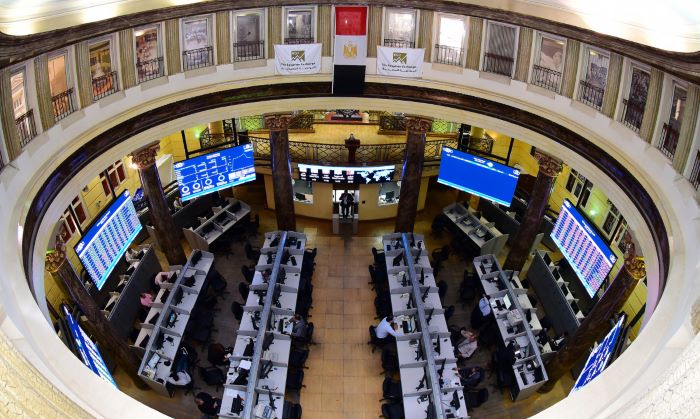
تعتبر البورصة المصرية من أبرز الأسواق المالية في المنطقة باعتبارها بوابة رئيسة للشركات التي تسعى للحصول على تمويلات لتمكينها من التوسع والنمو. ومع ذلك، فإنَّ قرار القيد في البورصة لا يكون قرارًا ثابتًا في كل الأحوال، بل قد يتغير بناءً على ظروف السوق أو استراتيجيات الشركات، حيث تقرر الشركات شطب أسهمها من البورصة أحيانًا، إما طواعية أو بناءً على ضغوط خارجة عن إرادتها، .
وبالتالي، فإن عملية شطب الشركات من البورصة تعد موضوعًا مهمًا يتطلب فهم الأسباب التي تدفع الشركات إلى اتخاذ هذا القرار، سواء كان ناتجًا عن رغبتها في الحفاظ على قيمتها السوقية أو بسبب صعوبات تواجهها في بيئة السوق.
شطب الشركات من البورصة
صرّح الدكتور محمد عبد الهادي، خبير أسواق المال، في محادثة أجراها مع فريق “Econ-Pedia” أنّ من المهم أن نوضح الأسباب التي تدفع الشركات إلى قيد أسهمها في البورصة قبل الحديث عن الشركات التي تطلب شطبها من البورصة المصرية، إذ إنّ هذه الأسباب تساهم بشكل كبير في اتخاذ قرار الشطب في وقت لاحق.
- الحصول على تمويل
تلجأ الشركات إلى القيد في البورصة بهدف الحصول على تمويل يمكنها من توسيع نشاطها، وهذا التمويل يُستخدم عادةً في التوسع الأفقي والعمودي، مما يساهم في زيادة الإنتاج، وبالتالي تحسين وضع الشركة والمساهمين بشكل عام.
- زيادة القيمة السوقية
تسعى بعض الشركات إلى زيادة قيمتها السوقية من خلال القيد في البورصة، ففي حالة وجود سوق نشط، ترتفع قيمة الشركة أو المؤسسة، ما يتيح لها عرض أسهمها بأسعار مرتفعة إذا رغبت في البيع.
- الترويج لأنشطة الشركة
يسمح القيد في البورصة للشركات بالترويج لأنشطتها بشكل أكبر؛ حيث يُمكن للشركات المقيدة الإعلان في كافة القنوات المصرية المرئية والمسموعة، مما يعزز من انتشارها في السوق.
الحفاظ على القيمة السوقية من التقلّبات
أوضح عبدالهادي أنّه في حال فقدت الشركات إحدى مميزات القيد، أو أصبحت غير قادرة على الاستفادة من مزايا التواجد في البورصة، فإنها قد تلجأ إلى عملية الشطب. في هذه الحالة، يتم اتخاذ قرار الشطب بناءً على عدة أسباب، منها رغبة الشركة في الحفاظ على قيمتها من تقلبات السوق.
بالإضافة إلى ذلك، إذا شعرت الشركة أن قيمتها السوقية قد انخفضت بشكل كبير، فإنها قد تختار الشطب من البورصة بهدف الحفاظ على قيمتها وعدم التأثر بالتقلبات الحادة التي قد تطرأ على أسواق المال، لكن هذا يتطلب أيضًا موافقة المساهمين على الشطب.
في بعض الحالات، يوافق جميع المساهمين دون اعتراض على الشطب، مما يجعل القرار يتقدم بشكل طبيعي، فيصدر مجلس إدارة الشركة قرارًا بالشطب ويعرض على الجمعية العمومية غير العادية، حيث يجب أن تحظى الموافقة بنسبة 75% من الأصوات، بعدها يتم إخطار البورصة المصرية والإعلان عن الشطب، ومن ثم يتم تنفيذ القرار لصالح المساهمين وفقًا لرغبة الشركة.
أنواع الشطب
ذكر الخبير أنَّ هناك نوعان رئيسيان؛ الأول هو الشطب الاختياري الذي تختار فيه الشركة الشطب طواعية وفقًا لرغبتها، ويتم تحديد سعر السهم وفقًا لأعلى سعر في الشهر السابق بحسب قرار مجلس الإدارة، أو بناءً على متوسط أسعار الإغلاق خلال الثلاثة أشهر السابقة لعقد الجمعية العمومية، أو وفقًا للسعر العادل للسهم الذي يُحدده مستشار مالي مستقل.
أما النوع الثاني فهو الشطب الإجباري الذي يتم فرضه على الشركة دون رغبتها، ويحدث في عدة حالات، مثل تجاوز خسائر الشركة نصف رأس المال، أو مرور ستة أشهر متصلة دون أن تقوم الشركة بإجراء أي عمليات على الورقة المالية، أو إثبات أن إجراءات القيد قد تمت استنادًا إلى بيانات غير صحيحة.
تأثر الشركات المقيدة
واختتم الخبير تصريحاته مؤكدا، أن عملية الشطب من البورصة، سواء كانت اختيارية أو إجبارية، لها تأثير كبير على الشركات المقيدة وعلى سوق المال بشكل عام، خاصة من حيث القدرة على جذب الاستثمارات والمشاركة في الأسواق العالمية.
ومن جانبها صرحت حنان رمسيس خبيرة أسواق المال، بأن في الفترة الحالية، يبرز بقوة موضوع شطْب الأسهم المقيدة في البورصة المصرية، حيث تتزايد عروض الشطب بشكل ملحوظ.
وأضافت رمسيس في تصريحات خاصة لموقع “Econ-Pedia” مؤخرًا ظهر مثال على ذلك مع شركة “حديد عز”، ويتركز الاهتمام الآن على شطب الأسهم التي تعاني من تدنٍ في قيمتها السوقية أو ضعف حجم التداول عليها، خصوصًا إذا كانت النسبة الأكبر من أسهمها في حوزة المستثمرين الرئيسيين أو المؤسسين.
وأوضحت الخبيرة، عادةً يتم اتخاذ قرار الشطب عبر عقد جمعية عمومية غير عادية لعرض الأمر على المساهمين والحصول على آرائهم بشأن هذا الإجراء. ويكون الحافز الأكبر في هذه العروض هو تقديم سعر مغرٍ للسهم، يفوق سعره الحالي في السوق. في الغالب، يعتمد العرض على متوسط مرجح لأسعار الأسهم خلال الأشهر الثلاثة السابقة، مع إضافة نسبة 10% كحافز، بينما يتم أيضًا دراسة السعر العادل للسهم من قبل الهيئة المختصة.
نشاط الاستحواذ وتأثيراته
أكدت رمسيس أنَّ الاستحواذ يعتبر من الأنشطة المعتادة في أسواق المال العالمية، لكنَّه يظهر بشكل مكثف في البورصة المصرية، ويرجع ذلك إلى أنَّ الأسهم المصرية تتميز بانخفاض أسعارها مقارنةً بقيمتها المرتفعة وأصولها الكبيرة. مع ذلك، فإن عروض الاستحواذ قد تؤدي إلى مشكلات مرتبطة بالقطاعات التي تنتمي إليها هذه الأسهم.
على سبيل المثال، عندما تم شطب شركة “راية” من التداول، أصبح قطاع الاتصالات في البورصة شبه فارغ، مع وجود سهم واحد فقط وهو “المصرية للاتصالات”. وبالمثل، إذا تم شطب “حديد عز”، فإن قطاع المواد الأساسية، خصوصًا صناعة حديد التسليح، سيعتمد بالكامل على شركة “عتاقة”، حدث هذا بعد أن تمَّ شطب شركة “عز الدخيلة”، وسهم “الحديد والصلب المصرية” بالفعل.
تأثير الشطب على البورصة المصرية دوليًا
هناك تأثيرات سلبية كبيرة للشطب، خاصة عندما تكون الأسهم المقيدة سابقًا مدرجة في أسواق عالمية مثل شهادات الإيداع الدولية (GDR). على سبيل المثال؛ تمَّ شطب “حديد عز” من الأسواق العالمية للاستحواذ، وشركة “باكين” أيضًا لذات الغرض.
تؤدي هذه الخطوات إلى تقليص الحصة السوقية للبورصة المصرية في مؤشرات الأسواق العالمية، مما يؤدي إلى تراجع نسبة تداولات المستثمرين الأجانب. فمن نسبة تداولات تتراوح بين 11-12%، تراجعت النسبة حاليًا إلى حوالي 5-7%.
الانعكاسات على رأس المال السوقي
هذا الانخفاض يؤثر على كفاءة السوق، ويضغط على رأس المال السوقي الذي بالكاد وصل إلى 2 تريليون جنيه. بالمقارنة، الأسواق الإقليمية مثل السوق السعودي تحقق أرقامًا ضخمة تصل إلى 6-7 تريليون دولار، وهي الثانية عالميًا بعد السوق الأمريكية.
أثر خروج الأسهم القيادية
عندما تخرج الأسهم القيادية من السوق، تتحول الأنظار إلى أسهم أخرى أقل قوة، مما يضعف أداء المؤشرات، على سبيل المثال، صناديق عالمية مثل صندوق المعاشات النرويجي فضلت الأسهم المدرجة في الأسواق العالمية، وخروج أسهم مثل “حديد عز” أو غيرها من الأسواق الدولية يقلل من جاذبية السوق المصرية.
غياب العمق مقابل التوسع
بدلًا من زيادة عمق السوق، نجد أن البورصة المصرية تتجه نحو تضييق الخيارات المتاحة. يتم شطب الأسهم القيادية، وفي المقابل تُطرح أسهم ضعيفة الأداء مثل أسهم “بنك المصرف المتحد”.
اقتراح بدائل
لحل هذه المشكلات، شددت الخبيرة على ضرورة التركيز على القيد المزدوج، فعادةً يكون الهدف من الشطب هو إعادة إدراج الأسهم في بورصات أخرى أكثر نشاطًا. على سبيل المثال:
شطبت “أمريكانا” أسهمها من البورصة المصرية وأعادت قيدها في ثلاث بورصات عربية.
أسهم “أوراسكوم هولدينج” تحولت إلى البورصة السويسرية.
هذه الإجراءات تؤثر بالسلب على السوق المصري، حيث تقل التداولات، وتتراجع حصة المستثمرين الأجانب، وتنخفض كفاءة السوق بشكل عام. لهذا، ينبغي التفكير في استراتيجيات تُعزز وجود البورصة المصرية على الخريطة العالمية، بدلًا من استمرار سياسات الشطب والاستحواذ الحالية.
كيف تفاقمت أزمة السيولة في ليبيا؟