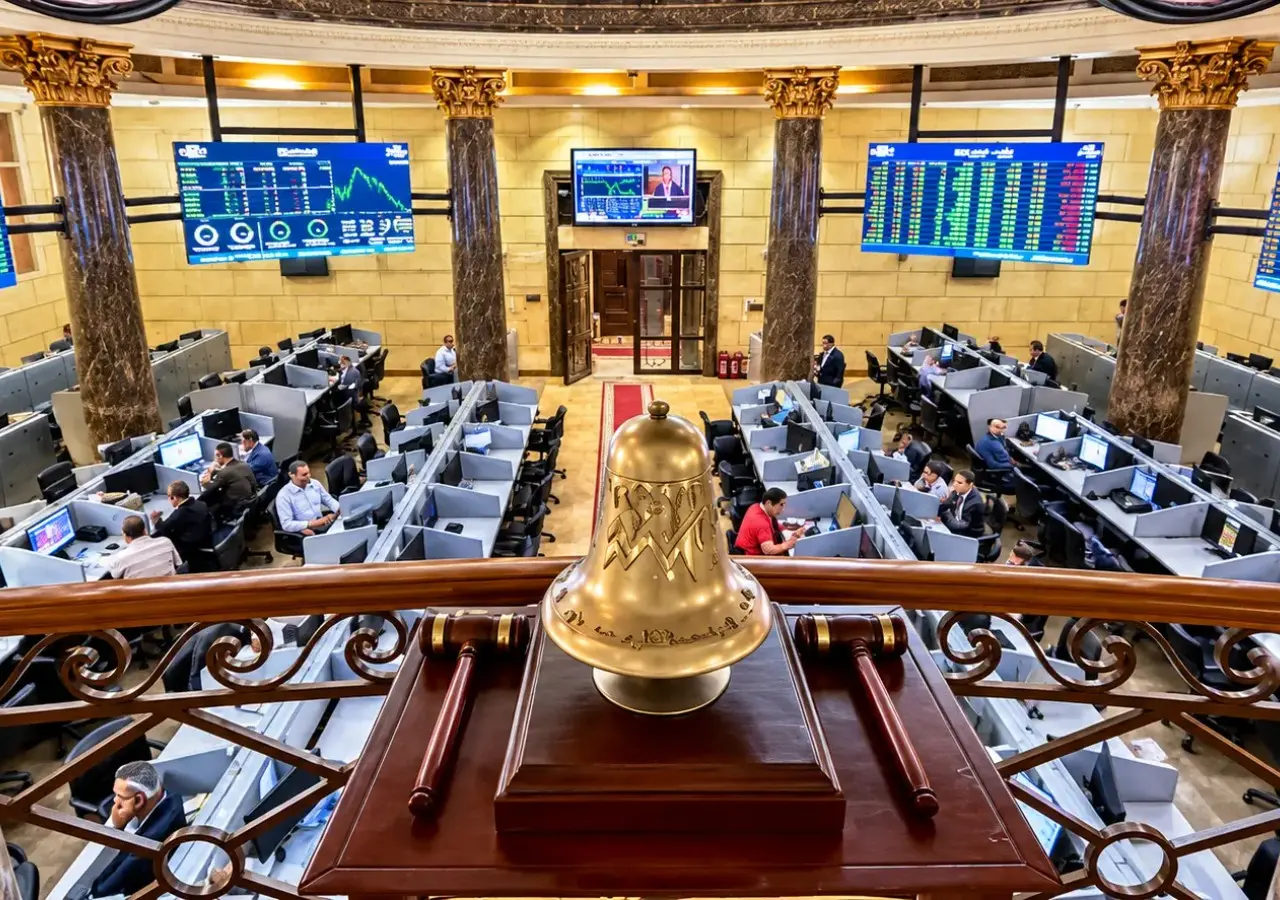
أظهرت خسائر الأسهم الصغيرة في البورصة المصرية خلال أكتوبر حساسية أعلى لموجة البيع مقارنة بالشركات القيادية، إذ هبط مؤشر "EGX70 EWI" بنحو 9.91%، مقابل تراجع "EGX30" بنسبة 4.43%.
وتراجع رأس المال السوقي للأسهم المقيدة في البورصة المصرية بنحو 163.8 مليار جنيه إلى نحو 3.9 تريليون جنيه بنهاية الشهر، مقارنة مع 4.1 تريليون جنيه في بدايته.
ولم يكن الهبوط متساوياً بين مكونات السوق، فالأسهم خارج المؤشر القيادي تعرضت لضغوط أكبر عند تراجع السيولة وارتفاع المخاطر التمويلية، كما أن طريقة احتساب كل مؤشر جعلت تراجع مجموعة واسعة من الأسهم المتوسطة والصغيرة أكثر ظهوراً في "EGX70".
خسائر الأسهم الصغيرة في البورصة المصرية تجاوزت هبوط القياديات
أغلق مؤشر "EGX30" عند 49,596.14 نقطة، بينما أنهى "EGX70 EWI" الشهر عند 16,779.72 نقطة، وانخفض "EGX100 EWI" الأوسع نطاقاً بنسبة 8.62%، وفق بيانات التقرير الشهري للبورصة المصرية.
ولا يقتصر الفرق على حجم الشركات فقط، فـ"EGX30" مؤشر مرجح بالقيمة السوقية للأسهم حرة التداول، ما يمنح الشركات القيادية الكبيرة تأثيراً أكبر في اتجاهه، أما "EGX70 EWI" فيمنح كل شركة وزناً متساوياً يقارب 1.43% عند المراجعة الدورية، ويضم أعلى 70 شركة في البورصة المصرية من حيث السيولة والنشاط بعد استبعاد مكونات "EGX30"، وفق منهجية البورصة المصرية.
لذلك يمكن لاستقرار عدد محدود من الأسهم القيادية الكبيرة أن يخفف هبوط "EGX30"، بينما ينعكس البيع المتزامن في عدد واسع من مكونات "EGX70" بسرعة أكبر على المؤشر المتساوي الأوزان، وهذه البنية لا تعني أن كل شركات المؤشر صغيرة أو ضعيفة، لكنها تجعل المؤشر أكثر تعبيراً عن حركة شريحة واسعة من الأسهم خارج الثلاثين القيادية، كما أن خسارة 164 مليار جنيه من رأس المال السوقي، تمثل تراجعاً في القيمة السوقية للأسهم عند أسعار الإغلاق، وليست مبلغاً نقدياً خرج من السوق بالضرورة.
التمويل والسيولة وضعا الشركات الأصغر تحت ضغط أكبر
يربط تحليل لقطاع البحوث في "الأهلي فاروس" جانباً رئيسياً من التراجع بصدمة تمويلية، إذ كانت الشركات الأصغر والأكثر احتياجاً إلى رأس المال العامل أكثر عرضة للبيع، ووفق التحليل، بلغ متوسط هبوط الثلث الأصغر من الشركات التي يغطيها 15.2% خلال أكتوبر، مقابل 7.7% للثلث الأكبر، كما انخفضت الشركات التي تجاوز صافي رأس مالها العامل 29% من المبيعات بمتوسط 17.3%، مقابل 7.6% للشركات ذات النسبة الأقل من 5%.
وتظهر حساسية هذه الشركات عندما ترتفع كلفة التمويل أو يتراجع توافره، فالشركة التي تحتاج إلى تمويل مستمر للمخزون أو الأجور أو دورة التشغيل تصبح أكثر عرضة لزيادة الفائدة وتقلب سعر الصرف وارتفاع كلفة المدخلات، وتنعكس هذه المخاطر سريعاً على تقييم السهم، لأن المستثمر لا ينظر إلى الأرباح الحالية فقط، بل إلى قدرة الشركة على تمويل نشاطها دون زيادة كبيرة في الاقتراض أو إصدار أسهم جديدة.
ولا يرجع الهبوط إلى التقييمات المرتفعة وحدها، بحسب تحليل الأهلي فاروس، لكنه تزامن مع تراجع شهية المخاطرة وضغوط على العملة وارتفاع الاحتياج إلى السيولة داخل السوق، وهذا يفسر لماذا كان تأثير موجة البيع أكبر على شركات تعتمد على التمويل الخارجي، مقارنة بشركات كبرى لديها تدفقات نقدية أقوى أو قدرة أعلى على الاقتراض بشروط أفضل.
اقرأ أيضاً: البورصة المصرية تحت ضغط التوترات الجيوسياسية
ارتفاع إجمالي التداول لكن سيولة الأسهم محدودة
بلغ إجمالي قيمة التداول في أكتوبر نحو 2.8 تريليون جنيه، مقارنة مع 2.5 تريليون جنيه في سبتمبر، ولكن هذا الرقم لا يعني أن سوق الأسهم نفسها تلقت سيولة إضافية؛ إذ استحوذت السندات وأذون الخزانة على نحو 91.6% من قيمة التداول داخل المقصورة، فيما شكلت الأسهم نحو 8.4% فقط.
وهذا التوزيع يوضح سبب هشاشة الأسهم أمام أوامر البيع، فعندما تكون السيولة المتاحة للأسهم محدودة، يمكن لعمليات بيع متتابعة أن تخفض الأسعار بسرعة، خاصة في أسهم لا تجد طلباً مؤسسياً كبيراً في الجلسة نفسها.
كما أشار تحليل الأهلي فاروس إلى أن طروحات كبيرة استقطبت جزءاً من السيولة المحلية، بالتزامن مع ضغوط مرتبطة بطلبات تغطية الهامش، وفي هذه الحالات، قد يضطر المستثمر الذي اقترض للشراء إلى بيع أسهمه أو ضخ ضمانات إضافية عند الهبوط، ما يحول التراجع الأولي إلى موجة بيع أوسع.
مبيعات الأجانب ليست التفسير الوحيد
سجل المستثمرون الأجانب صافي بيع للأسهم المقيدة بنحو 2.3 مليار جنيه خلال أكتوبر، فيما سجل المستثمرون العرب صافي بيع بنحو 588.9 مليون جنيه، ولكن حصة الأجانب من التعاملات بلغت 8.6% فقط، مقابل 88.7% للمستثمرين المصريين بعد استبعاد الصفقات.
وتتركز تعاملات المؤسسات الأجنبية غالباً في الأسهم القيادية ذات السيولة المرتفعة، ما يجعلها عاملاً مهماً في تحرك مؤشر "EGX30"، لكنها لا تفسر وحدها هبوط مؤشر "EGX70" بصورة أكبر، وتشير تحليلات سوقية إلى أن جزءاً من الضغط على الأسهم خارج المؤشر القيادي جاء من تصحيح مكاسب سابقة، وتراجع شهية المستثمرين الأفراد، وسحب السيولة نحو طروحات جديدة وأدوات أقل مخاطرة.
لذلك، فإن التراجع الأشد في "EGX70" لا يعكس حدثاً واحداً، بل تزامن ضعف السيولة مع حساسية أعلى للتمويل، وضغوط هامشية، وتراجع شهية المخاطرة في أسهم لم تكن تتمتع بالحماية نفسها التي تمنحها الشركات القيادية الكبيرة للمؤشر الرئيسي.
ما الذي سيحدد اتساع الفجوة أو انحسارها؟
سيعتمد مسار الأسهم الصغيرة والمتوسطة خلال الفترة المقبلة على عودة السيولة إلى سوق الأسهم، واتجاه سعر الصرف وكلفة الاقتراض، وقدرة الشركات على إدارة رأس المال العامل والديون قصيرة الأجل، كما ستكشف نتائج الأعمال المقبلة ما إذا كانت الضغوط تمثل تراجعاً مؤقتاً في شهية المستثمرين أم بداية تأثير أوسع في هوامش الأرباح والتمويل.
وأظهر شهر أكتوبر أن سوقاً واحدة قد تتحرك بسرعتين، فمن جهة شركات قيادية كبيرة تستطيع امتصاص جزء من الضغوط، وأسهم أخرى أكثر حساسية لتوافر السيولة وكلفة التمويل، وكلما تحسن الطلب المؤسسي وتراجعت مخاطر التمويل، تقل احتمالات استمرار الفجوة بين "EGX70" و"EGX30".