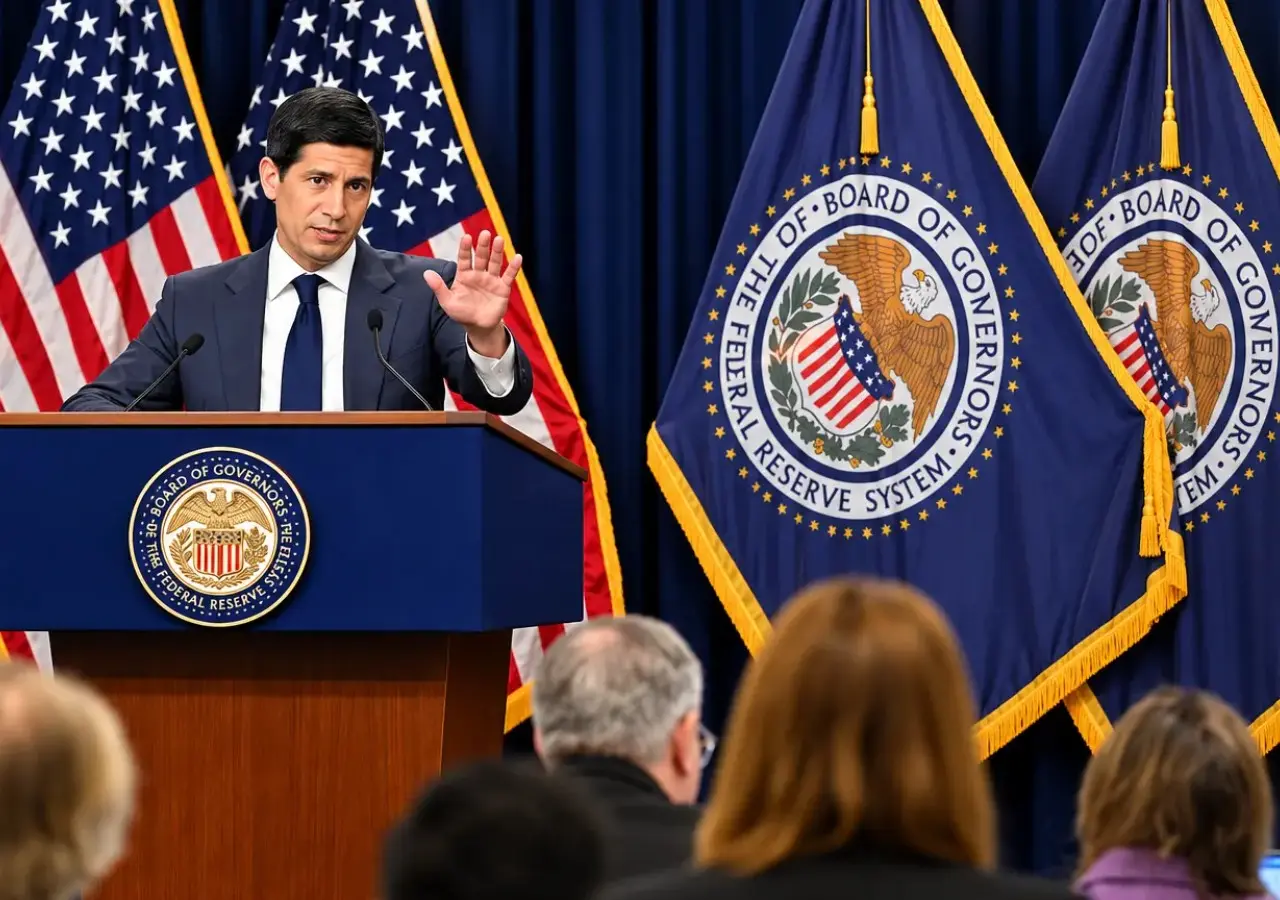
أبقى الاحتياطي الفيدرالي الأميركي سعر الفائدة عند نطاق 3.75 إلى 4% في اجتماعه الأخير، لكن تثبيت الفائدة الأميركية جاء مصحوباً باعتراضين يطالبان برفعها ربع نقطة مئوية، فقد صوّتت لجنة السوق المفتوحة بأغلبية 10 أصوات مقابل صوتين، فيما طالبت المحافظة ليزا كوك ورئيسة بنك الاحتياطي الفيدرالي في كليفلاند بيث هاماك برفع الفائدة ربع نقطة مئوية.
يحمل تثبيت الفائدة الأميركية هنا رسالتين في وقت واحد، الأولى أن أغلبية اللجنة تريد مزيداً من البيانات قبل تشديد جديد، بينما يرى جناح متشدد أن التضخم لم ينخفض بما يكفي لتبرير الانتظار.
ويأتي اعتراض "كوك" قبل أيام من جلسة مرتقبة في البيت الأبيض للنظر في محاولة الرئيس الأميركي دونالد ترامب إقالتها، ما يضع قراراً نقدياً عادياً ظاهرياً، في قلب نقاش أوسع حول استقلالية البنك المركزي.
تثبيت الفائدة الأميركية لا يهدئ الجناح المتشدد
أكد بيان الفيدرالي الرسمي أن الاقتصاد الأميركي ينمو بوتيرة قوية، مع إنفاق محلي مرن، واستثمار رأسمالي قوي، ومكاسب وظائف تواكب نمو القوة العاملة، ولكنه أشار في الوقت نفسه إلى أن التضخم ما زال مرتفعاً فوق مستهدف البنك البالغ 2%.
واختارت الأغلبية التوقف بعد زيادة الفائدة في سبتمبر، مع الإبقاء على السياسة عند مستوى مقيد نسبياً، أما "كوك" و"هاماك" ففضلتا رفع النطاق إلى 4% - 4.25% فوراً، في إشارة إلى أن الضغوط السعرية لا تزال واسعة بما يكفي لتبرير التحرك.
ولا يقتصر أثر هذا الخلاف على النطاق الحالي للفائدة، فاعتراضان يطالبان بالتشديد يضيفان وزناً إلى احتمالات الرفع في الاجتماعات المقبلة، ويجعلان المستثمرين أكثر حساسية لأي قراءة جديدة للتضخم أو الوظائف أو إنفاق المستهلكين.
لماذا فضّل معظم الأعضاء الانتظار؟
قالت اللجنة إن تراكم مزيد من المعلومات سيساعدها على تحديد الموقف الملائم لإعادة التضخم إلى هدف 2% في الوقت المناسب، وهذا يعكس رغبة في اختبار ما إذا كانت أسعار الفائدة الحالية بدأت بالفعل في كبح الطلب والائتمان، من دون دفع الاقتصاد إلى تباطؤ حاد.
والفائدة المرتفعة، لا تنتقل إلى الاقتصاد عبر قرض واحد أو قطاع واحد، فهي ترفع كلفة الرهن العقاري، وتمويل السيارات، وديون الشركات، وتؤثر في تقييمات الأسهم والسندات، ثم تمتد إلى قرارات الاستثمار والتوظيف.
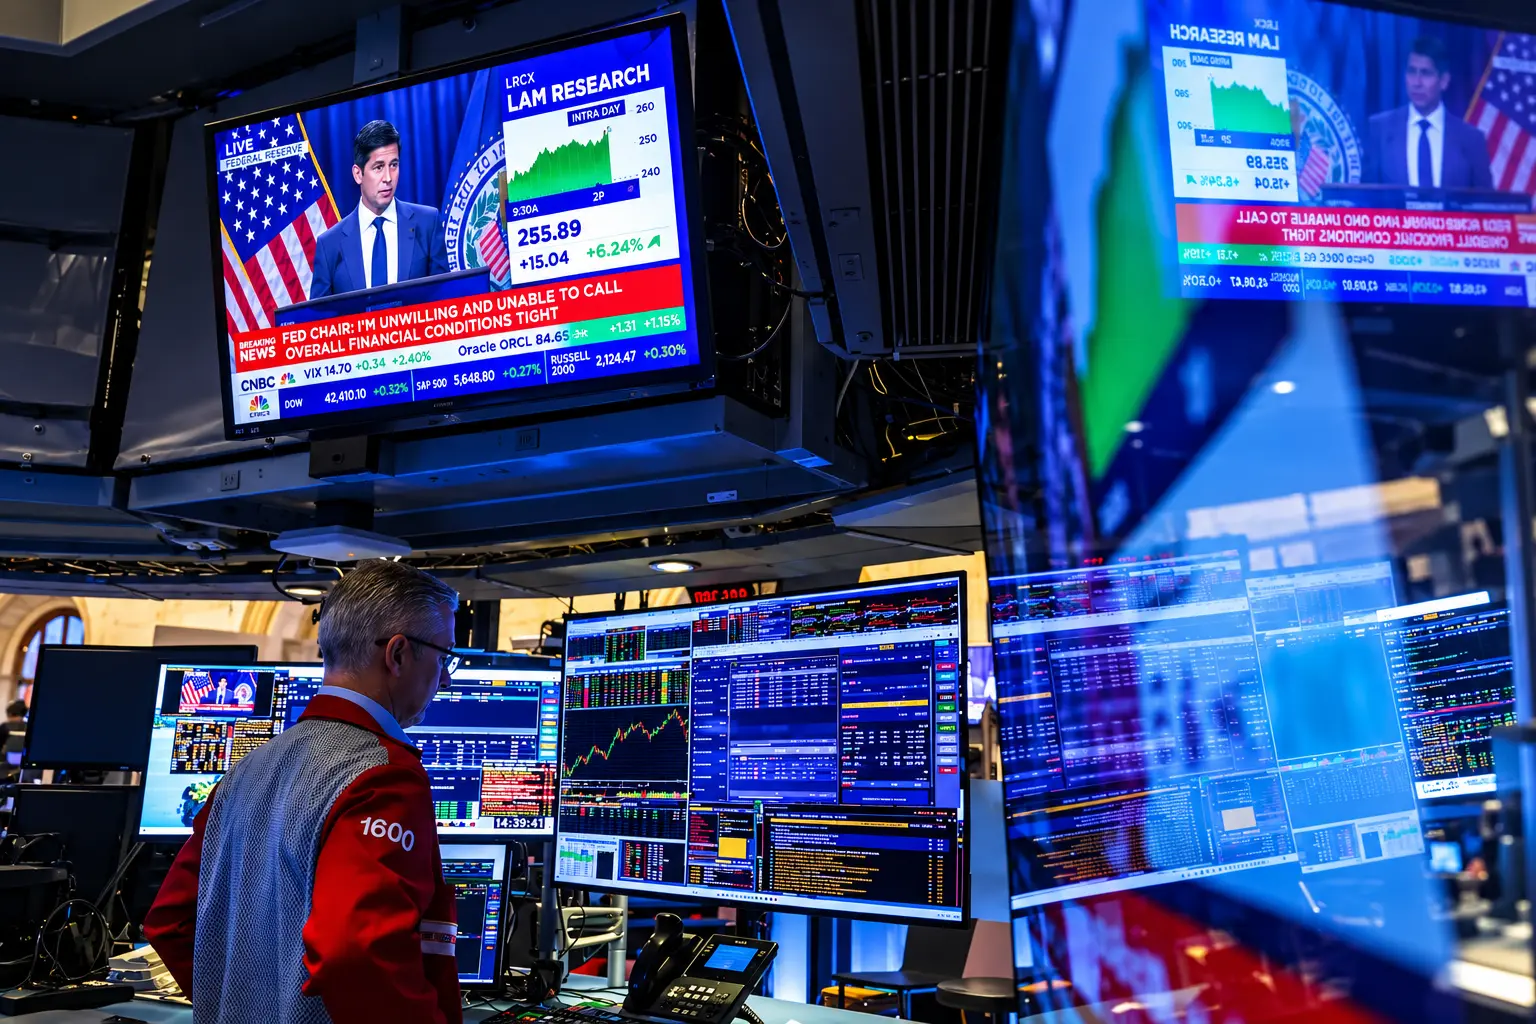
وكان رئيس الفيدرالي "كيفن وورش" قد رفض في مؤتمره الصحفي فكرة أن طفرة الاستثمار في الذكاء الاصطناعي محصنة من هذه الضغوط، مشيراً إلى اتساع فروق العائد الائتماني وازدياد انتقائية المستثمرين.
اعتراض كوك يرفع حساسية ملف الاستقلالية
وصفت أكسيوس تصويت كوك بأنه أول اعتراض لها منذ انضمامها إلى مجلس المحافظين، وهو اعتراض مؤيد لرفع الفائدة، في وقت يطالب فيه ترامب مراراً بسياسة نقدية أقل تشدداً.
وترتبط "كوك" بنزاع قانوني مع البيت الأبيض حول مزاعم تتصل بطلبات رهن عقاري تعود إلى ما قبل عضويتها في الفيدرالي، وهي تنفي ارتكاب أي مخالفة، ولم تُوجَّه إليها تهمة جنائية.
وفي يونيو، رفضت المحكمة العليا تعليق أمر قضائي أبقاها في منصبها خلال استمرار التقاضي، من دون أن تحسم نهائياً قانونية إقالتها مستقبلاً، فحكم المحكمة العليا ركز على ضرورة توافر الإجراءات القانونية والإخطار الكافي في هذه المرحلة.
ولا يكشف التصويت النقدي عن دوافع قانونية أو سياسية، لكنه يوثق أن "كوك" اختارت موقفاً متشدداً في قرار حساس للتضخم، ويزداد ثقل هذه اللحظة، لأن الاعتراضات من محافظي الفيدرالي المقيمين في واشنطن ظلت نادرة تاريخياً، وإن تراجع الاعتماد الطويل على الإجماع خلال السنوات الأخيرة.
اقرأ أيضاً: عوائد السندات الأميركية تتجاوز 5%.. لماذا عاد شبح الفائدة المرتفعة؟
الأسواق تراهن على رفع في ديسمبر
بحسب أكسويس، كانت عقود الفائدة تسعّر احتمالاً يناهز 85% لرفع جديد في اجتماع ديسمبر، وهذه النسبة ليست توقعاً رسمياً من الفيدرالي، بل قراءة متغيرة لما يتوقعه المتعاملون في سوق العقود الآجلة.
وسيحدد اتجاه الأسعار خلال الأسابيع المقبلة مسار هذا التسعير، عبر قراءة التضخم المفضلة لدى الفيدرالي، وتقرير سوق العمل، وسرعة انتقال ارتفاع كلفة الطاقة والائتمان إلى بقية الأسعار، وإذا بقي التضخم مرتفعاً، واتسعت فروق العائد على ديون الشركات، فقد تزداد قوة موقف "كوك" و"هاماك" داخل اللجنة.
ويمتد الأثر خارج الولايات المتحدة، فرفع الفائدة الأميركية يدعم عادة عوائد سندات الخزانة والدولار، ويزيد كلفة تمويل الشركات والحكومات المقومة بالدولار، خاصة في الأسواق الناشئة التي تعتمد على تدفقات رأس المال الخارجية.
تغيير في جدول الاجتماعات
أعلن "وورش" أيضاً أن أحد اجتماعات الفيدرالي الثمانية سنوياً سيُخصص - بدءاً من العام المقبل - لمناقشة الاستراتيجية العامة للسياسة النقدية من دون قرار للفائدة أو بيان رسمي، وفي 2028، يتوقع أن يرتفع عدد اجتماعات الاستراتيجية إلى اثنين، ليبقى ستة اجتماعات مخصصة لقرارات الفائدة.
ويعكس التعديل محاولة للفصل بين إدارة السياسة قصيرة الأجل، وبين الأسئلة الأوسع المتعلقة بأهداف التضخم، وسوق العمل، وأدوات البنك المركزي، ولكنه لا يخفف حساسية الاجتماع المقبل، فالتضخم المرتفع، والاعتراضان، وتسعير الأسواق، كلها عوامل تجعل ديسمبر المقبل اختباراً مباشراً لمدى استعداد الفيدرالي لمواصلة التشديد.
اقرأ أيضاً: هل يضغط رفع الفائدة الأمريكية على الأموال الساخنة في مصر؟