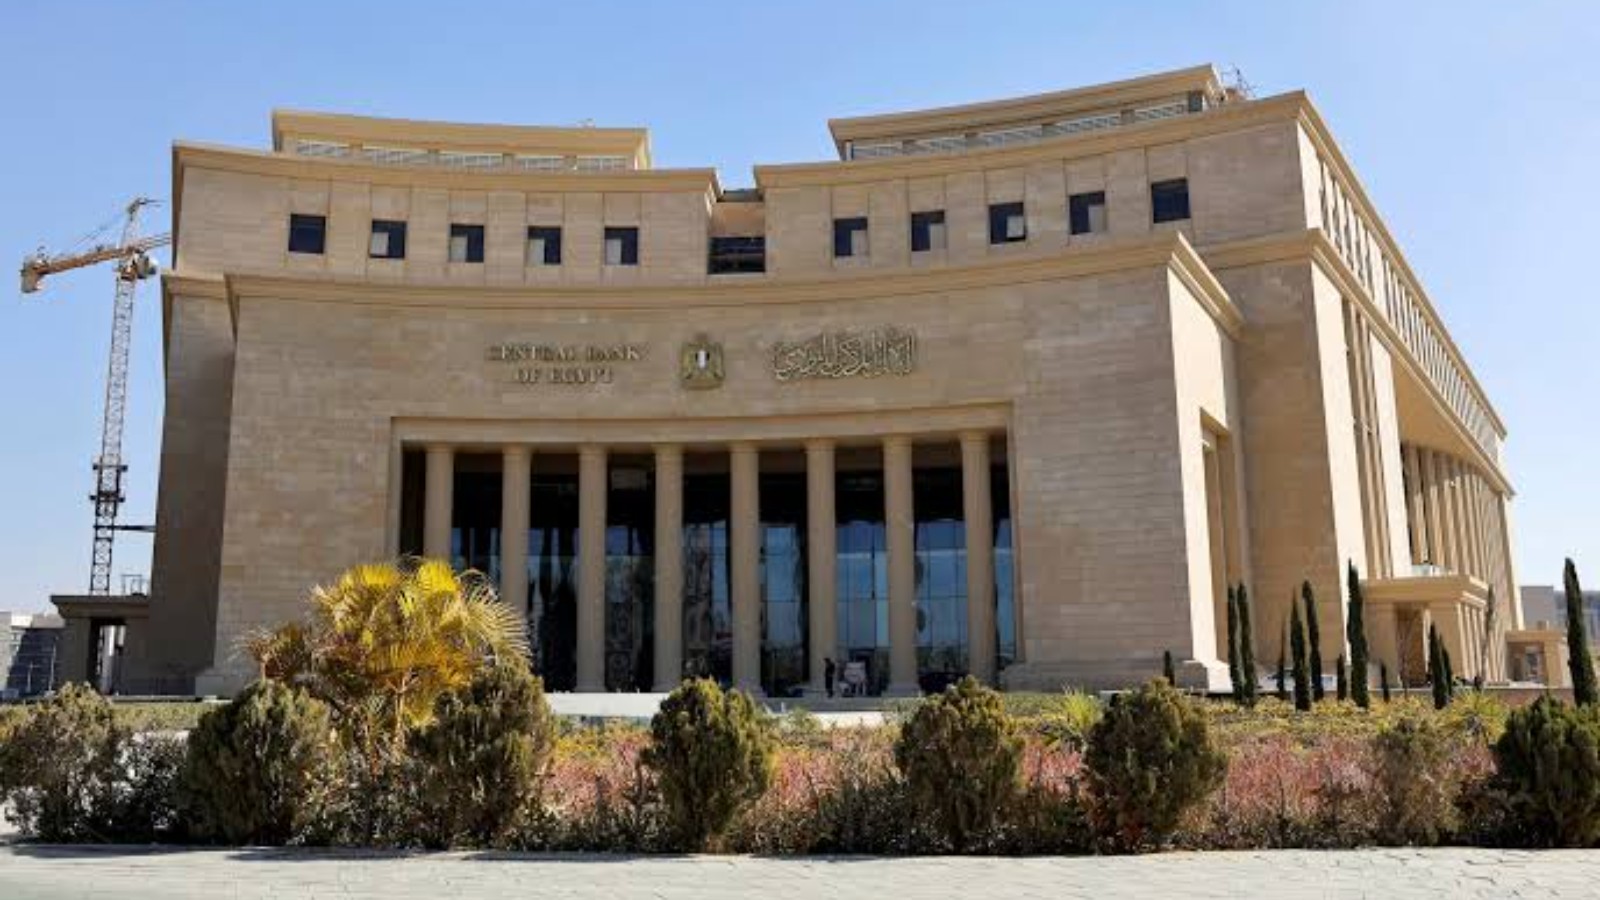
أصدر البنك المركزي المصري ضوابط جديدة لتنظيم استثمارات البنوك في سندات التوريق وسندات الشركات، بهدف ربط التمويل بأصول مكتملة وتدفقات نقدية مستقرة، والحد من تركز المخاطر وازدواجية التمويل داخل الجهاز المصرفي.
وقال الدكتور أحمد شوقي، الخبير الاقتصادي، إن الضوابط الجديدة لا تستهدف تقييد نشاط التطوير العقاري أو الحد من استخدام التوريق باعتباره إحدى أدوات التمويل، وإنما تهدف في الأساس إلى تعزيز جودة الأصول التي تستند إليها عمليات التمويل، والحد من تضخم المخاطر الائتمانية داخل الجهاز المصرفي.
وأوضح شوقي أن بعض القراءات الأولية للقرار ربطته بمحاولة تقليص اعتماد شركات التطوير العقاري على التوريق أو إبطاء عمليات التمويل، إلا أن القراءة المصرفية والاقتصادية الأكثر دقة تشير إلى أن البنك المركزي يستهدف تحسين جودة الائتمان، وليس تقليل حجم التمويل المتاح للشركات.
دور التوريق كأداة تمويل في توفير السيولة الفورية
وأضاف أن التوريق يظل أداة تمويل مشروعة ومهمة داخل السوق، لكن استخدامه يحتاج إلى ضوابط رقابية واضحة تضمن ارتباط التمويل بأصول حقيقية وتدفقات نقدية مستقرة، وتمنع تكرار التمويل على الأصل الاقتصادي نفسه بصورة قد تؤدي إلى زيادة الرفع المالي والمخاطر داخل النظام المصرفي.
وأوضح شوقي أن بعض شركات التطوير العقاري تعتمد على نموذج تمويلي يقوم على بيع الوحدات بنظام التقسيط، ثم تجميع الأقساط والتدفقات النقدية المستقبلية وتوريقها، للحصول على سيولة فورية يمكن استخدامها في تمويل مراحل الإنشاء أو إطلاق مشروعات جديدة.
وأشار إلى أن هذا النموذج يُعد من الأدوات التمويلية المطبقة والمتعارف عليها، ويساعد الشركات على تحويل التدفقات النقدية المستقبلية إلى سيولة حالية، لكنه قد يؤدي إلى تكرار التمويل على الأصل الاقتصادي نفسه في حال عدم وجود ضوابط رقابية دقيقة تحكم العملية.
وتابع أن التدفقات النقدية المستقبلية الناتجة عن بيع الوحدات قد تصبح مصدرًا للحصول على تمويل جديد، في الوقت الذي تظل فيه المشروعات الأصلية قيد التنفيذ ولم تكتمل بعد، وهو ما قد يؤدي إلى ما يسمى بالرفع المالي ورفع مستوى المخاطر الائتمانية المرتبطة بالشركة والمشروع.
وأوضح أن الضوابط الجديدة جاءت لضمان ارتباط استثمارات البنوك في إصدارات التوريق بأصول أكثر جودة، ولتحقيق توزيع أفضل للمخاطر داخل محافظ البنوك، بدلًا من تركز التمويل في أصول غير مكتملة أو تدفقات نقدية تعتمد بصورة كبيرة على التوقعات المستقبلية.
اقرأ أيضًا: هل يدعم جهاز مستقبل مصر الإنتاج المحلي ويقلل الاستيراد؟
قراءة تفصيلية في محددات التوريق الجديدة
وقال شوقي إن من أبرز الضوابط الجديدة قصر استثمارات البنوك على محافظ توريق ناتجة عن وحدات تم تسليمها فعليًا للعملاء، وهو ما يعزز وجود أصل مكتمل وقابل للتقييم، ويقلل من المخاطر المرتبطة بالمشروعات التي لا تزال تحت الإنشاء أو لم تدخل مرحلة التشغيل الفعلي.
وأشار إلى أن الضوابط تضمنت كذلك اشتراط حد أدنى للتصنيف الائتماني عند مستوى "BBB-" بالنسبة إلى الإصدارات التي تستثمر فيها البنوك، وهو ما يضمن توجيه استثمارات الجهاز المصرفي نحو أدوات تتمتع بدرجة مقبولة من الجدارة الائتمانية.
وأوضح أن التصنيف الائتماني يمثل أحد الأدوات الأساسية لقياس قدرة الإصدار أو الجهة المصدرة على الوفاء بالتزاماتها المالية، وبالتالي فإن وضع حد أدنى للتصنيف يقلل من تعرض البنوك لإصدارات مرتفعة المخاطر أو غير قادرة على توليد تدفقات نقدية مستقرة.
وأضاف أن البنك المركزي المصري وضع أيضًا حدودًا وضوابط لمنع تركز استثمارات البنوك في شركة واحدة أو قطاع واحد أو جهة إصدار بعينها، بما يساعد على تنويع المحافظ الاستثمارية وتقليل مخاطر التركز.
وأكد أن تركز نسبة كبيرة من استثمارات البنك في إصدارات مرتبطة بشركة أو قطاع واحد يرفع من درجة المخاطر، لأن أي تعثر لدى هذه الشركة أو اضطراب في هذا القطاع قد يؤثر بصورة مباشرة في جودة محفظة البنك ومركزه المالي.
وأشار شوقي إلى أن الضوابط تستهدف كذلك الحد من تضارب المصالح بين دور البنك كمستثمر في سندات التوريق ودوره كضامن أو مروج أو مرتب للإصدار، بما يضمن الفصل بين الأدوار المختلفة ويحسن من كفاءة عملية تقييم المخاطر.
وأوضح أن قيام البنك بأكثر من دور داخل الإصدار الواحد قد يؤثر في درجة الحياد عند تقييم الجدارة الائتمانية أو اتخاذ قرار الاستثمار، ولذلك فإن الحد من تضارب المصالح يمثل عنصرًا ضروريًا لتعزيز الحوكمة والشفافية داخل سوق أدوات الدين.
أهمية ضوابط المركزي المصري
وقال شوقي إن أهمية هذه الضوابط ترجع إلى أن التمويل المصرفي يجب أن يرتبط بقدرة الأصل على توليد تدفقات نقدية مستقرة وقابلة للتحقق، وليس بالاعتماد فقط على توقعات مستقبلية قد تتغير مع الظروف الاقتصادية والسوقية.
وأضاف أن التمويل القائم على أصل مكتمل وتدفقات نقدية فعلية يكون أقل مخاطرة من التمويل المرتبط بمشروعات تحت التنفيذ أو بإيرادات مستقبلية غير مؤكدة، خاصة في ظل ارتفاع تكاليف البناء وتقلب أسعار مواد الإنتاج والفائدة.
وأشار إلى أن الضوابط تساعد على تقليل ما يمكن وصفه بازدواجية المنح الائتماني، بحيث لا يصبح الأصل الاقتصادي نفسه أساسًا للحصول على مستويات متكررة من التمويل، دون وجود ضمانات كافية أو تدفقات نقدية محققة.
وأوضح أن تكرار التمويل على الأصل ذاته قد يؤدي إلى تضخم الالتزامات المالية للشركات، وزيادة احتمالات التعثر إذا تعرضت المبيعات أو التدفقات النقدية لأي تباطؤ، وهو ما ينعكس في النهاية على البنوك الممولة والمستثمرين في الإصدارات.
اقرأ أيضًا:
لماذا ثبت المركزي المصري أسعار الفائدة للمرة الثالثة؟
البنك المركزي المصري يسحب سيولة أقل من البنوك.. لماذا ؟
انعكاسات القرار على السوق العقارية
وحول انعكاسات القرار على السوق العقارية، توقع شوقي أن تشهد المرحلة المقبلة زيادة في تركيز شركات التطوير العقاري على إنهاء المشروعات القائمة وتسليم الوحدات المتعاقد عليها، حتى تتمكن من تكوين محافظ توريق تتوافق مع الضوابط الجديدة.
وأضاف أن الشركات ستصبح أكثر اهتمامًا بمعدلات التنفيذ والتسليم، بدلا من التوسع المستمر في إطلاق مشروعات جديدة قبل استكمال المشروعات القائمة، وهو ما قد يسهم في تحسين الانضباط داخل السوق.
وأشار إلى أن الضوابط من المتوقع أن تؤدي إلى تحسن جودة المحافظ التي يتم توريقها، لأن هذه المحافظ ستعتمد بصورة أكبر على وحدات مكتملة وتدفقات نقدية أكثر استقرارا وقابلية للتقييم.
ولفت إلى احتمال حدوث تباطؤ نسبي في إطلاق بعض المشروعات الجديدة لدى الشركات التي تعتمد بصورة كبيرة على عمليات التوريق لتوفير السيولة اللازمة للتوسع، خاصة إذا كانت هذه الشركات تمتلك عددًا محدودًا من المشروعات التي وصلت إلى مرحلة التسليم.
وأوضح أن هذا التباطؤ، في حال حدوثه، لن يكون بالضرورة تأثيرًا سلبيًا، بل قد يدفع الشركات إلى إعادة ترتيب أولوياتها، وتحسين إدارة السيولة، وربط التوسع بمعدلات التنفيذ والتسليم والقدرة الفعلية على توليد التدفقات النقدية.
الانضباط المالي داخل شركات التطوير العقاري
وأضاف أن القرار قد يعزز الانضباط المالي داخل شركات التطوير العقاري، ويدفعها إلى تحسين إدارة التدفقات النقدية والالتزامات، وتقليل الاعتماد المفرط على التمويل القائم على الإيرادات المستقبلية.
وأشار شوقي إلى أن الضوابط قد تساهم في توجيه التمويل نحو المشروعات الأكثر جدوى واستدامة، لأن الشركات التي تتمتع بمراكز مالية قوية ومعدلات تنفيذ وتسليم مرتفعة ستكون الأكثر قدرة على الوصول إلى أدوات التوريق والتمويل المصرفي.
وقال إن الأسواق العقارية القوية لا تقوم فقط على التوسع السريع وزيادة عدد المشروعات، وإنما تعتمد أيضًا على جودة التمويل، وانضباط الائتمان، والقدرة على إدارة السيولة والالتزامات، والحد من تركز المخاطر.
وأضاف أن النمو السريع غير المنضبط قد يؤدي إلى زيادة المديونية والاعتماد على تدفقات نقدية مستقبلية غير مؤكدة، بينما يضمن النمو القائم على أصول حقيقية وتسليمات فعلية تحقيق استدامة أكبر للشركات وللسوق بوجه عام.
واختتم الدكتور أحمد شوقي تصريحاته بالتأكيد على أن ضوابط البنك المركزي المصري يمكن النظر إليها باعتبارها خطوة نحو بناء سوق عقارية أكثر استدامة، وجهاز مصرفي أكثر قدرة على إدارة المخاطر، ونظام تمويلي يرتبط بأصول حقيقية وتدفقات نقدية مستقرة.
قد يهمّك أيضًا: برنامج مصر الوطني بعد صندوق النقد.. مفاتيح التعافي