تقدّر "فيريسك" أن الكوارث الطبيعية تخلف خسائر اقتصادية تتجاوز 450 مليار دولار في المتوسط خلال السنة الواحدة، ولا يغطي التأمين على هذا النوع من الكوارث سوى نحو 38% منها، ما يترك جزءاً غير مؤمن عليه يقترب من 280 مليار دولار.
ولا يصف الرقم فاتورة عام واحد بعينه، فهو متوسط طويل الأجل تبنيه نماذج المخاطر على احتمالات الزلازل والفيضانات والحرائق والعواصف وغيرها من الكوارث الناجمة عن الطبيعة، لكنه يكشف عن وجود فجوة كبيرة، فجزء كبير من الضرر يُدفع خارج نظام التأمين، من مدخرات الأسر وميزانيات الشركات والخزائن العامة للحكومات.
لماذا لا يغطي التأمين معظم الخسائر؟
الخسارة الاقتصادية لا تعني دائماً خسارة تدخل في وثيقة تأمين، فهي تشمل أضرار المباني والبنية الأساسية وتوقف الأعمال للشركات أو المصانع، بينما قد لا تشمل وثيقة التأمين نفسها نوع الكارثة، أو قد لا تكون موجودة من الأصل.
وتبدو الفجوة أكبر في الأسواق التي ينتشر فيها التأمين بدرجة محدودة، لكنها لا تقتصر عليها، ففي الولايات المتحدة مثلاً، لا يغطي تأمين المنازل المعتاد الأضرار الناجمة عن الفيضانات، ويحتاج المالك إلى وثيقة منفصلة لتغطية الخسائر أو جزء منها، لهذا لا تذهب كل فاتورة الكارثة إلى شركة التأمين، فجزء منها يتحول إلى ديون شخصية، أو تأخر في إعادة البناء، أو مساعدات عامة تتحملها الحكومات بعد وقوع الضرر.
ما الذي يرفع فاتورة الكوارث الطبيعية؟
لا يرتبط ارتفاع خسائر الكوارث الطبيعية بعدد العواصف والحرائق وحده، فقيمة الممتلكات أصبحت حاليا أغلى نتيجة لموجة التضخم التي يشهدها الاقتصاد العالمي، وعمليات البناء تتوسع في السواحل ومناطق الفيضانات وحرائق الغابات، وإعادة تشييد المنازل باتت أكثر كلفة من قبل.
وتقول "فيريسك" إن قيمة الممتلكات المعرضة للخطر في الدول التي تغطيها نماذجها، ارتفعت بنحو 7% سنوياً منذ عام 2021، وفي الولايات المتحدة، زادت كلفة إعادة بناء المنازل بنحو 5% سنوياً، وهي وتيرة أسرع من تضخم أسعار المستهلكين.
ورغم أن عام 2025 مرّ من دون إعصار يضرب البر الأميركي، إلا أن الخسائر العالمية التي غطاها التأمين تجاوزت 100 مليار دولار للعام السادس على التوالي، والسبب كان حرائق الغابات والعواصف الرعدية العنيفة، لا إعصاراً واحداً كبيراً.
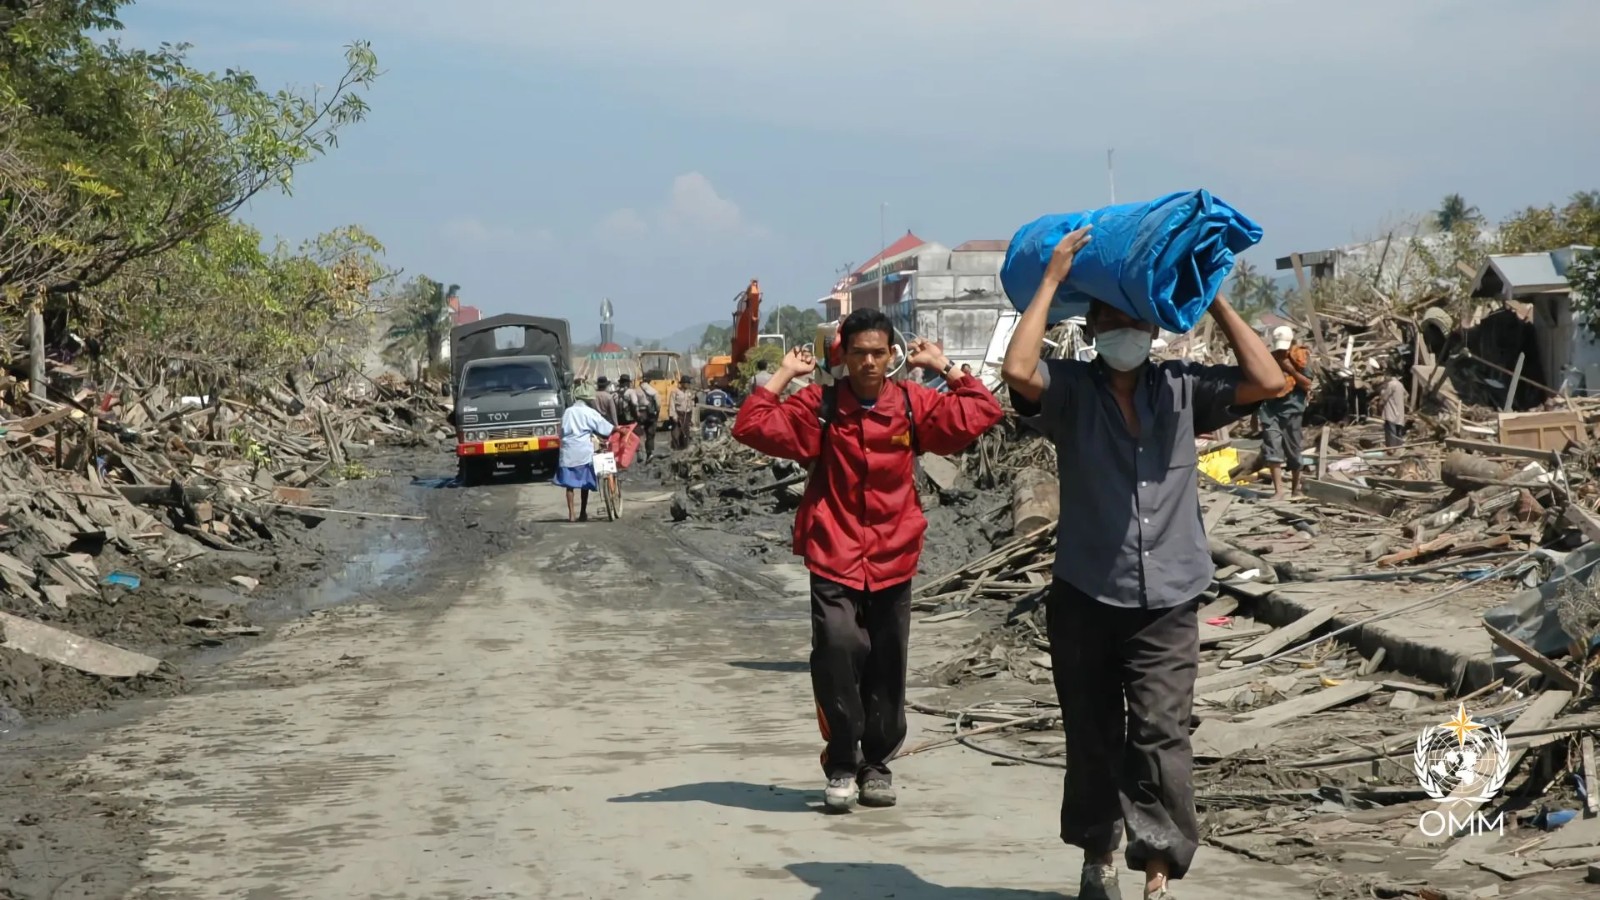
وفي ميانمار، تسبب زلزال شهر مارس من عام 2025 في خسائر اقتصادية تقارب 12 مليار دولار، بينما غطت شركات التأمين أقل من 100 مليون دولار فقط، وهنا لا تكون المشكلة في حجم الكارثة فقط، بل في غياب شبكة مالية تساعد الأسر والشركات على استعادة الخسائر والنهوض من جديد بعد الكارثة.
وفي ولاية تكساس، ألحقت فيضانات شهر يوليو لعام 2025 أضراراً تقدر قيمتها بنحو 1.1 مليار دولار بالمباني السكنية وحدها، لكن في مقاطعة كير، التي كانت بين المناطق الأشد تضرراً، لم يكن تأمين الفيضانات متوافراً إلا لدى 2.5% فقط من مالكي المنازل، ما ترك معظم الخسائر خارج التغطية التأمينية.
أما حرائق ولاية لوس أنجلوس في شهر يناير لعام 2025، فقد تراوحت خسائرها الاقتصادية بين 53 و65 مليار دولار، وغطى التأمين ما بين 60 و70% من هذه الخسائر، ما يعني أن 30 إلى 40% من قيمة الضرر بقيت خارج التغطية حتى في سوق متقدمة.
إقرأ أيضاً: الكوارث الطبيعية في 2024: خسائر بالمليارات ودروس للمستقبل
المستهلكون يدفعون الفاتورة حين تتراجع الشركات
ترد شركات التأمين على الخطر الناجم عن الكوارث الطبيعية برفع الأسعار، وتشديد شروط العقود، وعدم تجديد بعض الوثائق في المناطق الأعلى عرضة للكوارث.
ففي عام 2024، أعلنت "ستيت فارم" عدم تجديد نحو 72 ألف وثيقة في كاليفورنيا، تشمل وثائق للمنازل والإيجار وتأمين الممتلكات، إضافة إلى شقق تجارية.
وفي أغسطس 2026، قالت "بروغريسيف" إنها خفضت توافر التغطية خلال إعادة ضبط محفظتها، عبر مراجعات اكتتاب إضافية، وعدم تجديد وثائق لعقارات ساحلية عالية المخاطر في فلوريدا، مع تقليص انكشافها للعواصف والحرائق في مناطق أخرى.
ويلجأ بعض من يفقدون التغطية الخاصة إلى "فير بلان" في كاليفورنيا، وهو اتحاد لشركات التأمين يوفر حماية أساسية لمن لا يجد وثيقة في السوق الخاصة، لكنه ليس بديلاً كاملاً عن التغطية التقليدية، وهذا يعني أنه عندما تنخفض التغطية التأمينية في منطقة ما، يدفع السكان جزءاً أكبر من الخسائر بعد الكارثة، ثم تتحمل الحكومة كلفة الإغاثة وإعادة البناء.