يبدأ تطبيق التحقق الإلكتروني لموافقة العملاء في التمويل غير المصرفي بمصر قبل 11 نوفمبر 2026، عبر إرسال رمز تحقق لمرة واحدة (OTP) إلى الهاتف الذي سبق التحقق من ملكية العميل له، ويستهدف الإجراء تقليل فرص تسجيل تمويل أو استخدامه باسم شخص لم يطلبه، أو لم يعلم به.
ويشمل القرار شركات التمويل الاستهلاكي، وشركات وجمعيات ومؤسسات تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، ولا يمتد تلقائياً إلى البنوك أو إلى جميع جهات الائتمان في مصر.
التحقق الإلكتروني لموافقة العملاء قبل التعاقد واستخدام التمويل
ألزمت الهيئة العامة للرقابة المالية في مصر الجهات المشمولة بإرسال رمز التحقق الإلكتروني عند إبرام عقد التمويل أو تجديده، وعند استخدام التمويل، مع الاحتفاظ بسجل للرمز لدى جهة التمويل، وتستند الآلية إلى رقم هاتف جرى الاستعلام عن ملكيته، وليس مجرد رقم يقدمه طالب التمويل عند ملء البيانات.
ودخل قرار رئيس الهيئة رقم 2735 لسنة 2026 حيز التنفيذ في 11 سبتمبر، ومنح الجهات مهلة شهرين لاستكمال المتطلبات التقنية والتنظيمية وإخطار الهيئة ببدء التشغيل، ما يجعل 11 نوفمبر موعد انتهاء المهلة.
ويأتي الإلزام ضمن تعديل ضوابط التحقق من بيانات العملاء الواردة في قرار مجلس إدارة الهيئة رقم 133 لسنة 2026، إلى جانب التحقق من الرقم القومي وملكية الهاتف، والاستعلام عن قوائم غسل الأموال والمنع من التصرف.
كيف يقلل رمز OTP التمويل غير المصرح به؟
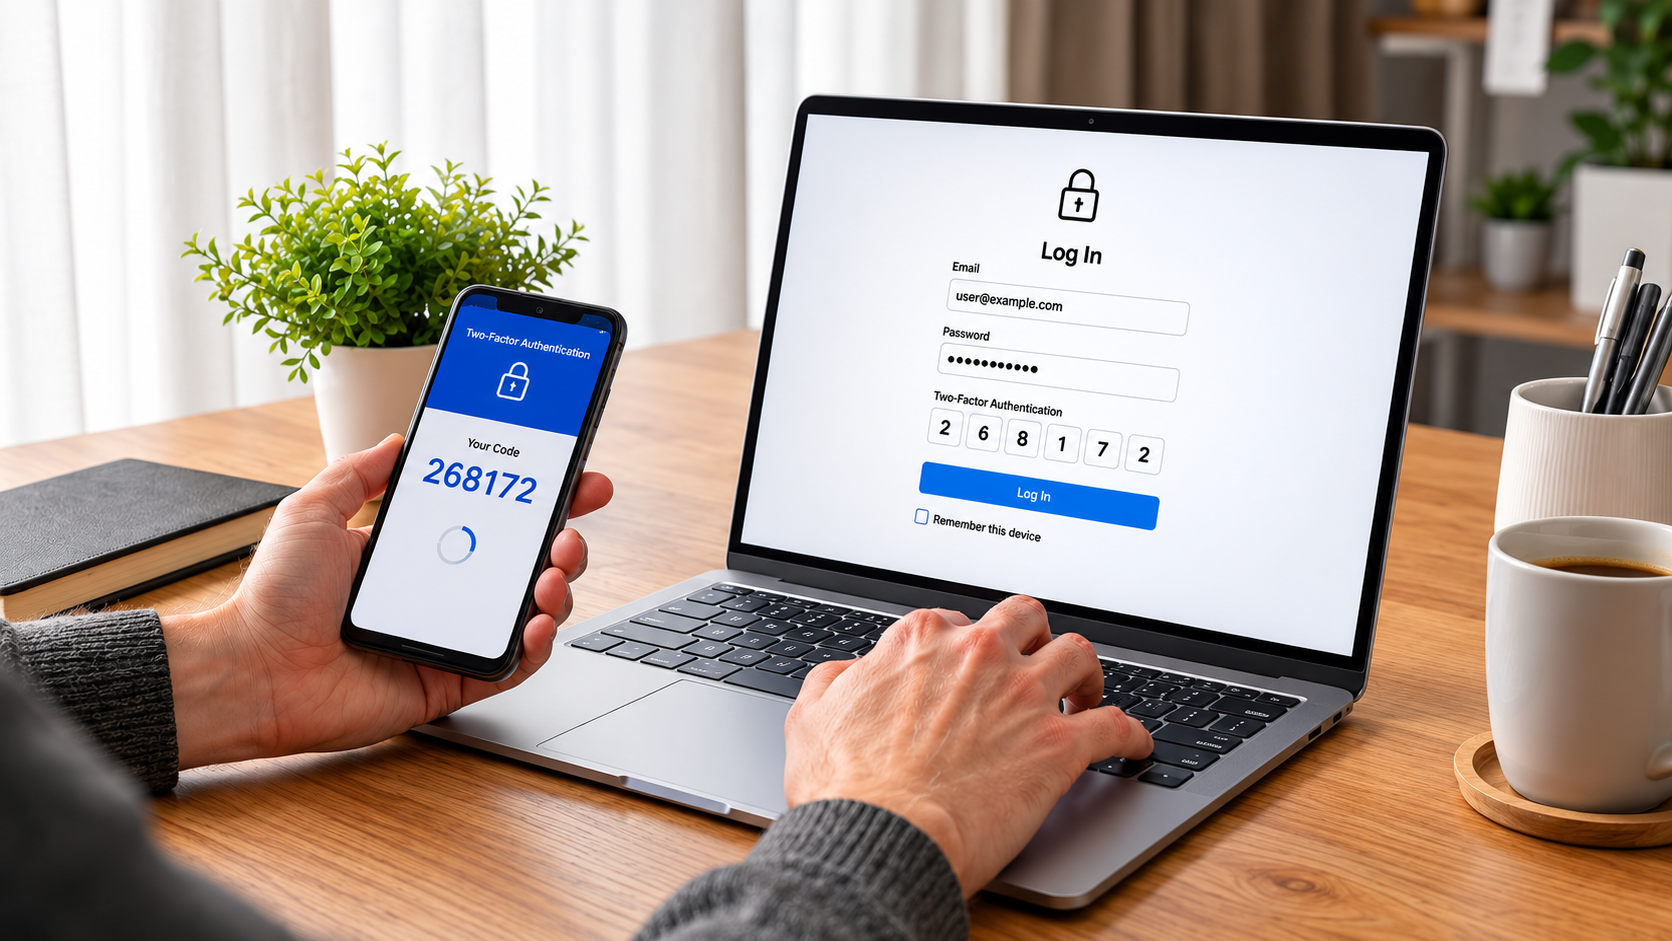
رمز التحقق الإلكتروني يضيف خطوة تحقق مرتبطة بلحظة التعاقد أو الاستخدام، فإذا امتلك شخص بيانات عميل أو صورة بطاقته فقط، فلن يستطيع استكمال العملية من دون الوصول إلى الهاتف المسجل باسم العميل وإدخال الرمز ضمن المهلة المحددة.
وتتضاعف أهمية هذه الخطوة عند استخدام التمويل، إذ لا يقتصر التحقق على طلب التمويل الأول، بل يمتد إلى تفعيله أو استخدامه، ويقلل ذلك من احتمال أن ينشئ موظف أو وسيط أو منتحل هوية التزاماً مالياً باسم الغير اعتماداً على مستندات أو بيانات شخصية مسروقة.
كما يتيح الاحتفاظ بالرمز أثراً إلكترونياً يمكن الرجوع إليه عند تقديم شكوى أو الاعتراض على التمويل، لكنه لا يحسم وحده أي نزاع قانوني؛ إذ تبقى تفاصيل العقد، وصحة بيانات العميل، وطريقة الإفصاح عن التكلفة والشروط، عناصر مؤثرة في تقييم كل حالة.
رمز التحقق لا يستبدل التمويل المسؤول
لا يحدد رمز OTP قدرة العميل على السداد، ولا يوضح وحده إن كان التمويل مناسباً لدخله أو إذا كانت الشروط مفهومة بصورة كافية. لذلك يبقى التحقق من عبء الدين والتدفقات النقدية والاستعلام الائتماني والإفصاح الواضح عن التكلفة جزءاً مكملاً للحماية.
ويؤدي الإجراء دوراً محدداً، وهو إثبات أن الهاتف المرتبط بالعميل تلقى رمزاً، وأن العملية لم تمر عبر البيانات الورقية أو الرقم القومي وحدهما، أما قرار منح التمويل فيظل مرتبطاً بتقييم الجدارة الائتمانية والالتزام بقواعد التمويل المسؤول.
ما الذي لا يمنعه الرمز وحده؟
تظل هناك مخاطر إذا شارك العميل الرمز مع محتال، أو فقد السيطرة على رقم هاتفه نتيجة تبديل الشريحة أو نقل الرقم إلى شريحة أخرى، وتوصي المعايير التقنية بالتحقق من مؤشرات مثل تبديل الجهاز أو الشريحة أو نقل الرقم قبل الاعتماد على الرسائل النصية في المصادقة.
ولهذا، لا ينبغي للعميل مشاركة الرمز مع أي متصل أو وسيط، حتى لو ادعى أنه يمثل شركة التمويل، ووصول رمز لم يطلبه العميل قد يعني وجود محاولة للتعاقد أو الاستخدام باسمه، ما يستدعي التواصل مع الشركة عبر قنواتها الرسمية.
ماذا يتغير لدى جهات التمويل؟
يتطلب القرار من الشركات والجمعيات تحديث مسار التعاقد والاستخدام، وربط النظام برقم هاتف جرى التحقق من ملكيته، وحفظ سجل إلكتروني للرموز، وتجهيز إجراءات واضحة لمعالجة الاعتراضات والشكاوى.
ولا تعني المهلة أن جميع الجهات أصبحت مطبقة للنظام بالفعل؛ فهي فترة لتوفيق الأوضاع، لكن بعد انتهائها، يصبح عدم إدخال رمز التحقق في المسار التنظيمي للأنشطة المشمولة مخالفة لمتطلبات الهيئة.
ويزيد الإجراء كلفة تنفيذ التمويل غير المصرح به، ويحسن قابلية اكتشافه وإثباته، من دون أن يحول "OTP" إلى ضمان كامل ضد الاحتيال، فالحماية الفعلية تقوم على تلاقي التحقق من الهوية وملكية الهاتف وسلامة البيانات والإفصاح عن التمويل ورقابة الشركة والعميل معاً.
اقرأ أيضاً: تشديد ضوابط التمويل في مصر بعد أزمة القروض الوهمية