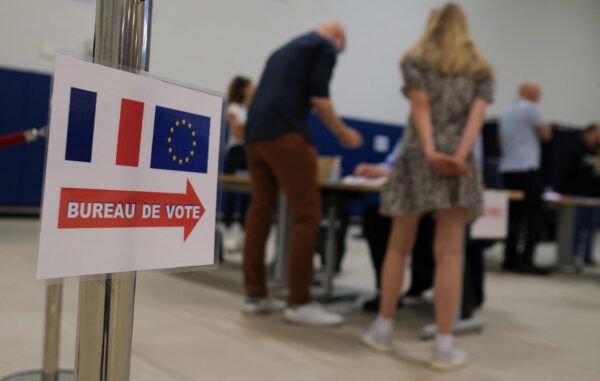
عشية الجولة الثانية والحاسمة من الانتخابات التشريعية الفرنسية المبكرة، يعيش المشهد السياسي والاقتصادي في البلاد حالة من عدم اليقين والمخاوف العميقة. وتأتي هذه الأزمة في أعقاب الصعود غير المسبوق لليمين المتطرف في الجولة الأولى التي جرت في 30 يونيو 2024، إثر قرار الرئيس إيمانويل ماكرون المفاجئ بحل الجمعية الوطنية (البرلمان) في 9 يونيو، بعيد الاكتساح التاريخي لحزب التجمع الوطني بقيادة جوردان بارديلا لانتخابات البرلمان الأوروبي بحصده 31.36% من الأصوات.
الفاتورة المالية لوعود التجمع الوطني اليميني
تُجمع الدوائر الاقتصادية على أن البرنامج المالي المطروح من قِبل اليمين المتطرف يمثل تحدياً جسيماً لشبكة الأمان المالي الفرنسي، حيث تُقدر التكلفة الإجمالية السنوية لوعود الحزب بنحو 74 مليار يورو. وتتوزع الكلف التشغيلية السنوية للوعود البارزة كما يأتي:
الإجراء المالي المقترح | طبيعة التعديل | الكلفة السنوية على الموازنة |
تخفيض ضريبة القيمة المضافة | خفضها على فواتير الطاقة والبنزين من 20% إلى 5.5% | 13.6 مليار يورو |
تخفيض الضرائب على الرواتب | تقليص الأعباء الضريبية لدعم القوة الشرائية | 10.5 مليار يورو |
تفكيك إصلاحات نظام التقاعد | إلغاء تعديلات ماكرون والعودة تدريجياً لسن 62 بدلاً من 64، مع رفع معاش التقاعد | 17 مليار يورو |
تآكل الثقة المؤسسية ومخاطر الحمائية والانعزالية
وفي قراءة تحليلية لأبعاد هذه التحولات، يرى الخبير الاقتصادي، الدكتور ماجد عبد العظيم، في تصريحات خاصة، أن المخاطر لا تقتصر على الأرقام المجردة، بل تمتد لتضرب أسس الاستقرار عبر عدة جبهات؛ أولها غياب الاستقرار السياسي والاجتماعي، حيث إن تبني سياسات راديكالية يذكي التوترات الداخلية والانقسامات الاجتماعية، مما يعطل آليات صنع القرار الرشيد ويعيق تنفيذ السياسات الحمائية الفعالة، الأمر الذي يؤدي لتراجع حاد في ثقة المستثمرين المحليين والأجانب.
أضف إلى ذلك، النزعة الحمائية وتقييد التجارة الحرة، حيث يميل اليمين المتطرف إلى تبني نهج حمائي يقلص الاعتماد على التجارة الدولية بذريعة حماية المنتج المحلي، مما يرتد سلباً على الاقتصاد الفرنسي القائم على التصدير، ويرفع تكاليف التشغيل ويضعف تنافسية الشركات عالمياً.
ومن ناحية أخرى، تبرز معضلة الانعزالية وتراجع الشراكات الدولية، فقد يتجه الحزب الحاكم الجديد إلى تقليص التزامات فرنسا تجاه الاتحاد الأوروبي أو الانسحاب من اتفاقيات دولية؛ وهو ما يهدد بعزل باريس اقتصادياً ويحرمها من مكاسب التكامل الاقتصادي الأوروبي، مهدداً فرص العمل والنمو.
ولفت الخبير أيضًا إلى السياسات المالية التوسعية والتضخم؛ جيث يضغط الحزب لزيادة الإنفاق الحكومي دون توفير مصادر تمويل هيكلية، مما يرفع العجز المالي والدين العام، ويقود قسراً لقفزات تضخمية تتبعها معدلات فائدة مرتفعة، فضلاً عن تهديد استقلالية البنك المركزي الفرنسي.
كما قال الخبير إنّ التشدد الصارم في ملفات الهجرة واللجوء سيخلق عجزاً حاداً في الأيدي العاملة بقطاعات حيوية، مما يعطل سلاسل التوريد ويضرب معدلات الإنتاجية.
كيف ترسم الأغلبية البرلمانية ملامح السياسة الضريبية؟
من جانبه، يؤكد الباحث الاقتصادي، الدكتور مازن إرشيد، أن نتائج هذه الانتخابات محورية لكون البرلمان القادم هو الصانع الفعلي للسياسات الضريبية والإنفاق العام وسوق العمل؛ فبينما تميل قوى الوسط التقليدي لتحفيز الاستثمار بخفض الضرائب على الشركات، يندفع اليمين واليسار نحو الإنفاق التوسعي والرعاية الاجتماعية الشاملة.
وأوضح إرشيد أن استقرار الأسواق يرتبط بوجود أغلبية برلمانية قوية قادرة على تمرير الإصلاحات؛ بينما يسفر "البرلمان المنقسم" عن شلل سياسي يزعزع الثقة الائتمانية.
وفي السياق ذاته، يربط الخبير الاقتصادي، الدكتور طارق فهمي، هذا الحراك بتراجع مستويات المعيشة في أوروبا منذ جائحة كورونا عام 2020، مشيراً إلى أن الصعود اليميني الشعبوي تحت شعار "أوروبا للأوروبيين" أفرزته تداعيات الحروب الجيوسياسية (روسيا وأوكرانيا، وحرب غزة، واضطرابات البحر الأحمر)، وهي الأحداث التي دفعت بالناخب الأوروبي لتفضيل الخيارات الراديكالية نتيجة قرب القارة من خطوط النار وتداخل مصالحها. ولم يعد الأمر محلياً، بل سيعيد رسم الخرائط التشريعية والاتفاقيات التجارية للاتحاد الأوروبي ككل.
كيف تقرأ مؤسسات الاستثمار العالمية مؤشرات الارتباك الفرنسي؟
يكشف الباحث الاقتصادي، الدكتور ناصر عبد المهيمن، عن عمق المأزق المالي الفرنسي، حيث تعاني البلاد من ديون ضخمة بلغت نحو 1.1 تريليون يورو (ما يعادل حوالي 112% من الناتج المحلي الإجمالي)، بالتوازي مع عجز ميزانية يتجاوز عتبة الـ 5%. وجاء توبيخ المفوضية الأوروبية الأخير لباريس عبر إدراجها ضمن 7 دول تحت "إجراء العجز المفرط" (لتجاوزها شرط عجز الـ 3% ودين الـ 60% المقررة أوروبياً) ليزيد الموقف حرجاً.
ونتيجة لهذه المعطيات، رصدت معاهد أبحاث الأسواق والمؤسسات المالية ملامح هلع واضحة في قطاع الأعمال تعكس عمق ارتباك الأسواق الفرنسية؛ إذ سجل مؤشر "أوبنيون واي" لقياس تفاؤل قادة الأعمال هبوطاً حاداً بمقدار 9 نقاط ليقفز مستوى الثقة بآفاق الاقتصاد إلى 19% فقط بين المديرين.
وتزامن هذا التراجع مع موجة من تأجيل الاستثمارات والمشاريع المستقبلية، حيث أبدى 58% من مسؤولي الشركات الصغيرة والمتوسطة نيتهم تجميد خططهم التوسعية في حال حصول الجبهة الشعبية اليسارية الجديدة على الأغلبية، مقابل 36% رهنوا التأجيل بفوز حزب التجمع الوطني اليميني المتطرف.
ولم تكن الأسواق المالية بمعزل عن هذا التخوف، إذ تعرضت لضغوط بيعية عنيفة قادت مؤشر "CAC 40" لتسجيل أسوأ أداء شهري له منذ يونيو 2022 بعدما هبط بنسبة 6.42%، بالتوازي مع قفزة حادة في أسعار الفائدة على سندات الاقتراض الحكومية الفرنسية التي بلغت أعلى مستوياتها منذ عام 2012.
3 سيناريوهات محتملة
وعلى ضوء هذا المشهد، صاغ خبراء بنك الاستثمار العالمي "سيتي" (Citi) ثلاثة سيناريوهات محتملة لمستقبل الأسواق الفرنسية:
السيناريو الحميد (احتمالية 20%): تشكيل ائتلاف وسطي أو حكومة أقلية يقودها التجمع الوطني تلتزم بضوابط مالية حذرة.
سيناريو الإغلاق والشلل (احتمالية 40%): برلمان معلق ومنقسم يمدد فترة عدم اليقين السياسي والمخاطر المالية الكلية.
سيناريو الحكومة المتطرفة (احتمالية 40%): فوز ساحق لليمين أو اليسار ينفذ وعود الإنفاق الضخم، مما يدفع بمستويات الدين الفرنسي نحو المسار الإيطالي الحرج.
ردود فعل قادة الأعمال بين سيناريوهات الإغلاق وتسريح العمالة
تواجه خيارات اليمين (مثل زيادة الحد الأدنى للأجور ورفع الرواتب وتجميد الأسعار) ممانعة ورفضاً شرساً من الفاعلين الاقتصاديين؛ حيث أبدى 82% من مديري الشركات رفضهم القاطع لفرض حد أدنى للأجور بصافي 1600 يورو شهرياً أو خفض ساعات العمل الأسبوعية إلى 32 ساعة، مؤكدين أن 78% من مسؤولي المؤسسات الصغيرة والمتوسطة يرون في هذه البرامج التوسعية خطوة تقود البلاد للإفلاس ولوضعها تحت وصاية وإشراف صندوق النقد الدولي.
وكشف استطلاع معهد "أوبنيون واي" عن خيارات راديكالية يدرسها أصحاب الأعمال لتفادي الكلفة الإضافية؛ إذ أقر 41% منهم باستعدادهم لاتخاذ تدابير حاسمة: 14% يخططون للتوقف نهائياً عن النشاط وإغلاق شركاتهم، بينما سيتجه 27% منهم لتسريح جزء من العمالة لإنقاذ مؤسساتهم، في حين سيضطر الجزء المتبقي لتمرير هذه الكلفة إلى أسعار البيع النهائية، مما يهدد بوضع الاقتصاد الفرنسي في حلقة مفرغة من الركود التضخمي.