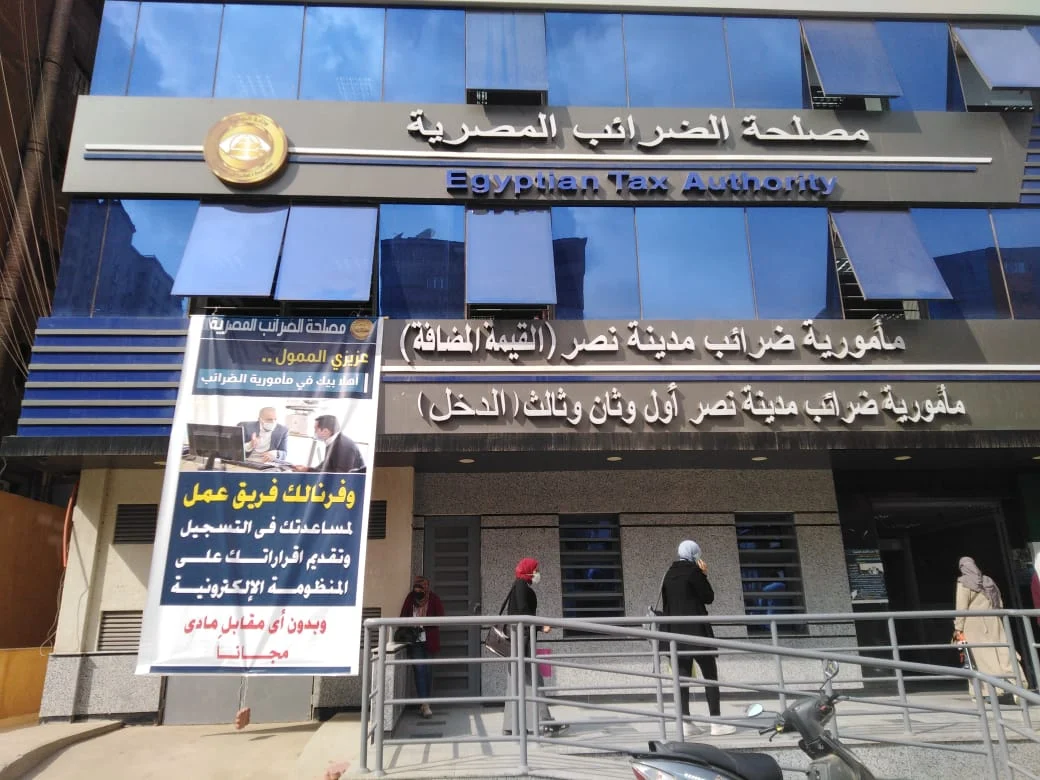
تباينت آراء الخبراء حول مدى جدوى حزمة الإجراءات الضريبية الجديدة في مصر، حيث يرى البعض أنَّها خطوة نحو تعزيز الشفافية وتخفيف الأعباء عن المستثمرين، بينما يعتبرها آخرون غير كافية لمواجهة التحديات الاقتصادية المتزايدة. يأتي ذلك في وقت يعاني فيه السوق المصري من انعكاسات التعويم المتكرر للجنيه، مما أدى إلى انكماش رؤوس الأموال وارتفاع تكلفة التشغيل.
هل خيّبت حزمة الإجراءات الضريبية آمال السوق؟
صرَّح الدكتور ياسر حسين، أستاذ الاقتصاد، بأنَّ حزمة الإجراءات الضريبية الجديدة جاءت مخيبة لآمال المستثمرين والممولين الذين كانوا يتوقعون إعفاءات ضريبية وتسهيلات حقيقية تتناسب مع الأوضاع الاقتصادية الصعبة التي يمر بها السوق المصري. وأوضح أن هذه الإجراءات لم تقدم حلولًا كافية لدعم قطاع الأعمال الذي تأثر بشكل كبير بسبب التعويم المتكرر للعملة المحلية وتآكل رؤوس الأموال.
وأشار حسين إلى أنَّ الفترة الأخيرة شهدت عدة تعويمات قاسية للجنيه المصري، مما أدى إلى انخفاض حاد في قيمة رؤوس الأموال، حتى أصبحت تعادل خُمس قيمتها الأصلية، وأضاف أنَّ هذا التراجع تسبب في زيادة الضغوط المالية على المستثمرين، وارتفاع تكاليف الإنتاج والتشغيل، فضلًا عن تفاقم الأعباء الضريبية، مما خلق بيئة استثمارية غير مستقرة.
وأوضح أستاذ الاقتصاد أنَّ الإجراءات الضريبية الجديدة لم تعالج الأزمة، إذ إنّها لم تتضمن أي إعفاءات فعلية أو تخفيضات ضريبية تُخفف من معاناة الممولين، وهذا الأمر قد يدفع العديد من المستثمرين إلى التحول نحو الاقتصاد غير الرسمي هربًا من الأعباء المتزايدة، مما يؤثر سلبًا على حجم الإيرادات الضريبية للدولة، ويضعف قدرتها على تمويل المشروعات التنموية.
ضرورة إصلاح النظام الضريبي
أشار الدكتور ياسر حسين إلى أنَّ الإصلاحات الضريبية يجب أن تكون أكثر توازنًا، بحيث تضمن تحقيق عائدات ضريبية عادلة للدولة دون الإضرار بالقطاع الخاص، وشدد على ما يأتي:
- إقرار إعفاءات ضريبية مؤقتة للشركات المتضررة من التعويم.
- إعادة هيكلة النظام الضريبي ليصبح أكثر مرونة وعدالة، بما يشجع الاستثمار ويحمي المشروعات الصغيرة والمتوسطة.
- إيجاد سياسات ضريبية تحفيزية تشجع الممولين على البقاء في الاقتصاد الرسمي بدلًا من اللجوء إلى الاقتصاد الموازي.
إعادة تقييم السياسات الضريبية
اختتم حسين تصريحاته بالتأكيد على أنَّ الدولة بحاجة إلى إعادة تقييم سياساتها الضريبية، بحيث تكون أكثر دعمًا للاستثمار وتحقيق التوازن بين تحصيل الإيرادات وتعزيز النمو الاقتصادي، وأشار إلى أنَّ استمرار الضغوط الضريبية الحالية قد يؤدي إلى ركود اقتصادي أكبر، ما لم يتم اتخاذ إجراءات عاجلة لإصلاح النظام الضريبي بما يخدم الاقتصاد الوطني بشكل شامل ومستدام.
مصر تحصل على 1.2 مليار دولار من قرض صندوق النقد.. اطّلع على التفاصيل!
دور الإجراءات الجديدة في تحسين بيئة الأعمال وزيادة الشفافية
من جانبه، صرّح الدكتور محمد عبد الهادي الخبير الاقتصادي، بأنَّ حزمة الإجراءات الضريبية في مصر التي دخلت حيز التنفيذ في مارس الجاري تمثل خطوة مهمة نحو تحسين بيئة الأعمال في مصر، لكنَّها بحاجة إلى مزيد من الحوافز الفعلية لدعم الممولين الذين واجهوا تحديات اقتصادية كبيرة خلال الفترة الماضية.
وأوضح أن هذه الحزمة، التي اعتمدتها رئاسة الجمهورية، تهدف إلى تخفيف الأعباء الضريبية، وتحفيز الممولين على الامتثال الطوعي، بالإضافة إلى تحسين الخدمات الضريبية عبر التحول الرقمي. كما أشار إلى أنَّ توسيع نطاق الفحص بالعينة يعد تطورًا إيجابيًا نحو مزيد من العدالة الضريبية، حيث يضمن مراجعة عادلة للممولين دون فرض أعباء زائدة عليهم.
وأضاف أنَّ من بين النقاط الإيجابية في هذه التعديلات تسريع إجراءات رد ضريبة القيمة المضافة، حيث تم تقليل المدة من 45 يومًا إلى 22 يومًا، الأمر الذي يعزز من سيولة الشركات، خصوصًا في ظل الأوضاع الاقتصادية الصعبة، فضلًا عن أنَّ الإعلان المسبق عن المستندات المطلوبة للفحص الضريبي عبر الموقع الإلكتروني لمصلحة الضرائب يمثل خطوة جيدة نحو مزيد من الشفافية وتقليل الإجراءات البيروقراطية.
تحديات تنفيذية وحاجة لإصلاحات تحفيزية أعمق
أكد عبد الهادي أنَّ هذه التسهيلات تظل إجرائية أكثر منها تحفيزية، حيث كان الممولون يتطلعون إلى إعفاءات ضريبية أو تخفيضات حقيقية تخفف من آثار التضخم وتآكل رؤوس الأموال بسبب انخفاض قيمة العملة المحلية. وأضاف أنَّ التحول الرقمي في الخدمات الضريبية يمثل تحديًا، لا سيّما للشركات الصغيرة والمتوسطة التي قد لا تمتلك الإمكانيات الكافية للتكيف مع هذه التغيرات.
ومن ناحية أخرى، شدَّد الخبير على ضرورة أن تتضمن هذه التسهيلات إجراءات تحفيزية لجذب الاقتصاد غير الرسمي إلى المنظومة الضريبية، مشيرًا إلى أنَّ الممولين في هذا القطاع قد لا يجدون ما يكفي من الحوافز للاندماج إذا استمرت الأعباء الضريبية بنفس المستوى.
واختتم الخبير تصريحاته بالتأكيد على أنَّ نجاح هذه التسهيلات يعتمد على حسن تنفيذها على أرض الواقع، وليس فقط على تحسين الإجراءات الإدارية، مؤكداً أنَّ هناك حاجة إلى إصلاحات أعمق تشمل سياسات ضريبية أكثر مرونة وتشجيعًا للاستثمارات، بما يعزز النمو الاقتصادي ويخلق مناخًا أكثر استقرارًا للممولين.
اقرأ أيضًا: ارتفاع المعروض النقدي في مصر يعيد شبح التضخم
تفاصيل حزمة الإجراءات الضريبية الجديدة
سبق أن أكَّدت رشا عبدالعال، رئيس مصلحة الضرائب المصرية، أنَّ حزمة التسهيلات الضريبية التي تم إقرارها تتضمن 20 بندًا، حيث تطلب البعض منها تعديلات تشريعية، بينما استلزم البعض الآخر إصدار قرارات وزارية وقرارات صادرة عن رئيس المصلحة.
كما أوضحت عبدالعال أنَّ من أهم البنود التي تمت صياغة مشروعات قوانين لها وإقرارها من مجلس النواب وضع نظام ضريبي متكامل ومبسط ومُحفز للمنشآت الصغيرة ومتناهية الصغر والمهن الحرة ورواد الأعمال الذين لا يتجاوز حجم أعمالهم 20 مليون جنيه سنويًا.
هذا النظام يوفر حوافز وإعفاءات وتَيسيرات جديدة، تشمل عدم المطالبة بأيِّ مستحقات ضريبية عن الفترات السابقة للانضمام، والإعفاء من ضريبة الدمغة، ورسم التنمية، ورسوم الشهر والتوثيق، كما تم تحديد معدل ضريبي نسبي لضريبة الدخل بحد أقصى 1.5% لهذه الفئات.
مزايا النظام الجديد
يتميز النظام الضريبي الجديد بعدة مزايا، منها:
- تأجيل أوَّل فحص ضريبي لمدة خمس سنوات بعد الانضمام للنظام.
- تقديم إقرار ضريبي سنوي مبسط للدخل، وإقرار ربع سنوي للقيمة المضافة، وإقرار سنوي لضريبة المرتبات.
- عدم الخضوع لنظام الخصم أو الدفعات المقدمة تحت حساب الضريبة.
- الإعفاء من الضريبة على توزيعات الأرباح والضريبة على الأرباح الرأسمالية.
إجراءات لتسوية المنازعات الضريبية وتخفيف الغرامات
تهدف الحزمة الجديدة إلى تخفيف الأعباء عن الممولين من خلال وضع حد أقصى لكافة الغرامات الضريبية بحيث لا يتجاوز 100% من أصل الضريبة، مما يساعد في إنهاء النزاعات الضريبية طويلة الأمد وتخفيف الأعباء المالية الناتجة عن تأخير الفحص أو طول إجراءات النزاع.
كما أصدر المشرع القانون رقم 160 لسنة 2024 بتمديد العمل بالقانون رقم 79 لسنة 2016، بهدف الإسراع في تسوية المنازعات الضريبية وتوفير بيئة أكثر استقرارًا للممولين. وتضمنت الحزمة آلية جديدة لتسوية المنازعات الضريبية لما قبل عام 2020، حيث يتمكن الممولون الذين تم فحصهم تقديريًا من إغلاق منازعاتهم من خلال سداد نسبة محددة من ضريبة الإقرار أو نسبة من آخر ربط ضريبي دون الحاجة إلى إجراءات الفحص التقليدية.
كما أتاحت المصلحة فرصة للممولين الذين لديهم دفاتر وحسابات منتظمة، والذين خضعوا لفحص ضريبي عن الفترات السابقة لعام 2020، لتقديم طلبات تسوية المنازعات دون تحمل أي غرامات تأخير أو ضرائب إضافية، بشرط سداد أصل الضريبة بالكامل خلال ثلاثة أشهر من تقديم الطلب.
من بين البنود المهمة التي شملتها حزمة الإجراءات الضريبية الجديدة في مصر، إعطاء مهلة للممولين الذين لم يتمكنوا من تقديم إقراراتهم الضريبية في المواعيد القانونية خلال الفترة من عام 2020 حتى 2024، بحيث يمكنهم تقديمها دون التعرض للعقوبات القانونية. كما تم السماح بتقديم إقرارات معدلة عن نفس الفترة، في حالة وجود أخطاء أو سهو أو بيانات غير مدرجة في الإقرار الأصلي، دون فرض أي جزاءات قانونية.
قد يهمّك أيضًا: صفقة بيع بنك القاهرة تشعل الجدل في الأوساط الاقتصادية