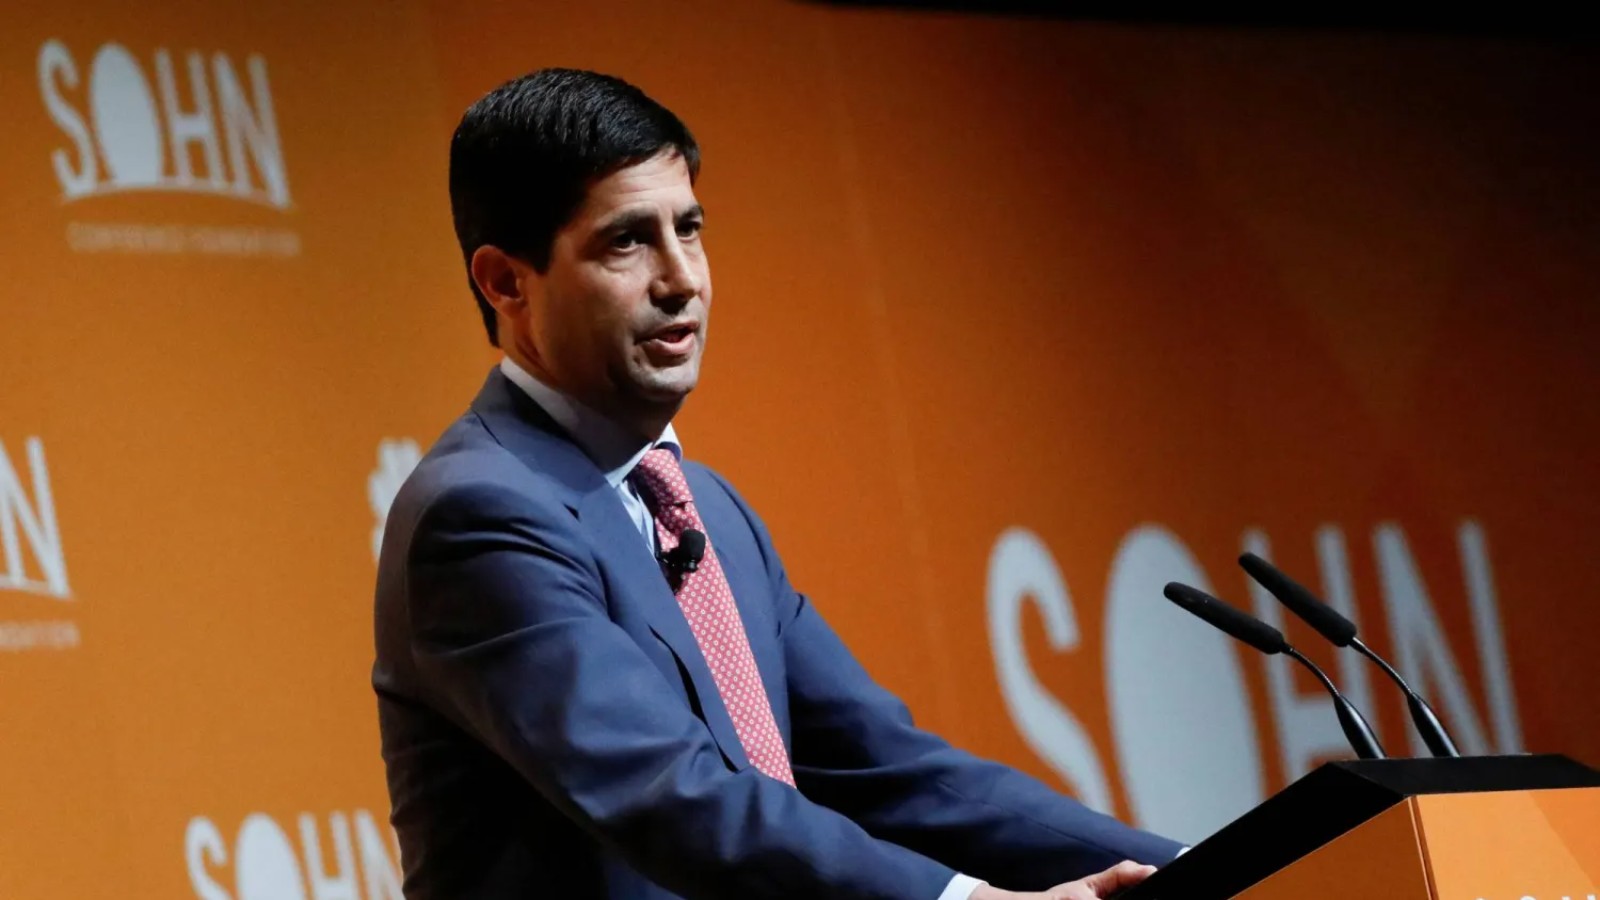
يترأس كيفن وارش، اجتماع الفيدرالي الأمريكي بشأن أسعار الفائدة اليوم الأربعاء، 17 يونيو 2026، في أول اجتماع له بعدما صادق مجلس الشيوخ الأمريكي على تعيينه رئيساً للبنك المركزي، في محطة تترقبها الأسواق العالمية باهتمام واسع، وسط توقعات شبه جماعية بأن يبقي البنك المركزي على معدلات الفائدة دون تغيير.
وتتجه أنظار المستثمرين إلى وارش لاختبار ملامح توجهاته النقدية ومدى مصداقيته في قيادة الفيدرالي خلال مرحلة المقبلة.
وضمن هذا الإطار، أكّد الدكتور ياسر حسين، الخبير الاقتصادي، أن اجتماع مجلس الاحتياطي الفيدرالي الأمريكي يكتسب أهمية استثنائية هذه المرة بسبب الكلمة المرتقبة لرئيس الفيدرالي الأمريكي كيفين وارش، والتي ينتظرها المستثمرون وصناع القرار باعتبارها مؤشرًا واضحًا على توجهات السياسة النقدية الأمريكية خلال النصف الثاني من العام الجاري.
وقال حسين إنه من المنتظر أن يتحدث وارش حول استراتيجية الفيدرالي في التعامل مع التطورات الاقتصادية والجيوسياسية الأخيرة، خاصة في ظل الاتفاق المبدئي بين الولايات المتحدة وإيران، إلى جانب بيانات التضخم الأمريكية التي أظهرت تسارعًا واضحًا، ما أعاد الضغوط مجددًا على صناع السياسة النقدية.
وأضاف أن خصوصية هذا الاجتماع لا ترتبط فقط بمسار الفائدة، ولكن أيضًا بمدى قدرة كيفين وارش على تأكيد استقلالية الاحتياطي الفيدرالي الأمريكي بعيدًا عن أي ضغوط سياسية محتملة من الرئيس الأمريكي دونالد ترامب، خاصة أن وارش يُنظر إليه باعتباره أحد الأسماء المفضلة لدى ترامب، ومن الشخصيات المقبولة داخل دائرته السياسية القريبة.
الهدنة الأمريكية الإيرانية تغير توقعات الفائدة
أوضح الخبير الاقتصادي أن الهدنة أو التفاهم المبدئي بين الولايات المتحدة وإيران قد يعيد تشكيل توقعات الأسواق لمسار السياسة النقدية الأمريكية، مشيرًا إلى أن الصورة قبل اندلاع الحرب الأمريكية الإسرائيلية الإيرانية كانت مختلفة تمامًا.
وقال إنه قبل بدء الحرب الأمريكية الإسرائيلية الإيرانية، كانت الأسواق تسعر قيام الفيدرالي الأمريكي بخفض معدلات الفائدة مرتين خلال العام الجاري، في ظل توقعات بأن الضغوط التضخمية قد تبدأ في التراجع، وأن الاقتصاد الأمريكي قد يحتاج إلى سياسة نقدية أقل تشددًا، لكن اندلاع الحرب في الثامن والعشرين من فبراير قلب هذه التوقعات رأسًا على عقب، خاصة بعد إغلاق هرمز، وهو ما أدى إلى ارتفاع أسعار النفط بشكل حاد.
وأشار إلى أن خام برنت قفز خلال الأزمة إلى قرابة 120 دولارًا للبرميل، وهو مستوى أثار مخاوف واسعة من موجة تضخم جديدة، لأن ارتفاع أسعار النفط لا يقتصر أثره على أسواق الطاقة فقط، بل يمتد إلى تكلفة الإنتاج، وتكلفة الشحن، وأسعار السلع النهائية التي تصل إلى المستهلكين.
اقرأ أيضًا: كيف يؤثر الاتفاق الأمريكي الإيراني على الأسواق العالمية؟
النفط يضغط على التضخم ويهدد بسيناريو الركود التضخمي
قال الدكتور ياسر حسين إن ارتفاع أسعار النفط بهذا الشكل يرفع تكلفة الإنتاج داخل الشركات، كما يزيد تكلفة وصول الشحنات إلى الأسواق، ثم تنتقل هذه الزيادات تدريجيًا إلى أسعار السلع الاستهلاكية، ما يؤدي إلى ارتفاع التضخم.
وأضاف أن استمرار هذا المسار كان سيضع الفيدرالي الأمريكي أمام معادلة صعبة، لأنه قد يضطر إلى رفع معدلات الفائدة لكبح جماح التضخم، حتى لو كان الاقتصاد يواجه إشارات تباطؤ، وهو ما يفتح الباب أمام مخاوف الركود التضخمي.
وأوضح أن الركود التضخمي هو السيناريو الأكثر إرباكًا لصناع السياسة النقدية، لأنه يجمع بين تباطؤ النمو وارتفاع الأسعار، وبالتالي تصبح أدوات الفيدرالي محدودة ومكلفة؛ فإذا رفع الفائدة ضغط على النمو، وإذا أبقاها منخفضة ترك التضخم يتمدد.
وأشار حسين إلى أن هذه المخاوف ألغت عمليًا جميع احتمالات خفض الفائدة خلال العام الجاري، بعدما كانت الأسواق تتوقع خفضها مرتين قبل اندلاع الحرب.
توقعات رفع الفائدة تتراجع بعد مذكرة التفاهم
أكد الخبير الاقتصادي أنه قبل التوصل إلى مذكرة تفاهم بين الولايات المتحدة وإيران، كانت توقعات الأسواق تشير إلى احتمال قيام الفيدرالي الأمريكي برفع معدلات الفائدة مرة واحدة هذا العام، وتحديدًا في اجتماع ديسمبر، بنسبة بلغت 70%.
وأضاف أنه بعد الهدنة والتفاهم المبدئي بين واشنطن وطهران، تراجعت هذه التوقعات نسبيًا، وأصبحت الأسواق ترجح بنسبة 58% أن يقوم الفيدرالي الأمريكي برفع معدلات الفائدة في اجتماع ديسمبر.
وقال حسين إن هذا التراجع في احتمالات رفع الفائدة يعكس قراءة الأسواق لاحتمال انخفاض الضغوط على أسعار النفط والطاقة، وبالتالي تراجع جزء من الضغوط التضخمية التي كانت تدفع الفيدرالي نحو مزيد من التشدد.
أما بالنسبة لاجتماع اليوم، فأوضح حسين أن توقعات الأسواق تشير بنسبة 99.6% إلى قيام الفيدرالي الأمريكي بتثبيت معدلات الفائدة دون تغيير، وهو ما يعني أن قرار التثبيت شبه محسوم، بينما ستتجه الأنظار بالأساس إلى لهجة البيان وكلمة كيفين وارش.
اقرأ أيضًا: كيف تؤثر أسعار الفائدة على التضخم والاقتصاد العالمي
التضخم الأمريكي يتسارع بأعلى وتيرة منذ أبريل 2023
قال حسين إن ارتفاع أسعار النفط انعكس بالفعل على بيانات التضخم الأمريكية، حيث تسارع التضخم في الولايات المتحدة خلال مايو بأعلى وتيرة منذ أبريل 2023، مسجلًا نحو 4.2%.
وأشار إلى أن جزء كبير من هذا الارتفاع جاء نتيجة زيادة أسعار الطاقة بنسبة 3.9%، وهو ما يوضح حجم التأثير المباشر لأسعار النفط على معدلات التضخم داخل الاقتصاد الأمريكي.
وأضاف أن هذه البيانات تجعل موقف الفيدرالي أكثر تعقيدًا، لأن التضخم لا يزال أعلى من المستويات المستهدفة، وفي الوقت نفسه لا تستطيع السياسة النقدية تجاهل انعكاسات التوترات الجيوسياسية على النمو والأسواق المالية.
وأوضح أن أي تهدئة حقيقية في أسعار النفط ستمنح الفيدرالي مساحة أكبر للانتظار، أما عودة التوترات أو استمرار ارتفاع الطاقة فقد يعيدان سيناريو رفع الفائدة إلى الواجهة بقوة.
السندات الأمريكية بين الملاذ الآمن وضغوط العوائد
لفت حسين إلى أن سوق السندات الأمريكية عكس بدوره هذا الارتباك في المشهد الاقتصادي والجيوسياسي، موضحًا أن الأيام الأولى للحرب شهدت إقبالًا واسعًا على السندات الأمريكية باعتبارها ملاذًا آمنًا في أوقات الأزمات، لكن هذا الإقبال تباطأ مع استمرار ارتفاع أسعار النفط، لأن المستثمرين بدأوا يعيدون تقييم مخاطر التضخم والفائدة، إذ إن ارتفاع التضخم يعني احتمالات أكبر لبقاء الفائدة مرتفعة أو رفعها مجددًا، وهو ما يضغط على أسعار السندات ويرفع عوائدها.
وقال حسين إن عوائد السندات الأمريكية لأجل ثلاثين عامًا ارتفعت خلال الحرب بنحو 50 نقطة أساس، وتجاوزت حاجز 5.15%، قبل أن تتراجع لاحقًا إلى قرابة 4.935% بعد تطورات الهدنة والتفاهم الأمريكي الإيراني.
وأوضح أن هذا التراجع في العوائد يشير إلى أن الأسواق بدأت تخفض نسبيًا تقديراتها للمخاطر التضخمية، لكنها لم تصل بعد إلى مرحلة الاطمئنان الكامل، لأن استدامة الهدنة ستظل العامل الحاسم.
اقرأ أيضًا: ماذا بعد الاتفاق الأمريكي الإيراني وهدوء الخليج؟
علاقة وارش بالجمهوريين لا تعني التنازل عن استقلال الفيدرالي
أكّد الدكتور ياسر حسين أن السؤال الأبرز في اجتماع الفيدرالي الحالي يتعلق بمدى استقلالية كيفين وارش في إدارة السياسة النقدية؛ حيث ستراقب الأسواق بدقة ما إذا كان وارش سيتخذ موقفا نقديًا مستقلًا قائمًا على قراءة التضخم والنمو ومخاطر الأسواق، أم أن قراراته ستكون متأثرة بضغوط سياسية من البيت الأبيض.
وأضاف أن هذا البعد السياسي يضاعف أهمية الاجتماع، لأن الفيدرالي الأمريكي لا يدير الفائدة فقط، بل يدير ثقة الأسواق في استقلالية المؤسسة النقدية الأكبر عالميًا، وأي اهتزاز في هذه الثقة قد تكون له انعكاسات واسعة على الدولار والسندات والأسهم وتدفقات رؤوس الأموال.
وفي السياق ذاته، أشار الدكتور ياسر حسين إلى أن علاقة كيفين وارش الجيدة مع الجمهوريين، واعتباره خيارًا مقبولًا داخل الدائرة القريبة من دونالد ترامب، لا تعني بالضرورة أنه سيتخلى عن استقلالية الفيدرالي.
وأوضح أن وارش شدّد مرارًا على أهمية استقلال الاحتياطي الفيدرالي الأمريكي عن الضغوط السياسية، وهي رسالة تحتاج الأسواق إلى سماعها بوضوح في هذا التوقيت، خاصة مع تصاعد الجدل حول تأثير الرئيس الأمريكي على قرارات السياسة النقدية.
وأضاف أن كلمة وارش ستكون محورية، لأنها ستحدد ما إذا كان سيقدم نفسه كرئيس للفيدرالي قادر على مقاومة الضغوط السياسية، أم أن الأسواق ستظل قلقة من احتمال توظيف السياسة النقدية لخدمة أهداف سياسية قصيرة الأجل.
قد يهمّك أيضًا: ترشيح كيفين وارش للفيدرالي وتساؤلات حول استقلاليته
أول اجتماع لوارش وخبرة سابقة في قلب الأزمة المالية
أوضح حسين أن هذا الاجتماع هو الأول لكيفين وارش على رأس الفيدرالي، وهو ما يجعله اجتماعًا تأسيسيًا في نظر الأسواق، لأن المستثمرين سيحاولون من خلاله فهم طريقته في قراءة المخاطر، ومدى تشدده تجاه التضخم، ونظرته إلى الفائدة خلال النصف الثاني من العام.
وأشار إلى أن وارش سبق أن شغل منصب عضو في مجلس محافظي الاحتياطي الفيدرالي بين عامي 2006 و2011، وهي فترة شديدة الحساسية شهدت الأزمة المالية العالمية، ما منحه خبرة مباشرة في التعامل مع الأسواق خلال فترات الاضطراب.
وقال حسين إن وارش عُرف خلال تلك الفترة بانتقاده للتوسع الكبير في برامج التيسير الكمي وشراء الأصول، وكان يدعو إلى إعادة التركيز على المهمة الأساسية للبنك المركزي، وهي الحفاظ على استقرار الأسعار.
وأضاف أنه انتقد أيضًا الفيدرالي بسبب تأخره في مواجهة التضخم بعد جائحة كورونا، وهو ما جعل الأسواق تنظر إليه باعتباره أكثر حساسية لمخاطر التضخم مقارنة ببعض صناع السياسة النقدية الداعمين للتيسير النقدي.
خبرة القطاع الخاص قد تعني سياسة أقل تشددًا
قال حسين إن خبرة كيفين وارش في القطاع الخاص تمنحه فهمًا أوسع لتوجهات الأسواق والمستثمرين، وهو ما يدفع بعض المتعاملين إلى الاعتقاد بأن رئاسته للفيدرالي قد تعني سياسة نقدية أقل تشددًا من السياسة التي اتبعها جيروم باول.
لكنه أوضح أن هذا لا يعني بالضرورة أن وارش سيتجه سريعًا إلى خفض الفائدة، لأنه معروف بحساسيته تجاه التضخم وبانتقاده السابق لبرامج التيسير الكمي، وبالتالي قد يحاول الجمع بين تفهمه لحركة الأسواق وتمسكه باستقرار الأسعار.
وأكد أن الفارق الحقيقي سيظهر في اللغة التي سيستخدمها وارش، فإذا شدد على مخاطر التضخم فقد تعود توقعات رفع الفائدة إلى الارتفاع، أما إذا ركز على أثر الهدنة الأمريكية الإيرانية في تهدئة أسعار الطاقة فقد تمنح الأسواق نفسها مساحة أكبر لتسعير سياسة نقدية أقل تشددًا.
واختتم حسين تصريحاته بالإشارة إلى أن الأسواق انتقلت خلال فترة قصيرة من توقع خفض الفائدة مرتين هذا العام، إلى إلغاء سيناريو الخفض بالكامل، ثم إلى تسعير احتمال رفع الفائدة في ديسمبر بنسبة 70% قبل مذكرة التفاهم، ثم خفض هذا الاحتمال إلى 58% بعد الهدنة.
وأضاف أن قرار التثبيت في اجتماع اليوم يبدو شبه محسوم بنسبة 99.6%، لكن الأهم لن يكون القرار نفسه، بل الرسالة التي سيبعث بها كيفين وارش إلى الأسواق بشأن التضخم، واستقلالية الفيدرالي، وحدود تأثير السياسة على القرار النقدي.
كما أكد أن وارش يقف اليوم أمام اختبار مزدوج: الأول اقتصادي يتعلق بكيفية التعامل مع التضخم وصدمة النفط، والثاني مؤسسي يتعلق بإثبات أن الفيدرالي الأمريكي لا يزال مستقلًا في قراراته، وأن السياسة النقدية ستظل محكومة بالبيانات لا بالضغوط السياسية.