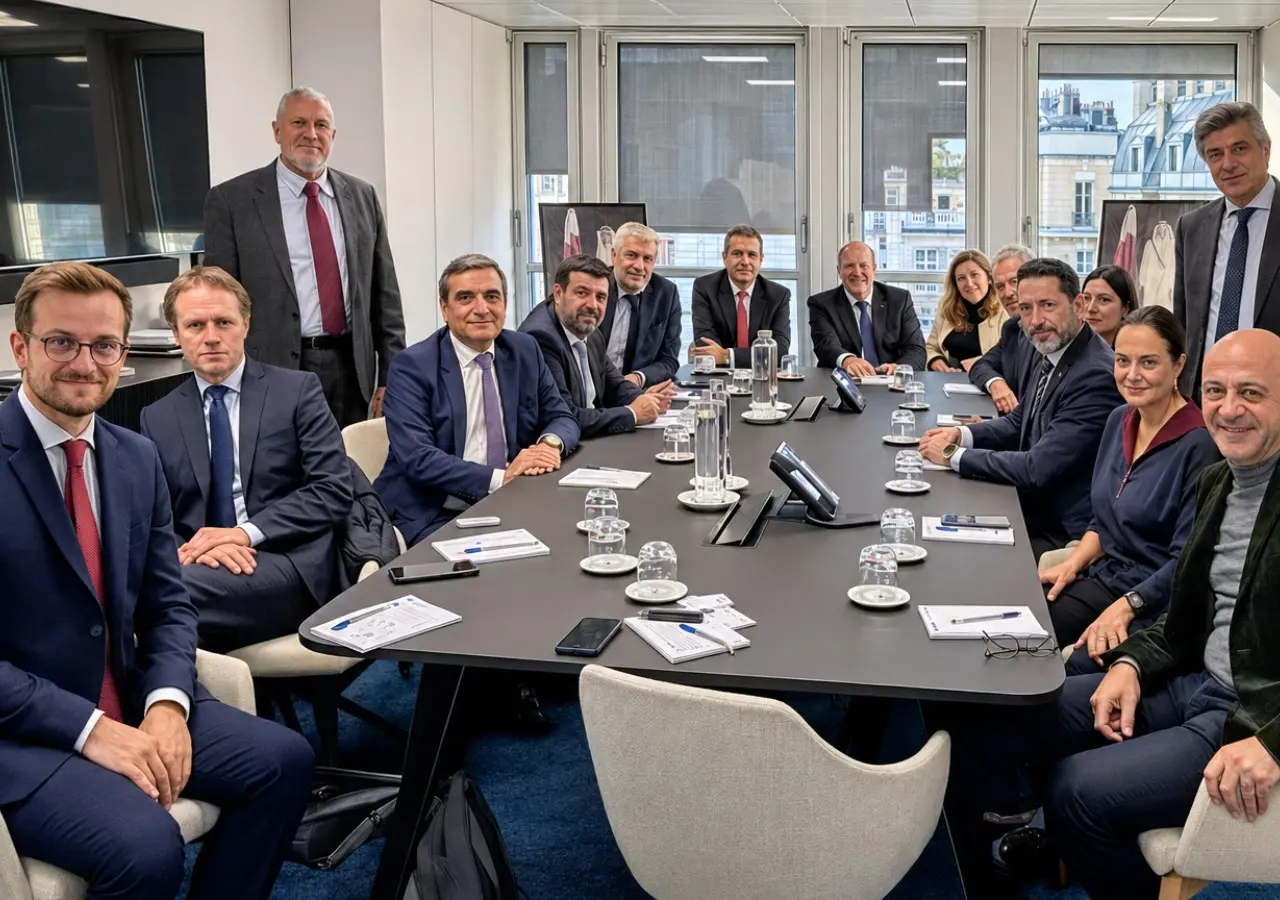
تمثل إعادة ربط المصارف السورية بالنظام الأوروبي محاولة لخفض كلفة وزمن التحويلات وتمويل التجارة عبر استعادة علاقات المراسلة مع البنوك الدولية، لكنها لا تعني عودة تشغيلية مكتملة حتى الآن، فالنتيجة العملية تحتاج إلى فتح حسابات مراسلة، واتفاقات امتثال، وبدء معالجة تحويلات واعتمادات مستندية فعلية.
وعقد حاكم مصرف سوريا المركزي محمد صفوت رسلان في باريس لقاءات مع ممثلين عن مؤسسات ومصارف أوروبية ودولية، بينها "بنك الخليج فرنسا" و"بنك فرنسا" و"فرست أبوظبي بنك" و"فرنسبنك"، إضافة إلى "ناتكسيس" ووحدة التحريات المالية الفرنسية "تراكفين"، وتركزت المناقشات - بحسب وكالة سانا - على علاقات البنوك المراسلة وتمويل التجارة والمدفوعات الدولية والتحويلات.
ولا يتضمن الإعلان توقيع اتفاقات مصرفية أو فتح حسابات مراسلة جديدة أو تنفيذ أول تحويلات عبر هذه القنوات، ولذلك تقاس أهمية لقاءات باريس بما قد تفتحه من مسار، لا بما أنجزته بالفعل.
إعادة ربط المصارف السورية بالنظام الأوروبي تبدأ بعلاقات المراسلة
علاقة المراسلة المصرفية، تعني أن بنكاً في دولة ما يقدم خدمات مالية لبنك آخر في دولة مختلفة، مثل الاحتفاظ بحسابات بعملات أجنبية، وتسوية المدفوعات، وتنفيذ التحويلات الدولية، ودعم الاعتمادات المستندية والضمانات التجارية.
وبالنسبة إلى مستورد سوري، يريد شراء مواد أولية أو معدات من أوروبا، تتيح العلاقة التشغيلية مع بنك مراسل أن يجري الدفع عبر قناة مصرفية معروفة للطرفين، بدلاً من الاعتماد على سلسلة طويلة من الوسطاء أو ترتيبات نقدية أعلى كلفة وأقل وضوحاً، كما تسمح الاعتمادات المستندية للمورد الأجنبي بالحصول على ضمان مصرفي قبل شحن البضاعة، وهو عنصر حاسم في التجارة الدولية.
وتصف مجموعة العمل المالي "FATF" خدمات المراسلة بأنها جزء أساسي من المدفوعات العابرة للحدود والتجارة العالمية، لكن امتلاك القدرة التقنية على إرسال رسالة دفع عبر "سويفت" لا يكفي وحده، إذ يجب أن توافق مؤسسة مراسلة على تنفيذ العملية وتحمل مخاطر الامتثال المرتبطة بها.
من التحويلات إلى تمويل التجارة
قد ينعكس نجاح هذا المسار لربط المصارف السورية على التحويلات الشخصية وتمويل التجارة بصورة متزامنة، فتحويلات السوريين في الخارج عبر بنوك مرخصة يمكن أن تصبح أكثر قابلية للتتبع والتسوية، بينما تستطيع الشركات استخدام القنوات نفسها لسداد قيمة الواردات أو تلقي إيرادات الصادرات.
ولكن خفض الرسوم أو تسريع التحويلات ليس نتيجة تلقائية، فتكلفة العملية ستعتمد على عدد الوسطاء، والعملة المستخدمة، وحجم التحويل، وسياسات كل بنك مراسل، فضلاً عن مستوى الثقة في إجراءات الامتثال لدى البنك السوري والطرف المقابل.
وتكتسب هذه الخطوة وزناً أكبر، لأن البنك الدولي وصف القطاع المالي السوري في أغسطس 2026 بأنه لا يزال شديد الاعتماد على النقد، مع أنظمة مدفوعات قديمة وضعف في الإشراف والقدرات المرتبطة بالنزاهة المالية، ووافق البنك على منحة بقيمة 100 مليون دولار لتحديث القطاع، مشيراً إلى أن تلك القيود ترفع كلفة المعاملات وتحد من الاتصال بالقنوات الدولية اللازمة للتجارة والاستثمار والتحويلات.
زوال العقوبات.. لكن القرار يعود إلى البنوك وفق المخاطر
رفع الاتحاد الأوروبي في مايو 2025 القيود الاقتصادية على سوريا، مع الإبقاء على الإجراءات المرتبطة بالاعتبارات الأمنية، وأزال المصرف المركزي السوري وعدداً من المؤسسات من قائمة تجميد الأصول، وقد وسّع ذلك المساحة القانونية للتعاملات المالية، وفق مجلس الاتحاد الأوروبي.
لكن رفع القيود لا يلزم أي بنك أوروبي بفتح علاقة مراسلة، فكل مؤسسة مالية تجري فحصاً مستقلاً لشركائها المحتملين، يشمل نظم مكافحة غسل الأموال وتمويل الإرهاب، والملكية المستفيدة، وقواعد العقوبات، وقدرة البنك على مراقبة العمليات والإبلاغ عن التحويلات المشبوهة.
وتبقى سوريا مدرجة ضمن الولايات القضائية الخاضعة للمتابعة المعززة لدى "FATF" حتى 30 أكتوبر 2026، وتقول المجموعة إن سوريا عالجت خطة عملها على المستوى الفني في 2014، لكن عدم إجراء زيارة ميدانية للتحقق من استدامة التطبيق بسبب الظروف الأمنية أبقى المتابعة قائمة، ولا تدعو "FATF" إلى قطع شامل للعلاقات المصرفية، لكنها تجعل التقييم القائم على المخاطر شرطاً مركزياً أمام البنوك الدولية.
اقرأ أيضاً: تخفيف العقوبات الأوروبية على سوريا.. خطوة اقتصادية أم تحرك سياسي؟
ما الذي يحول لقاءات باريس إلى قنوات دفع فعلية؟
الخطوة التالية ستكون أكثر تقنية من اللقاءات العامة، إذ من المقرر أن تتضمن فحص امتثال متبادل، واتفاقات حسابات مراسلة، وربط تشغيلي للمدفوعات، واختبارات للأنظمة، ثم تنفيذ تحويلات تجارية فعلية على نطاق محدود قبل توسع العلاقة.
ولهذا، فإن المؤشر الحقيقي على التقدم لن يكون بعدد الاجتماعات فقط، بل إعلان بنك سوري وبنك مراسل أوروبي عن علاقة تشغيلية محددة، أو تنفيذ اعتماد مستندي وتحويلات تجارية موثقة عبر القنوات الجديدة.
وتضع لقاءات باريس المصارف السورية أمام بوابة النظام الأوروبي، لكن عبورها يتوقف على قدرة القطاع على تحويل إصلاحات الشفافية والامتثال، إلى ثقة مصرفية قابلة للقياس والتنفيذ.